完整名单背后,真正值得看的是头部、腰部与规模差距
2026年8月,新能源乘用车月批发超过1万辆的厂商有19家,合计占当月新能源乘用车批发的93.6%。这份名单并不是19家规模相近的企业:第一家超过43万辆,最后一家约1.2万辆;前四家更已经合计拿走约54.6%的月度批发规模。[1]
封面为AI场景示意,不对应具体车型或真实新闻现场。
都过万辆,体量却相差三十多倍
乘联分会列出的19家厂商中,比亚迪汽车为432,684辆,上汽通用为12,043辆。两者都超过同一门槛,但前者约为后者的35.9倍。“月销过万”便于快速识别厂商规模,却不能据此把所有入围者放进相同的经营情境。[1]
较大的销量可以为采购、产能安排和研发摊销提供更大的基础,具体能否转化为经营优势,还取决于产品售价、成本、产线利用和资金效率。判断一家企业的位置,既要看有没有进入这张名单,也要看它距离前方和后方各有多远。
19家完整名单:从43万辆到1.2万辆
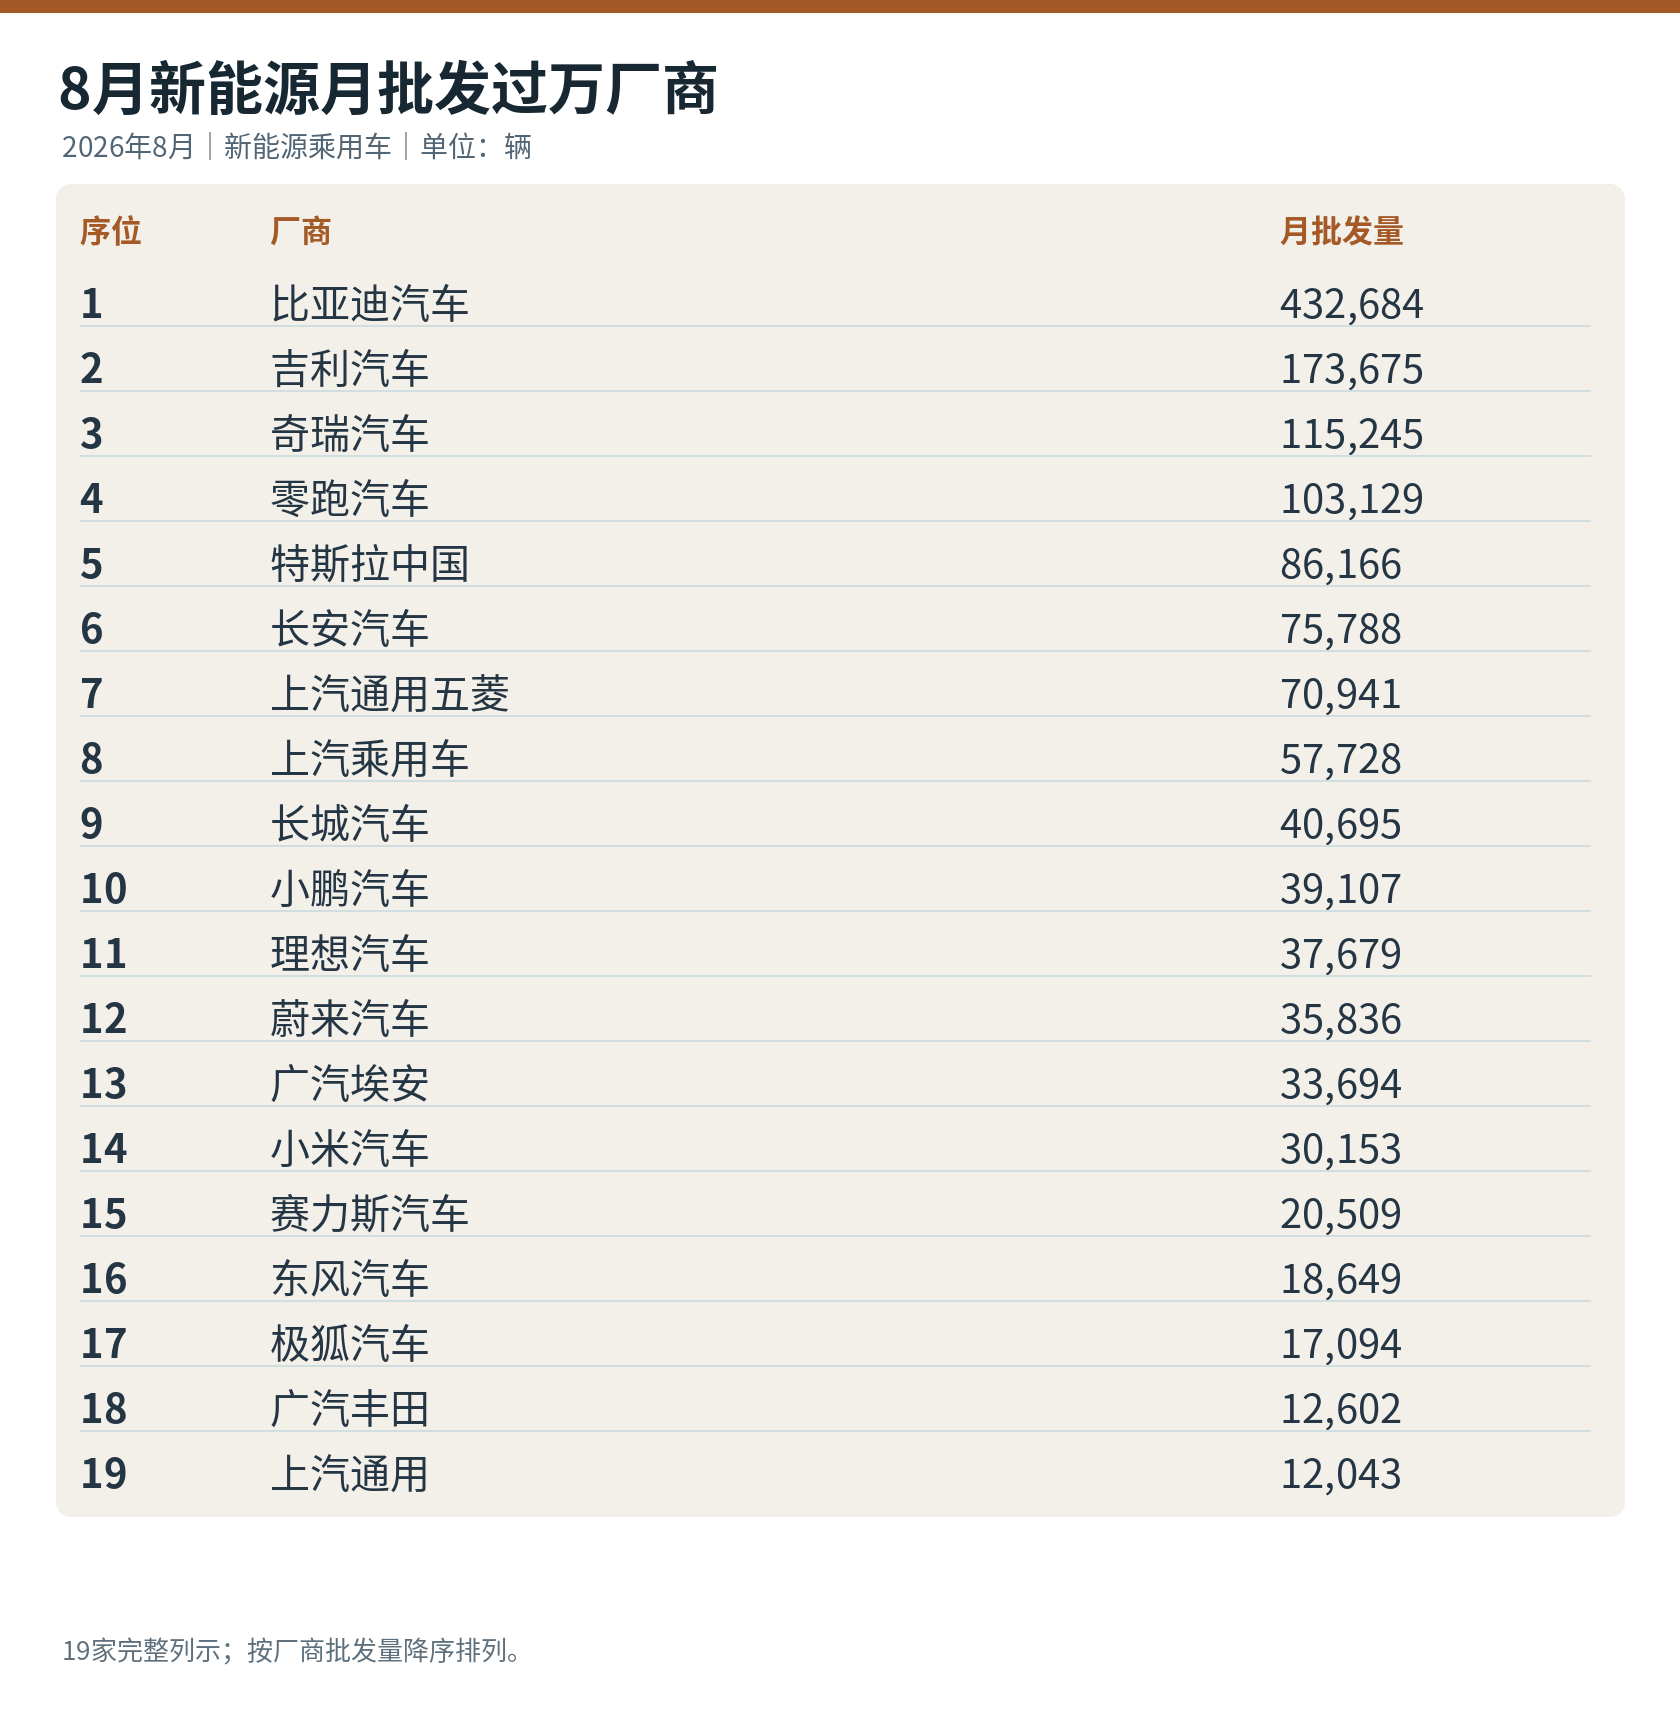
2026年8月新能源乘用车月批发超过1万辆的19家厂商完整名单;厂商名称与数据按乘联分会披露。[1]
这里不把公司体系外的其他品牌自行并入,也不另增“观察分”“综合分”。它是一张以新能源乘用车厂商批发为对象的月度名单,回答的是规模问题,而不是哪家车企的所有经营指标都更好。
前四家过半,万辆以上仍有多层竞争
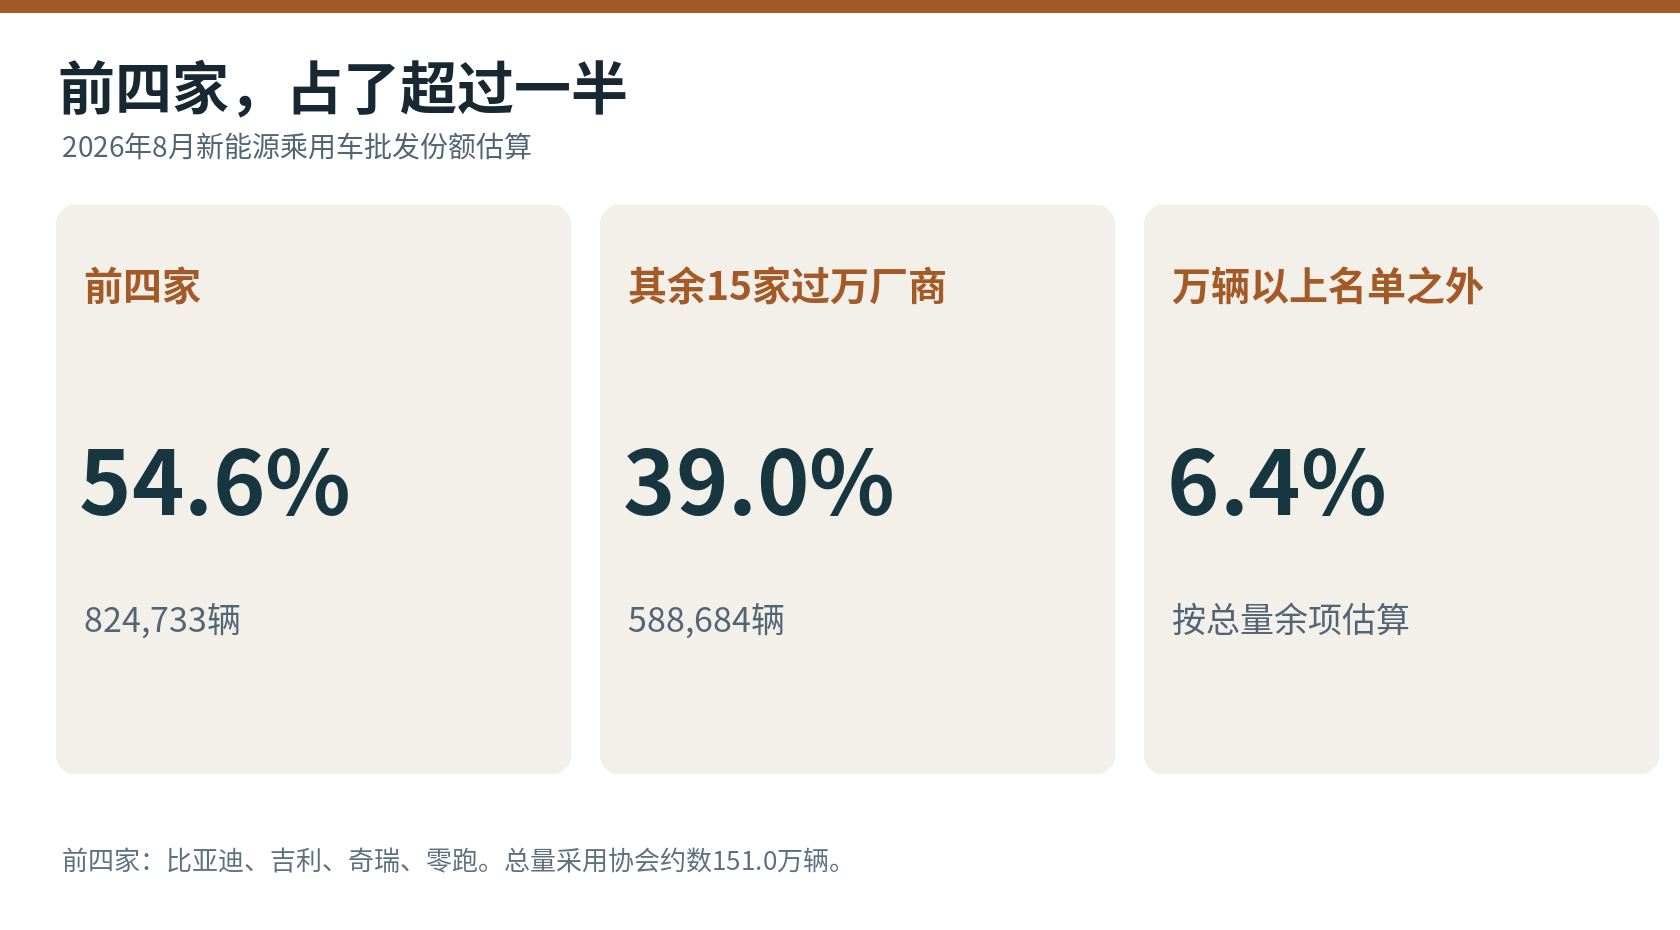
按19家逐项数据计算,前四家合计824,733辆;以月报约数151.0万辆为总量计算份额,结果取一位小数。[1]
比亚迪、吉利、奇瑞和零跑四家相加为824,733辆,约占当月新能源乘用车批发的54.6%;其余15家万辆以上厂商合计588,684辆,约占39.0%。名单之外的部分约占6.4%。19家逐项相加为1,413,417辆,与协会公布的93.6%占比在四舍五入至一位小数后相符。[1]
这组分布带来的问题,不是“剩下的企业有没有机会”,而是不同位置的企业需要证明什么。头部需要把规模转化为持续的产品和服务能力;中间位置的企业需要建立稳定的产品支撑;接近门槛的企业则要观察能否连续保持,而非只看一次入围。
月度规模无法单独回答盈利与现金流,更不能据此预测一家企业的生存结局。对消费者,服务网络和产品支持需要另外核实;对行业观察者,后续月份的进入、退出和体量变化,比重复宣告“谁又过万”更有信息量。
19家占据93.6%,说明新能源批发已高度集中。但同在名单里,仍然是不同的竞争位置。把这些差距展开,才是这份完整清单真正有用的地方。
参考资料