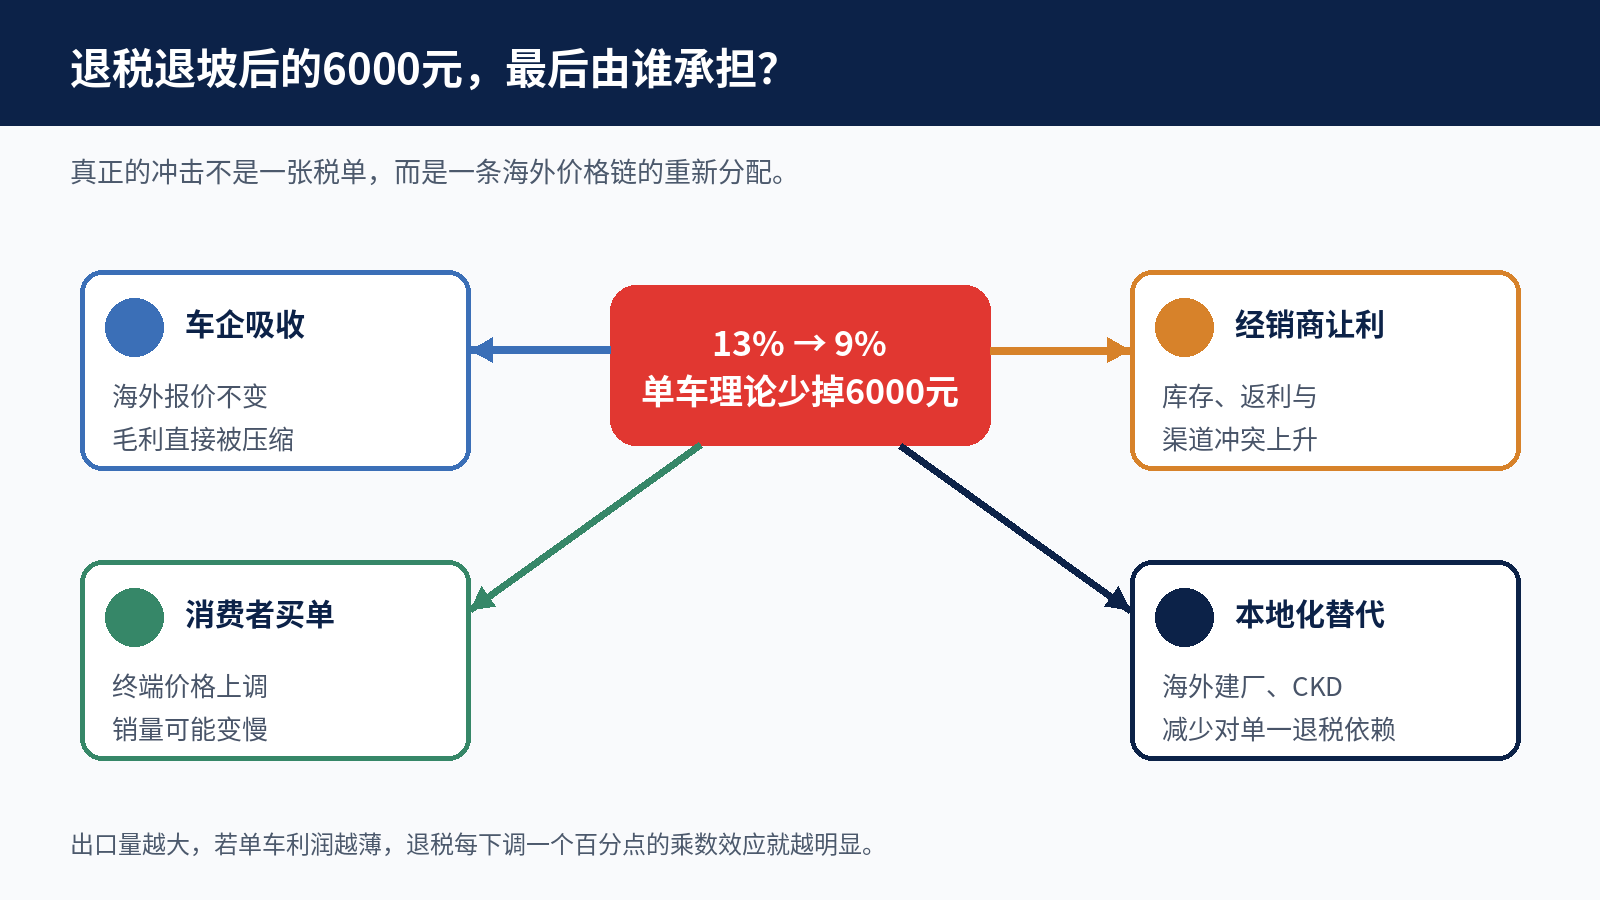
如果从13%降到9%,一辆FOB价15万元的乘用车,理论上每台少掉6000元。真正决定生死的,是这6000元最终由谁承担。
中国汽车正在把越来越多的收入放到海外市场。出口量上升、滚装船变密、海外展厅变多,出海已经从“卖几辆车试试”变成许多车企的第二增长曲线。可在价格战与贸易壁垒同时加重的今天,车企还要面对一个更敏感的问题:如果乘用车整车13%的出口退税率未来出现退坡,出海生意到底还剩多少利润?
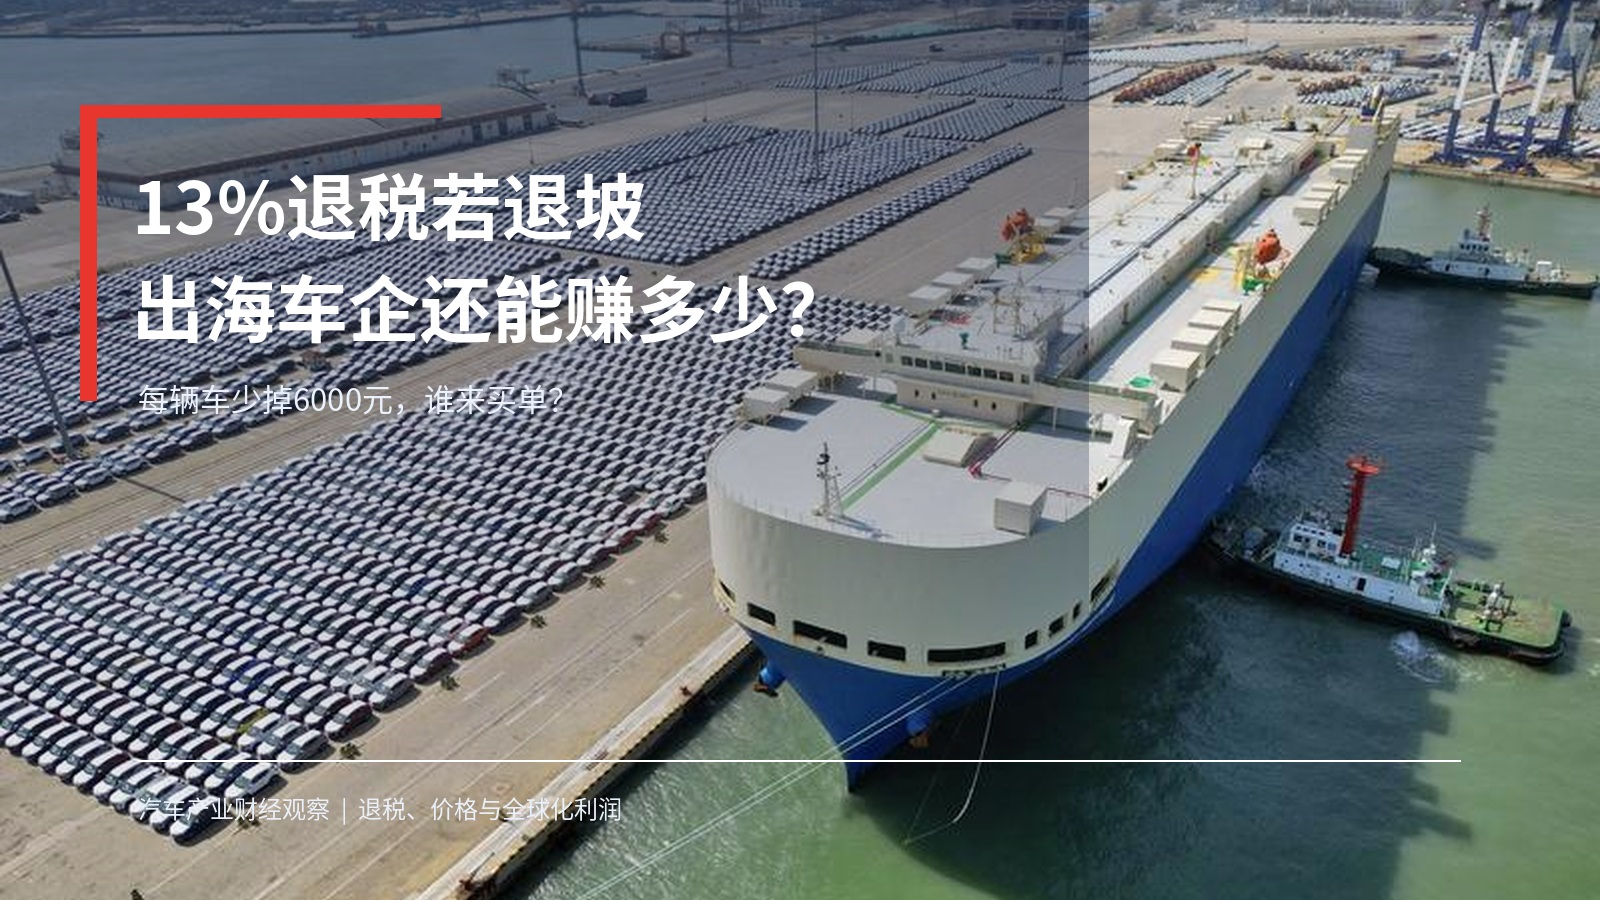
先把结论摆在前面:退税从13%降到9%,并不意味着车企每辆车立刻少赚13%,但它会让FOB价15万元的车辆出现约6000元的理论经营压力;如果退到6%,压力约为1.05万元;如果完全取消,压力接近1.95万元。对于单车毛利只有几千元、主要靠低价和渠道价差出海的车型,这不是利润变薄,而是商业模式要重新算账。
截至本文发稿,国家税务总局发布的2026A版出口退税率文库仍在执行,商务部公开的汽车技贸资料也明确,乘用车整车主要归入8703项下,出口退税率为13%。因此,“13%退坡”目前应被理解为一场经营压力测试,而不是已经发生的乘用车整车降税政策。
先把一个常见误区说清:13%不是车企白拿的13%利润。出口退税本质上是增值税“免、抵、退”机制的一部分,企业把货物出口后,按规定退回相应的进项税额。它可以改善现金流、降低综合成本,但最终能有多少转化为利润,取决于企业的进项结构、出口贸易方式、供应商开票情况、汇率和海外费用。把退税率直接等同于净利率,会把问题算错一半。
但另一半不能忽略:退税率一旦下调,原本可以被抵扣或退回的那部分税负,就可能变成企业无法回收的成本。更重要的是,汽车出海的报价往往在数月前就已经锁定,海外经销商、船期、认证和当地库存也不是说改就改。政策变化发生时,最先暴露的往往不是财务报表,而是报价单和渠道合同。
按一辆FOB价15万元的车来算,13%降到9%,差额是4个百分点,对应约6000元;降到6%,差额是7个百分点,对应约1.05万元;降到0,差额是13个百分点,对应约1.95万元。这里采用的是“FOB价×退税率差值”的简化敏感性测算,用来回答冲击有多大,不等同于任何一家车企的最终净利润预测。
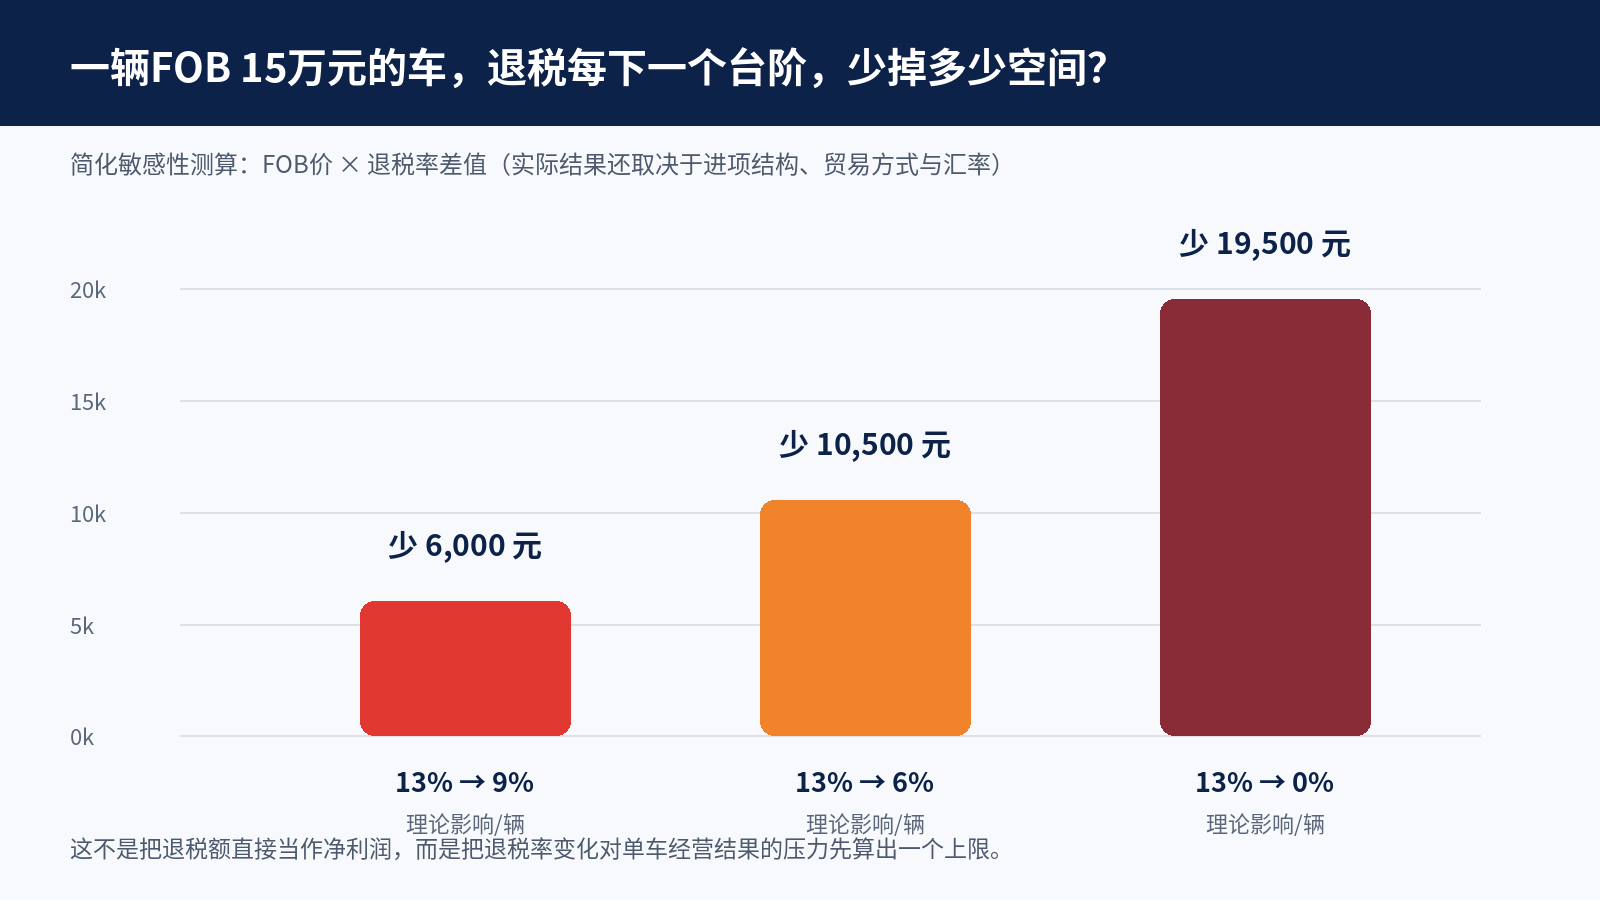
为什么要看FOB价,而不是国内指导价?因为汽车出口真正结算的起点,是企业报关时的离岸价格。国内终端售价里包含经销商、运输、金融、保险和税费,海外终端价还要叠加当地关税、认证、仓储和售后。退税退坡首先作用在出口结算这一层,然后才沿着整条价格链传导。
真正危险的,是利润本来就薄的出口链条。过去一些车型的海外报价并不是按照“品牌价值+服务价值”定出来的,而是先看国内工厂成本,再把退税、汇率和渠道价差拼成一个可以成交的价格。这样的车型,退税是利润的一部分,也是海外经销商敢于压价的底气。
一旦退税下调,车企通常只有四个选择:自己吸收、提高FOB报价、让经销商让利,或者减少低毛利市场的出货。第一种会直接压缩毛利;第二种可能丢订单;第三种会引发渠道冲突;第四种则会让出口量和工厂排产同时承压。海外市场尤其如此,因为当地消费者不会因为中国企业的税制变化就自动接受涨价。
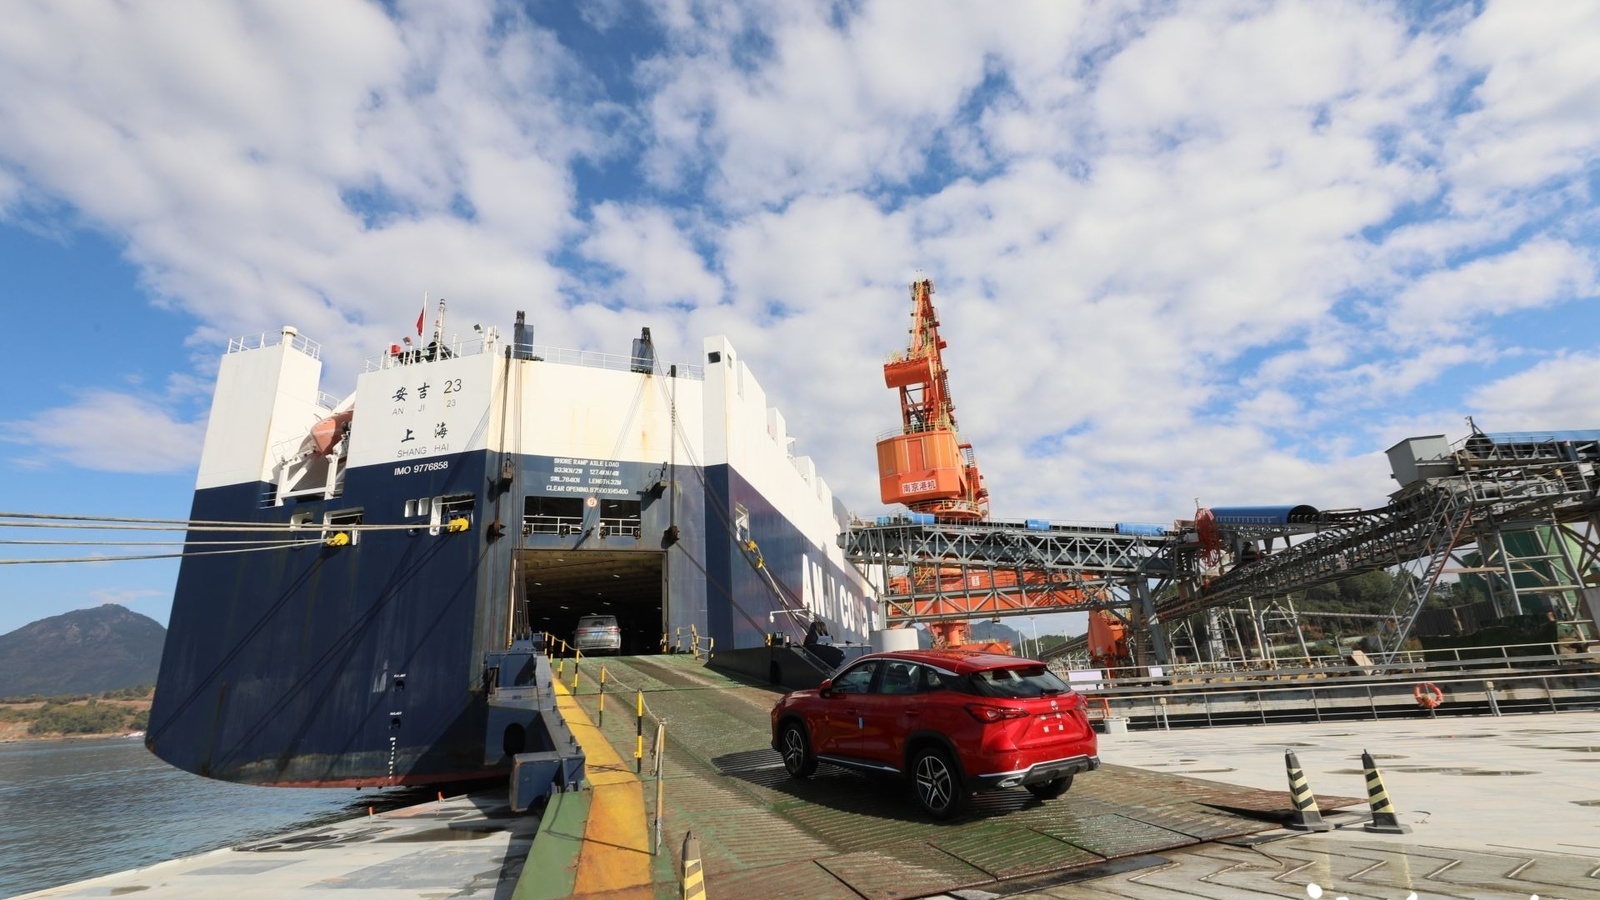
这也是为什么退税退坡最先引爆的,往往不是销量,而是海外渠道。经销商手里的旧库存按原价格进货,新车如果突然涨价,旧车就会被迫降价;车企若用返利补差价,利润又回到自己身上;如果谁都不让,价格体系就会出现裂缝。一个市场的指导价、促销价、二手车残值和售后配件价格,很快会被重新比较。
更麻烦的是,海外竞争已经不只来自同一批中国品牌。欧洲、日韩和当地新兴品牌会把退税变化当成重新排位的机会。中国车企如果把政策成本全部转嫁给消费者,可能丢掉价格优势;如果全部自己承担,又会让国内投资人看到“出口越多、利润越薄”的反常现象。
那么,谁还能赚?第一类,是单车产品力和品牌溢价足够强的企业。它们不必把全部退税让给海外消费者,能够把一部分成本转化为价格;第二类,是供应链效率高、内部零部件自制率高的企业,成本端有缓冲;第三类,是已经在海外建立本地仓储、售后和金融体系的企业,能从服务收入和用户生命周期价值中补回一部分单车利润。
相反,最脆弱的是三类业务:只做一次性批发、没有售后能力的贸易型出口;依赖极低报价快速铺量的车型;以及在单一市场、单一经销商和单一汇率上押注过重的企业。它们的共同点是,车卖出去以后,利润就基本结束了,任何税费、关税、汇率或索赔变化,都只能回头挤压出厂端。
退税退坡真正逼车企补的课,是把“出口”改造成“全球经营”。这意味着车企要重新计算每个市场的真实贡献:不能只看出口数量,还要看一辆车在当地卖了几次、服务了多久、维修和配件能不能赚钱、品牌是否留下了可持续的残值。
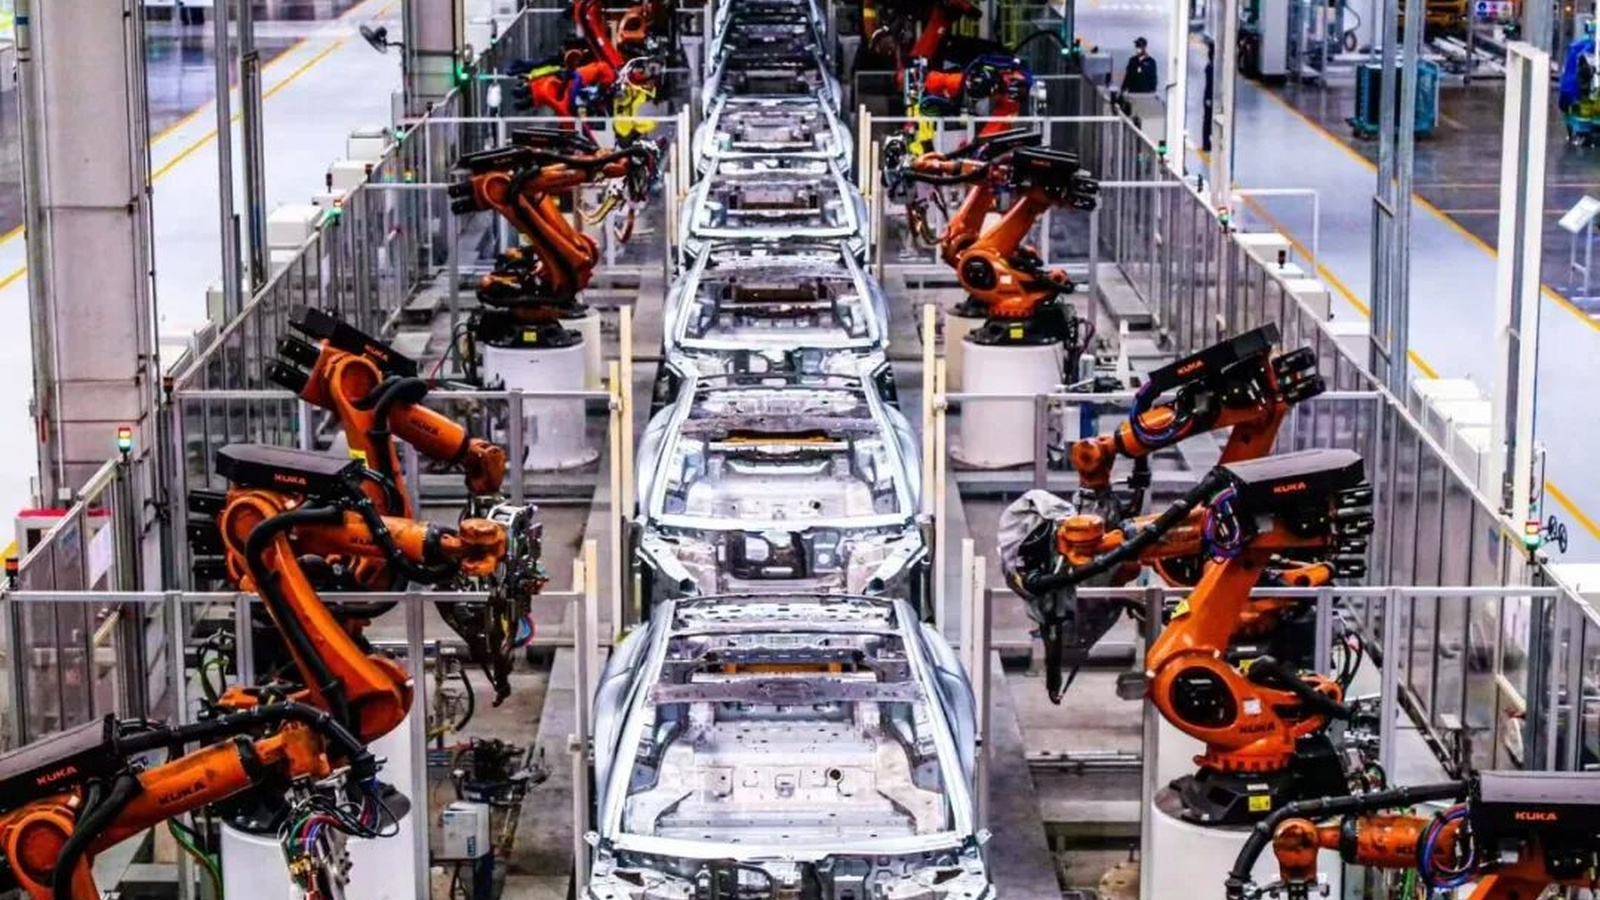
从这个角度看,本地化生产、CKD组装、区域零部件采购和海外售后网络,不只是应对关税的工具,也是降低退税敏感度的办法。车企在当地完成更多价值创造,出口环节的税费变化就不会完整地传导到整车利润上。但这条路需要认证、供应链、人才和时间,不能用一场促销活动替代。
当然,退税政策也不可能永远被当作低价出口的利润垫。2024年11月,财政部、税务总局曾将部分成品油、光伏、电池等产品的出口退税率由13%下调至9%,这说明“13%到9%”在政策工具箱里并非不可想象;同时,这份公告针对的是列明产品,并不等于乘用车整车已经被调整。对车企而言,真正需要做的是把情景推演提前,而不是等公告落地后才改报价。
如果把退税从13%降到9%,单车少掉6000元;如果一款车型海外年销量10万辆,理论上的影响就是6亿元。这个数字还没有算上经销商补贴、库存价差、汇率波动、海外认证、质保和当地融资成本。对于利润厚、品牌强、产品稀缺的车型,6000元可能只是一次配置或营销预算的调整;对于毛利只有1万元左右的车型,它可能意味着利润被吃掉六成。
所以,问题的答案不是“退税退了,车企就不赚钱”,也不是“13%永远会保护出海利润”。真正的答案是:退税越高,越能掩盖一部分低效率;退税退坡,越能把企业的真实竞争力照出来。还能赚多少,最终取决于一辆车在扣除制造、运输、关税、渠道、售后和资金成本之后,是否仍然有独立成立的商业价值。
中国汽车出海的下一阶段,拼的不会只是把车运到海外,而是让车在海外卖得起价、修得起车、留得住用户,也让利润不再只来自一项国内税收安排。13%可以是窗口,但不能成为商业模式。
关注自主汽车网,持续解读汽车产业、企业财报与全球化经营的真实变化。
口径说明:本文为情景分析,单车金额采用FOB价×退税率差值的简化敏感性测算;实际退税金额与利润变化,需以具体税号、进项结构、贸易方式、汇率、关税及海外本地成本为准。