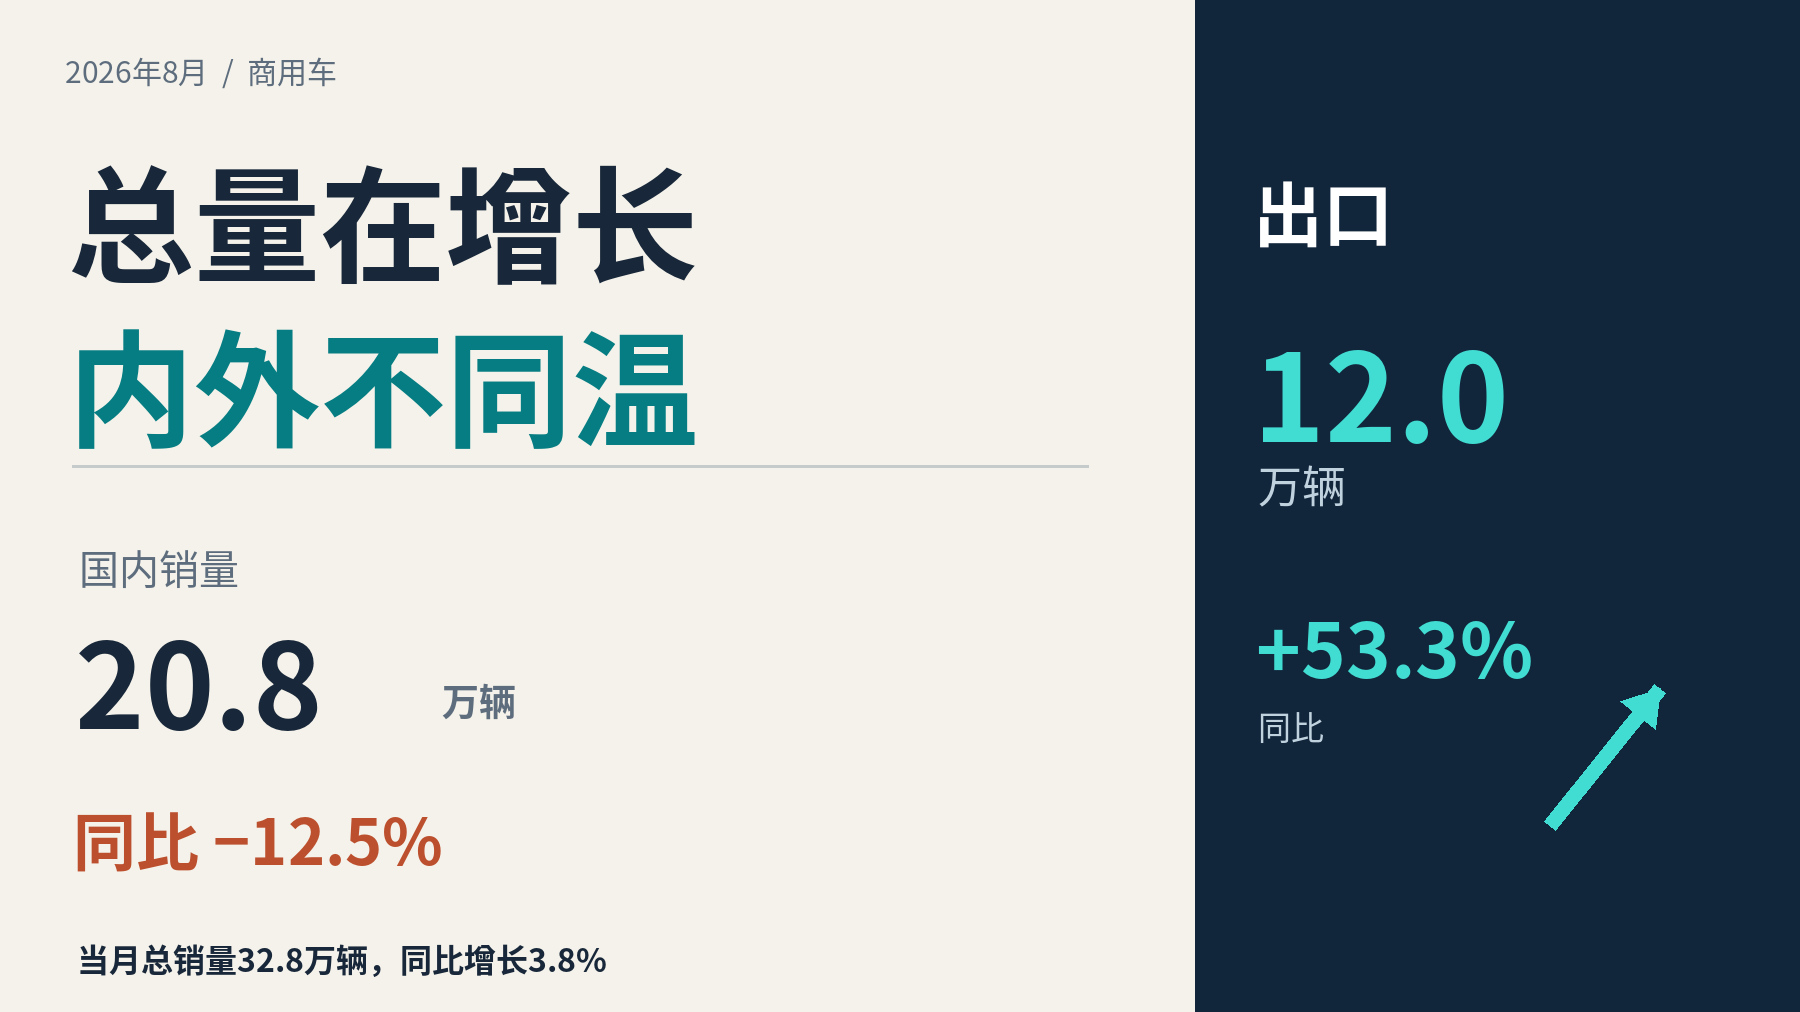
8月商用车销量同比增长3.8%,这并不意味着国内生意普遍回暖。2026年8月,商用车销量32.8万辆,其中国内销量约20.8万辆、出口约12万辆;两部分的同比方向恰好相反——国内下降12.5%,出口增长53.3%。同一张成绩单上,增长与压力同时存在。[1][2]
把总销量拆开,增长从哪里来就清楚了
按公布的四舍五入销量估算,出口约占8月商用车销量的36.6%。这已经不是一个可以忽略的部分。看整车企业的总盘子与看国内经销商的成交,得到不同感受,并不奇怪:它们面对的市场范围本来就不完全相同。
更重要的是方向。国内销量下降,出口销量增加,后者不仅提供新增量,也抵补了前者的回落。因此,“商用车增长”可以成立,“国内终端仍有压力”也可以同时成立。不能把行业合计增长直接写成国内运输需求全面恢复。
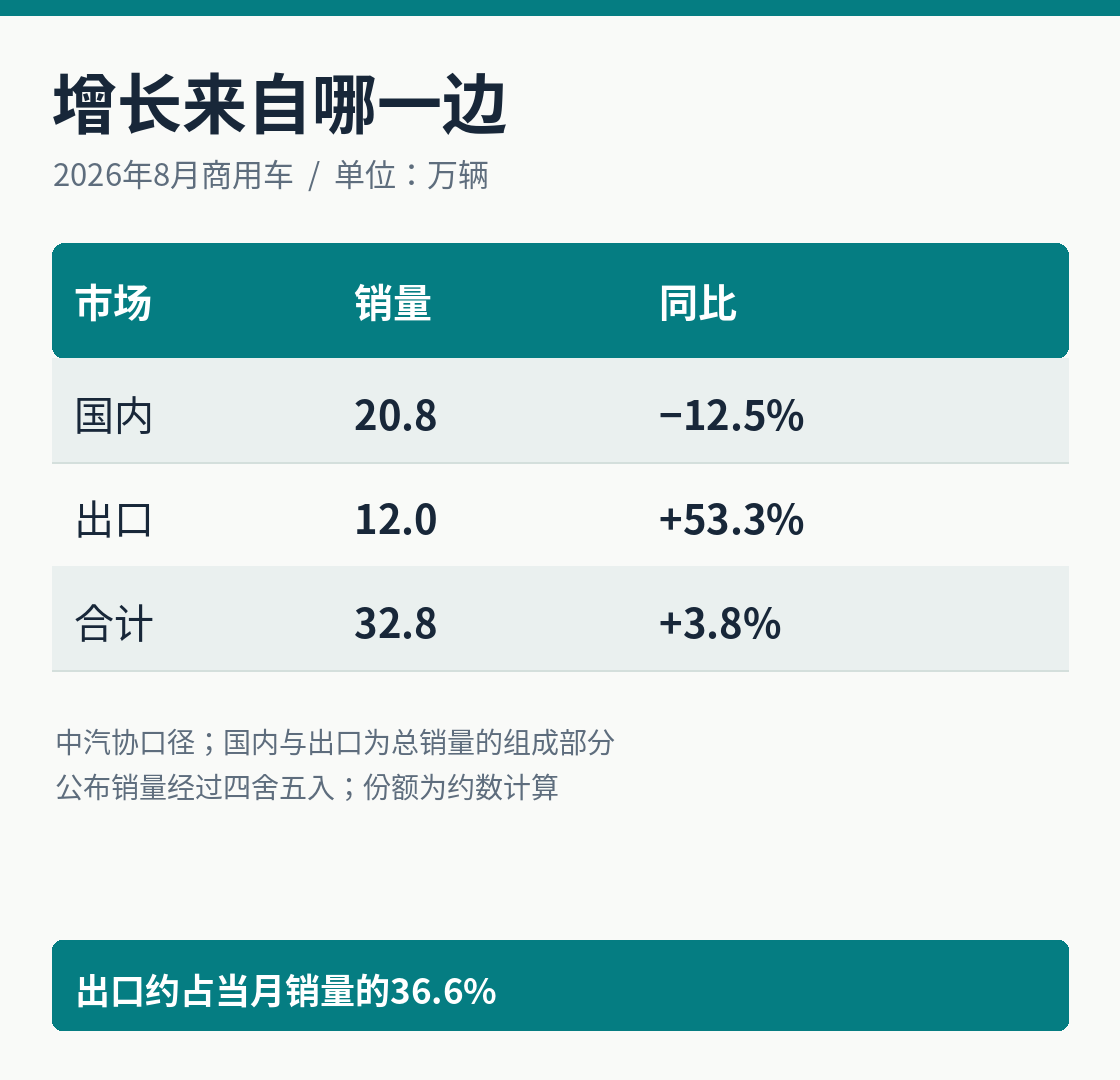
2026年8月商用车销量及同比;单位:万辆。国内与出口属于总销量的两个组成部分,份额按公开约数计算。[1][2]
出口多出的量,先填上了国内的缺口
用当月销量和同比幅度反推上年同期,能大致看到这道加减法:国内销量同比约减少3.0万辆,出口约增加4.2万辆,相抵后合计约增加1.2万辆。上述增减量为根据公开约数计算的估算值,不是额外披露的精确统计。
这个结果提醒我们,增长不能只看最后的正号。企业的海外订单越多,总销量受到国内波动的影响可能越小;但海外销售增加,也不自动意味着国内渠道库存、运输运价或客户回款已经改善。不同业务的问题,需要各自的数据回答。
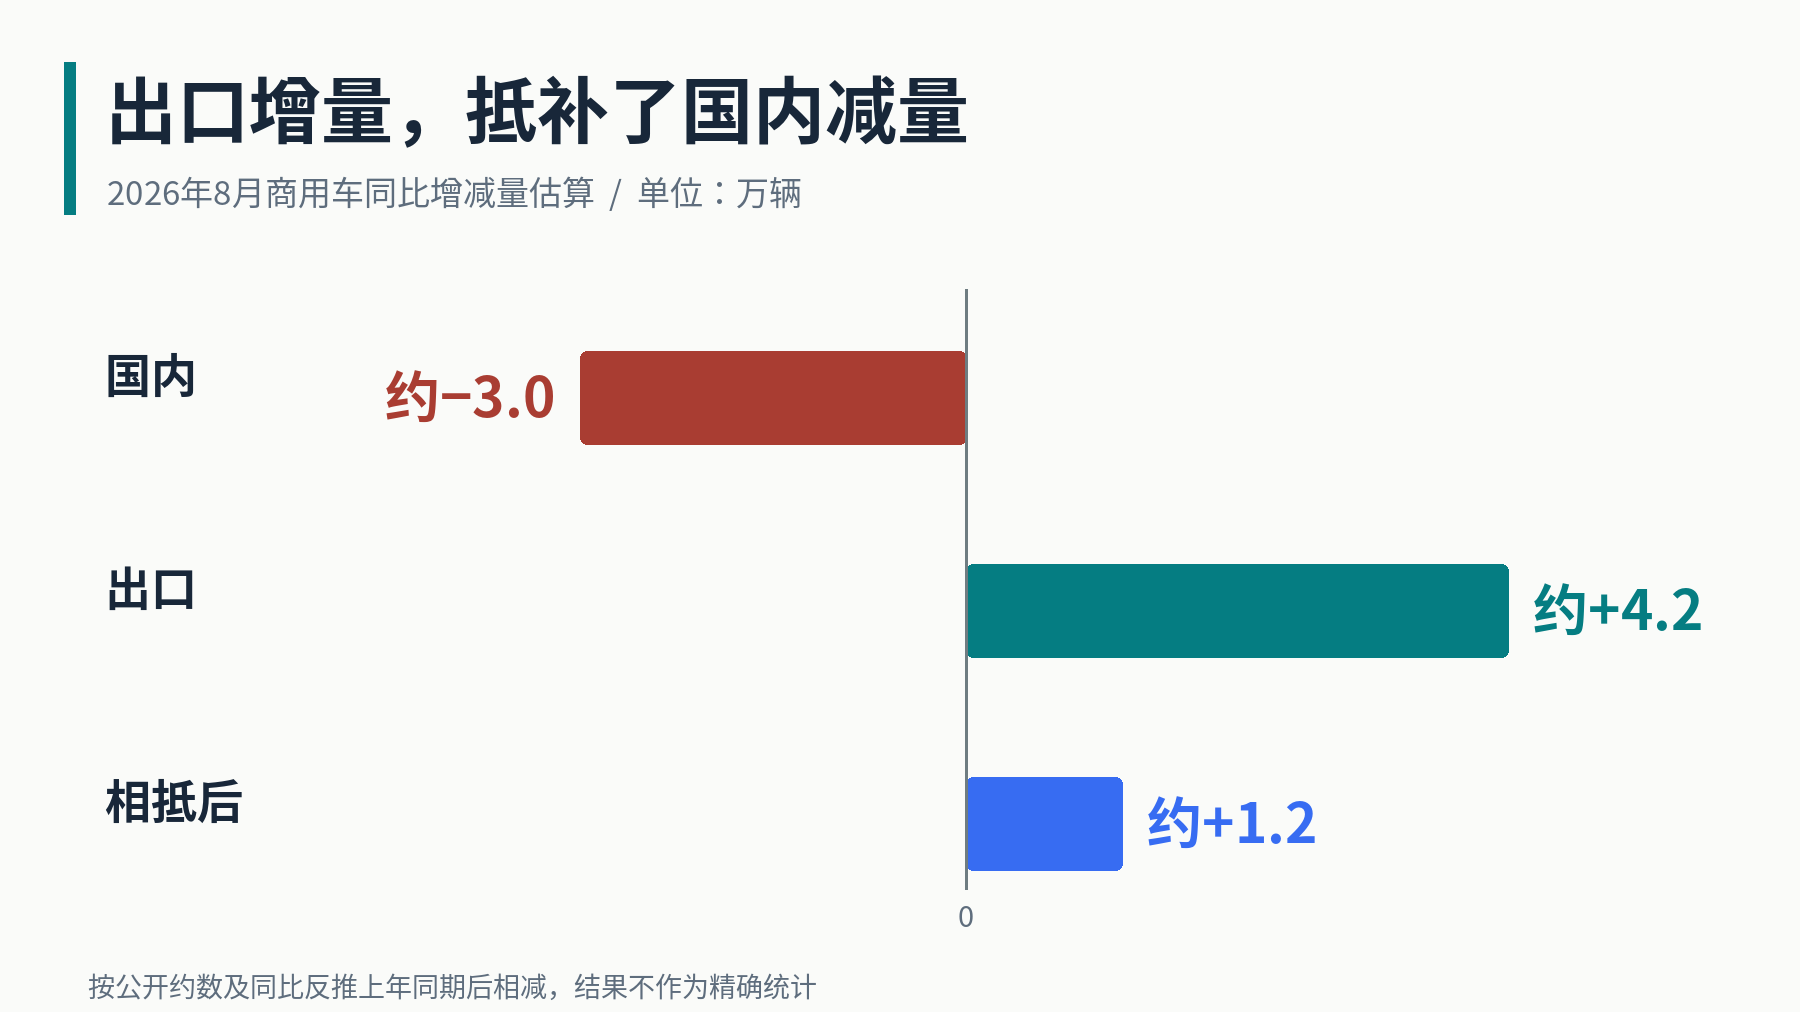
同比增减量按“当月销量−当月销量÷(1+同比)”估算,使用四舍五入后的公开值;单位:万辆。[2]
轻型产品与出口,带来不同的增量
车型结构也在分化。商用车新网援引中汽协数据披露,8月轻卡销量约15.7万辆,同比增长12%;客车约5.2万辆,同比增长16.7%;重卡约8.6万辆,同比下降6.1%。轻卡、客车与重卡并没有走在同一条线上。[2]
工信部公布,前8个月商用车累计销量294.2万辆,同比增长7.2%。这个总盘子仍在扩大,但8月的细节说明,增长机会分散在不同市场和车型里。国内做城配、干线运输与海外销售的企业,即使同处商用车行业,也未必面对相同的需求节奏。[1]
出口越重要,交付之后的配件、维修和服务也越值得关注。销量统计记录卖出去多少,能否留住客户,则要看车辆如何在当地持续运营。8月的32.8万辆不是“全行业一起回暖”的同义词,而是一张内外分化、车型分化同时存在的成绩单。关注自主汽车网,持续观察商用车市场。
参考资料
[1] 工业和信息化部:2026年8月汽车工业经济运行情况(2026-09-10)
[2] 商用车新网:8月商用车产销分析(援引中汽协数据,新浪财经刊载)(2026-09-10)