出口托底,内需承压,新能源市场进入分化阶段
9月车市到底卖了多少辆?答案取决于统计口径。
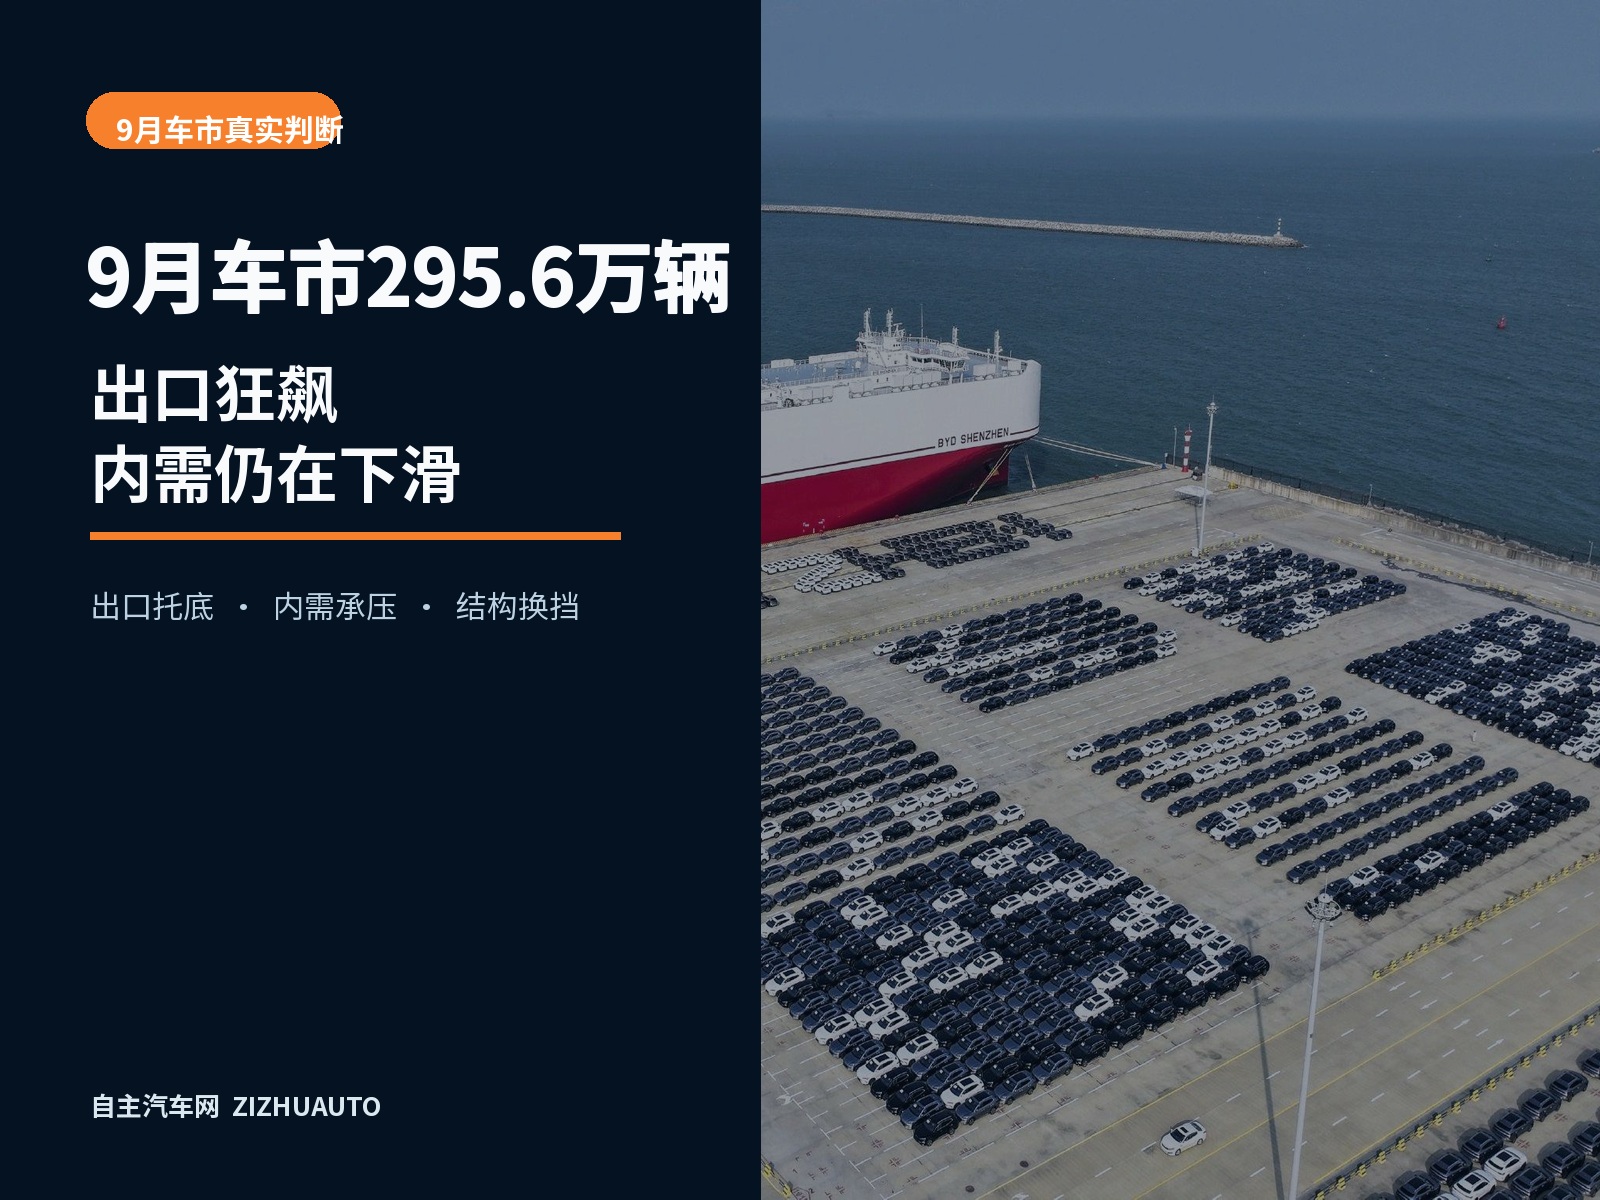
中汽协公布的295.6万辆,是全国汽车销量;乘联分会公布的161.8万辆,是国内狭义乘用车零售量。两个数字并不矛盾,却分别照出了汽车总盘、国内市场和终端消费的不同温度。
295.6万辆,先拆成两个市场
中汽协数据显示,9月汽车产销分别完成299万辆和295.6万辆,汽车销量同比下降8.4%,环比增长9%。
但拆开来看,国内销量只有190.4万辆,同比下降26%;汽车出口达到105.3万辆,同比增长61.4%。按这一口径计算,出口约占汽车总销量的35.6%,相当于平均每卖出三辆车,就有一辆流向海外。
|
统计口径 |
9月销量 |
同比变化 |
反映的市场 |
|
中汽协汽车总销量 |
295.6万辆 |
-8.4% |
国内销量与出口合计 |
|
中汽协国内汽车销量 |
190.4万辆 |
-26% |
国内厂商端,含乘用车和商用车 |
|
中汽协汽车出口 |
105.3万辆 |
+61.4% |
海外市场表现 |
|
乘联分会狭义乘用车零售 |
161.8万辆 |
-28% |
国内消费者终端购车情况 |
由于统计数据经过四舍五入,190.4万辆与105.3万辆相加后会出现0.1万辆的尾差。
这组数据说明,9月汽车总销量没有跌得更深,出口起到了明显的托底作用。国内汽车销量同比下降26%,出口却同比增长61.4%,总盘的相对稳定,主要来自海外市场的快速扩张,而不是国内需求已经重新恢复。
中汽协副秘书长陈士华在解读前三季度车市时,直接将当前行业概括为“内冷外热”。
161.8万辆,才是国内乘用车终端的温度
乘联分会数据显示,9月全国乘用车市场零售161.8万辆,同比下降28%,环比增长5%;前9个月累计零售1333.4万辆,同比下降21.7%。
环比增长5%,说明9月市场相比8月有所修复,但还不能被直接写成“车市回暖”。在去年同期高基数、中秋假期安排变化、高油价等因素共同影响下,今年9月更接近一次低位修复,而不是需求重新进入增长周期。
乘联分会对9月市场的判断是“旺季不旺”。传统“金九”没有出现大范围普涨,国内乘用车终端仍然承受较大压力。消费者并没有因为厂家端销量上升,就同步回到展厅和市场中。
因此,295.6万辆可以说明中国汽车产业仍然拥有较强的生产和出口能力,却不能直接等同于国内消费者买走了295.6万辆乘用车。
新能源渗透率上升,不等于新能源全面增长
新能源数据更能说明统计口径的差异。
中汽协数据显示,9月新能源汽车销量为182.3万辆,同比增长13.6%,新能源汽车占汽车新车销量的61.6%。
但乘联分会统计显示,9月新能源乘用车国内零售量为108.4万辆,同比下降16.7%,环比增长7.8%,零售渗透率达到67%。
这两组数据不是互相打架。中汽协统计的是新能源汽车总体销量,覆盖乘用车、商用车以及出口等维度;乘联分会统计的是国内新能源乘用车零售。统计对象、销售环节和市场范围不同,自然会出现不同结果。
真正值得关注的是,新能源乘用车零售同比下降16.7%,渗透率却升至67%。原因在于燃油乘用车零售同比下降约43%,燃油车下滑速度明显快于新能源车。
这说明新能源正在继续替代燃油车,但新能源市场自身也已经进入分化阶段:总量增长更多受到出口、批发和结构变化支撑,国内终端零售仍然面临压力。
9月车市的关键词,不是回暖
把中汽协和乘联分会的数据放在一起,9月车市同时发生了三件事:
• 出口继续高速增长,成为汽车总量的重要支撑;
• 国内乘用车零售继续下滑,消费者需求尚未真正恢复;
• 新能源渗透率持续提高,但行业已经从整体增长转向品牌、产品和市场区域的分化。
所以,9月车市真正的关键词不是“全面回暖”,而是“出口托底、内需承压、结构换挡”。
对于车企来说,295.6万辆反映的是中国汽车产业的总盘和全球化能力;161.8万辆反映的是国内乘用车终端温度;105.3万辆反映的是出口扩张;新能源零售和渗透率,则反映了燃油车被替代的速度。
未来判断一家车企的真实表现,不能只看总销量,还要把国内零售、出口质量、库存变化和盈利能力拆开来看。出口增长当然是竞争力,但出口增长不能直接替代国内需求,更不能被简单包装成国内车市全面复苏。
所以,9月车市到底卖了多少辆?
看全国汽车总盘,是295.6万辆;
看中汽协国内汽车销量,是190.4万辆;
看汽车出口,是105.3万辆;
看国内消费者实际购买的狭义乘用车,是161.8万辆。
这不是一个数字的问题,而是三个市场正在同时运行:出口市场在扩张,新能源市场在重构,国内燃油车市场仍在收缩。
9月车市的真实成绩单是:总量靠出口托底,结构由新能源改写,内需仍然没有真正站起来。
关注自主汽车网。