自主汽车网研究院|汽车价值传播指数 AVCI 3.0
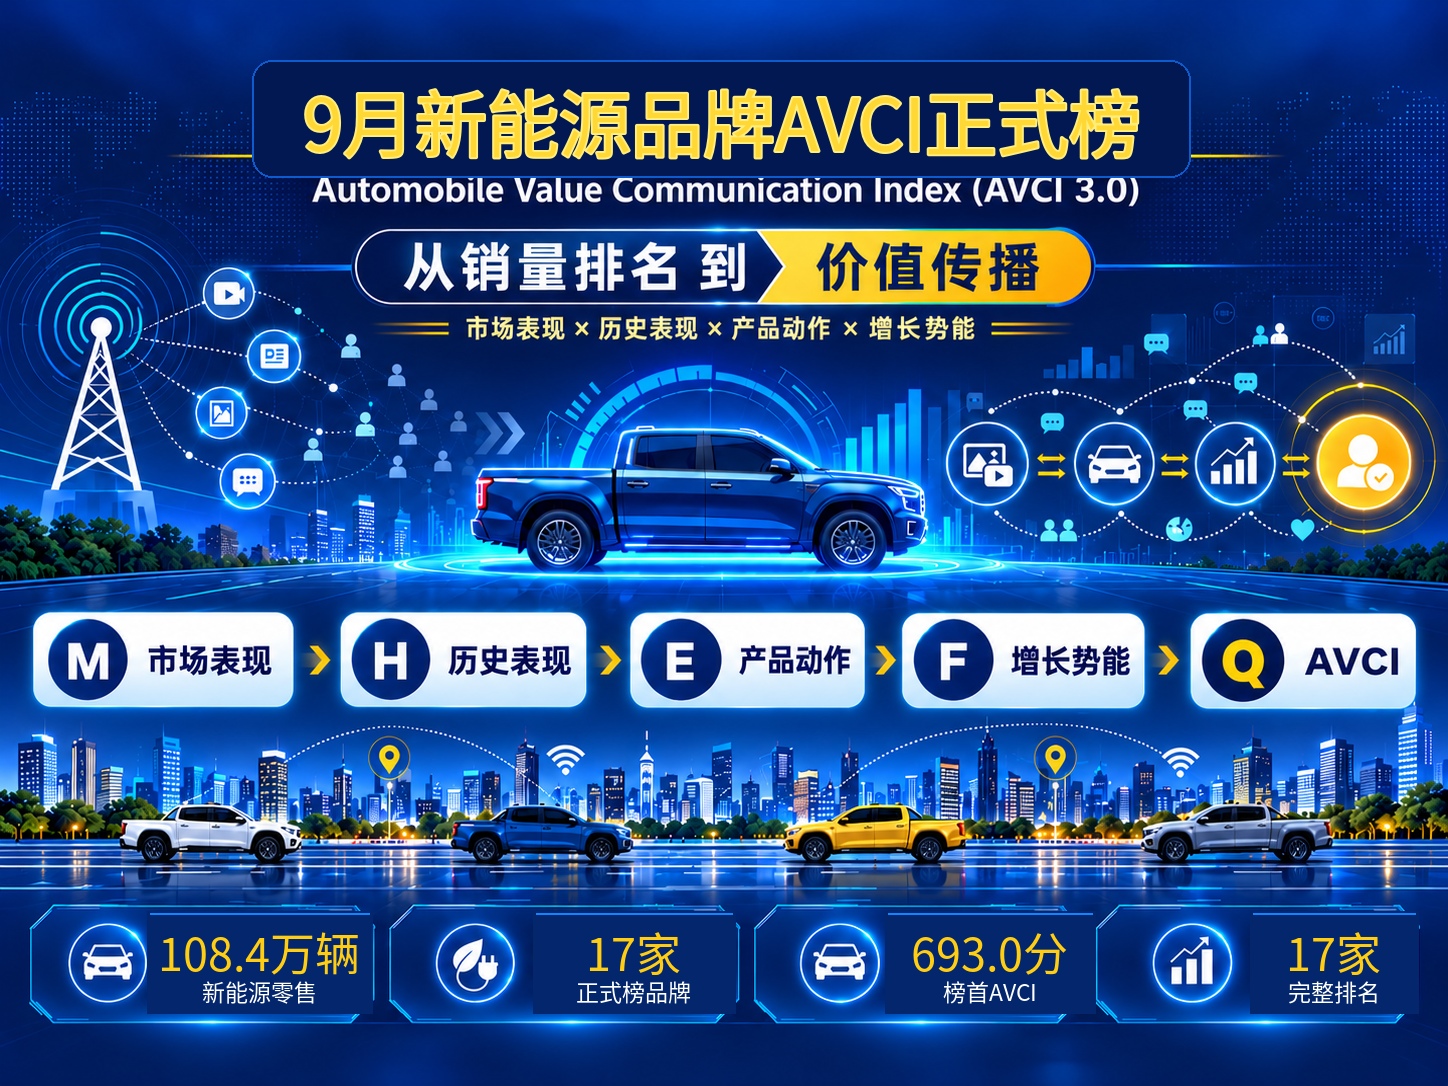
9月新能源乘用车零售约108.4万辆,渗透率达到67%。新能源车已经从尝鲜选择变成主流选择,品牌竞争也随之换了规则:比亚迪继续占据规模高地,吉利、零跑、特斯拉、长安和五菱争夺第二梯队,用户开始从“有没有新能源车”转向“为什么要选这个品牌”。
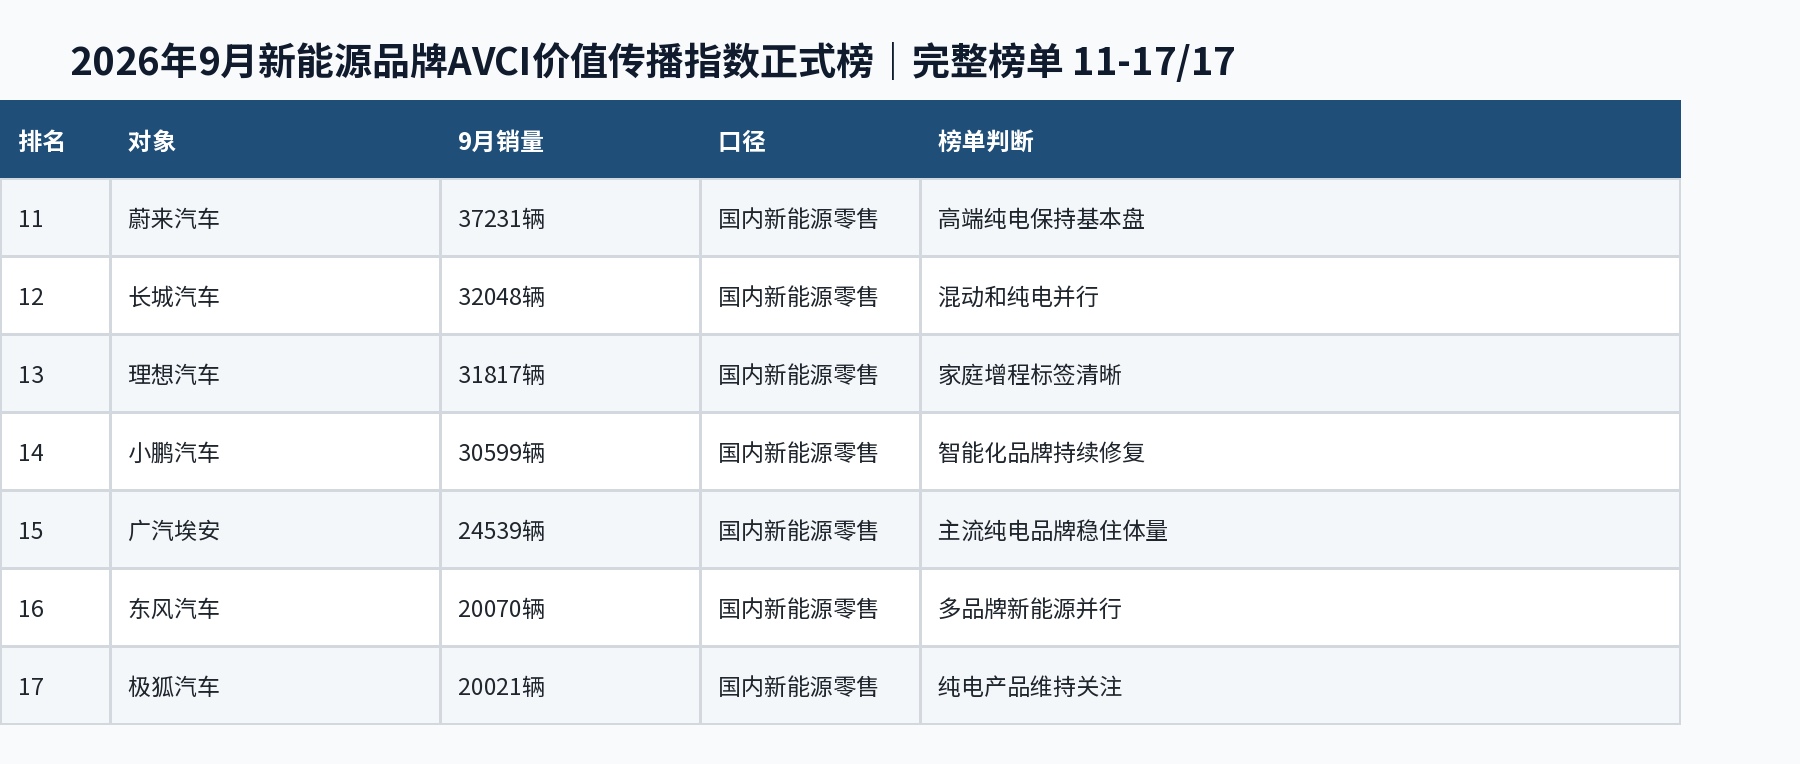
2026年9月新能源品牌AVCI全量正式榜
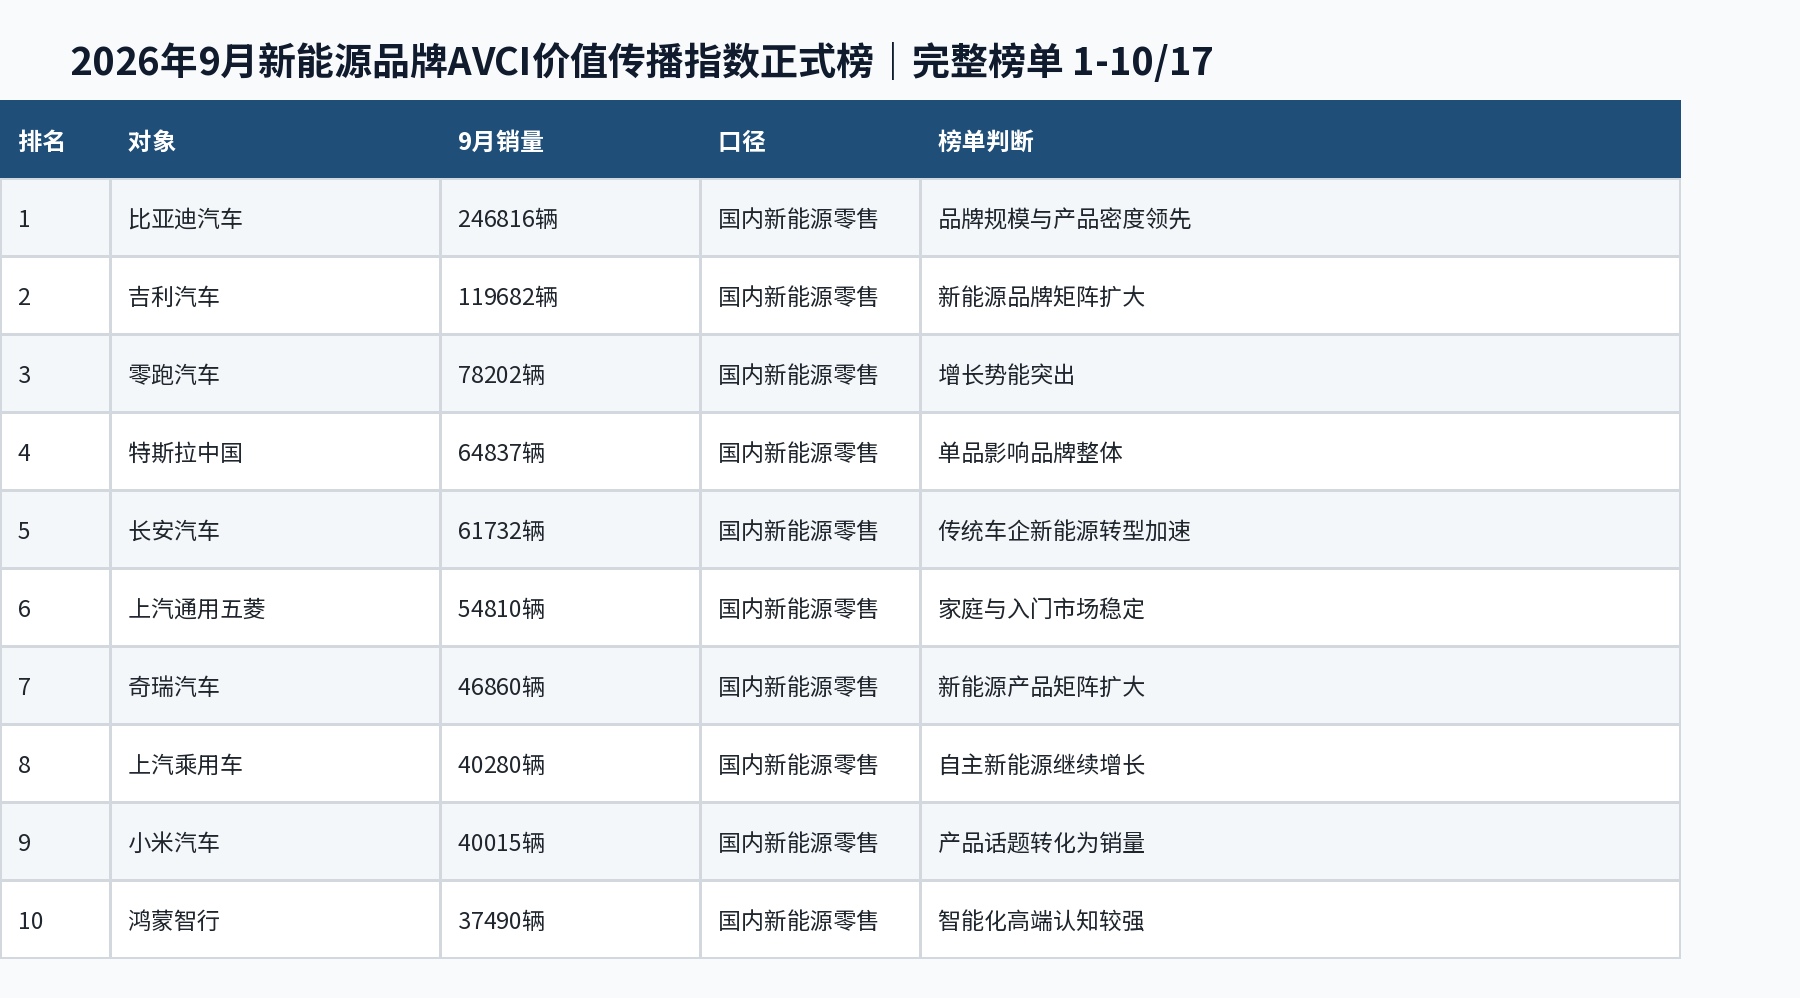
比亚迪仍然占据规模高地。9月新能源零售超过24万辆,它的优势并不只是一款爆款,而是从小型代步到中高端产品都能提供选择。用户在预算、空间和动力形式之间切换时,往往仍会把比亚迪放进比较清单。规模越大,越要面对高端化、产品更新和服务体验的更高要求。
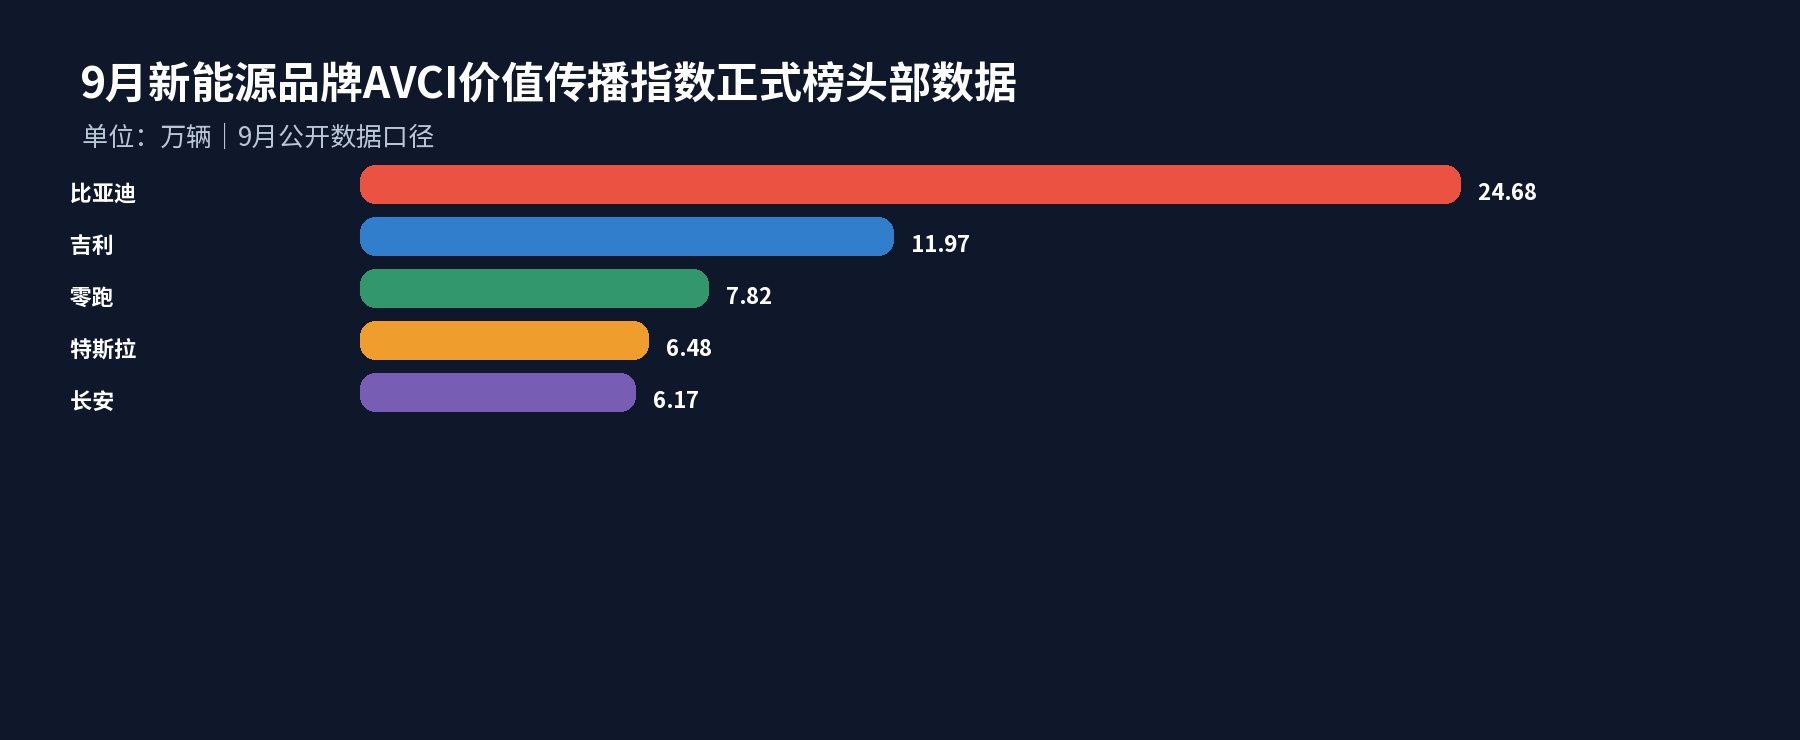
吉利的新能源品牌矩阵正在变厚。银河、极氪等品牌共同支撑新能源增长,说明吉利已经从单一车型竞争进入体系竞争。但品牌矩阵越大,越需要把边界讲清楚:不同品牌服务谁、解决什么问题、为什么值得多付一部分钱,只有这些问题回答清楚,销量才不会变成内部消耗。
零跑的增长已经不再只是一次新势力话题。它能够进入新能源品牌前列,靠的是主流价格带、产品更新和智能配置的组合。接下来零跑要证明的是,这套产品逻辑可以持续交付,服务和质量能够承接规模,用户愿意在热度退去之后继续推荐它。
特斯拉仍然是用户的默认参照。中国品牌在价格、空间和配置上形成了密集围攻,但特斯拉依靠简洁的产品表达和稳定的品牌记忆,依然拥有独特位置。它的压力也很明确:当本土品牌不断加快迭代速度,旧有认知如果不能被新的产品动作补充,就会逐渐变成惯性。
传统品牌和新势力正在同时分化。长安、五菱和奇瑞需要把规模优势转化为品牌辨识度;上汽乘用车和长城要把产品更新讲成用户听得懂的购买理由;小米、鸿蒙智行、蔚来、理想和小鹏则要把单点热度变成更稳定的产品矩阵。新能源市场越大,品牌越不能只讲一个卖点。
新能源品牌已经进入主流市场,竞争考验的是耐力。新车上市可以快速获得注意,但能不能稳定交付、服务能不能跟上、用户能不能把体验讲给别人听,才决定品牌是否拥有长期传播价值。下一轮换位,很可能发生在第二梯队,而不是榜首。
特斯拉9月零售超过6万辆,品牌声量和产品识别度依然强。中国品牌在配置、空间和价格上已经形成密集围攻,但特斯拉仍然拥有简洁、稳定、容易被记住的品牌标签。它未来的挑战是如何用更快的产品节奏回应中国市场,而不是只靠既有认知维持位置。
新能源品牌榜真正值得看的,不只是比亚迪领先多少,而是品牌之间的差距正在被重新定义。规模带来声量,产品带来比较,服务和口碑才会带来持续选择。谁能把三者连起来,谁才有机会把一轮销量变成品牌资产。
对消费者来说,品牌排名是一张比较地图。它帮助用户看见谁有规模、谁在快速增长、谁仍然拥有稳定心智,但最终决定购买的仍然是产品体验、补能效率、服务兑现和长期使用成本。
品牌竞争开始考验耐力
67%的新能源渗透率意味着品牌竞争已经进入主流市场。接下来的排名变化,很可能来自产品节奏、用户口碑和服务体验的长期累积。谁能持续回应用户,谁就能把一轮销量变成品牌资产;谁只靠一时热度,谁就会很快被下一批新品替代。
这张榜单给市场的提醒
新能源品牌榜的变化很清楚:用户已经不再只问“有没有新能源车”,而是会问“为什么要选这个品牌”。比亚迪要守住规模和高端化,吉利、零跑、特斯拉和长安要继续争夺主流心智,其他品牌则必须把产品动作变成更容易被用户复述的价值。
关注自主汽车网,持续追踪汽车品牌与车型价值变化。