全球汽车财经观察|2026年11月7日
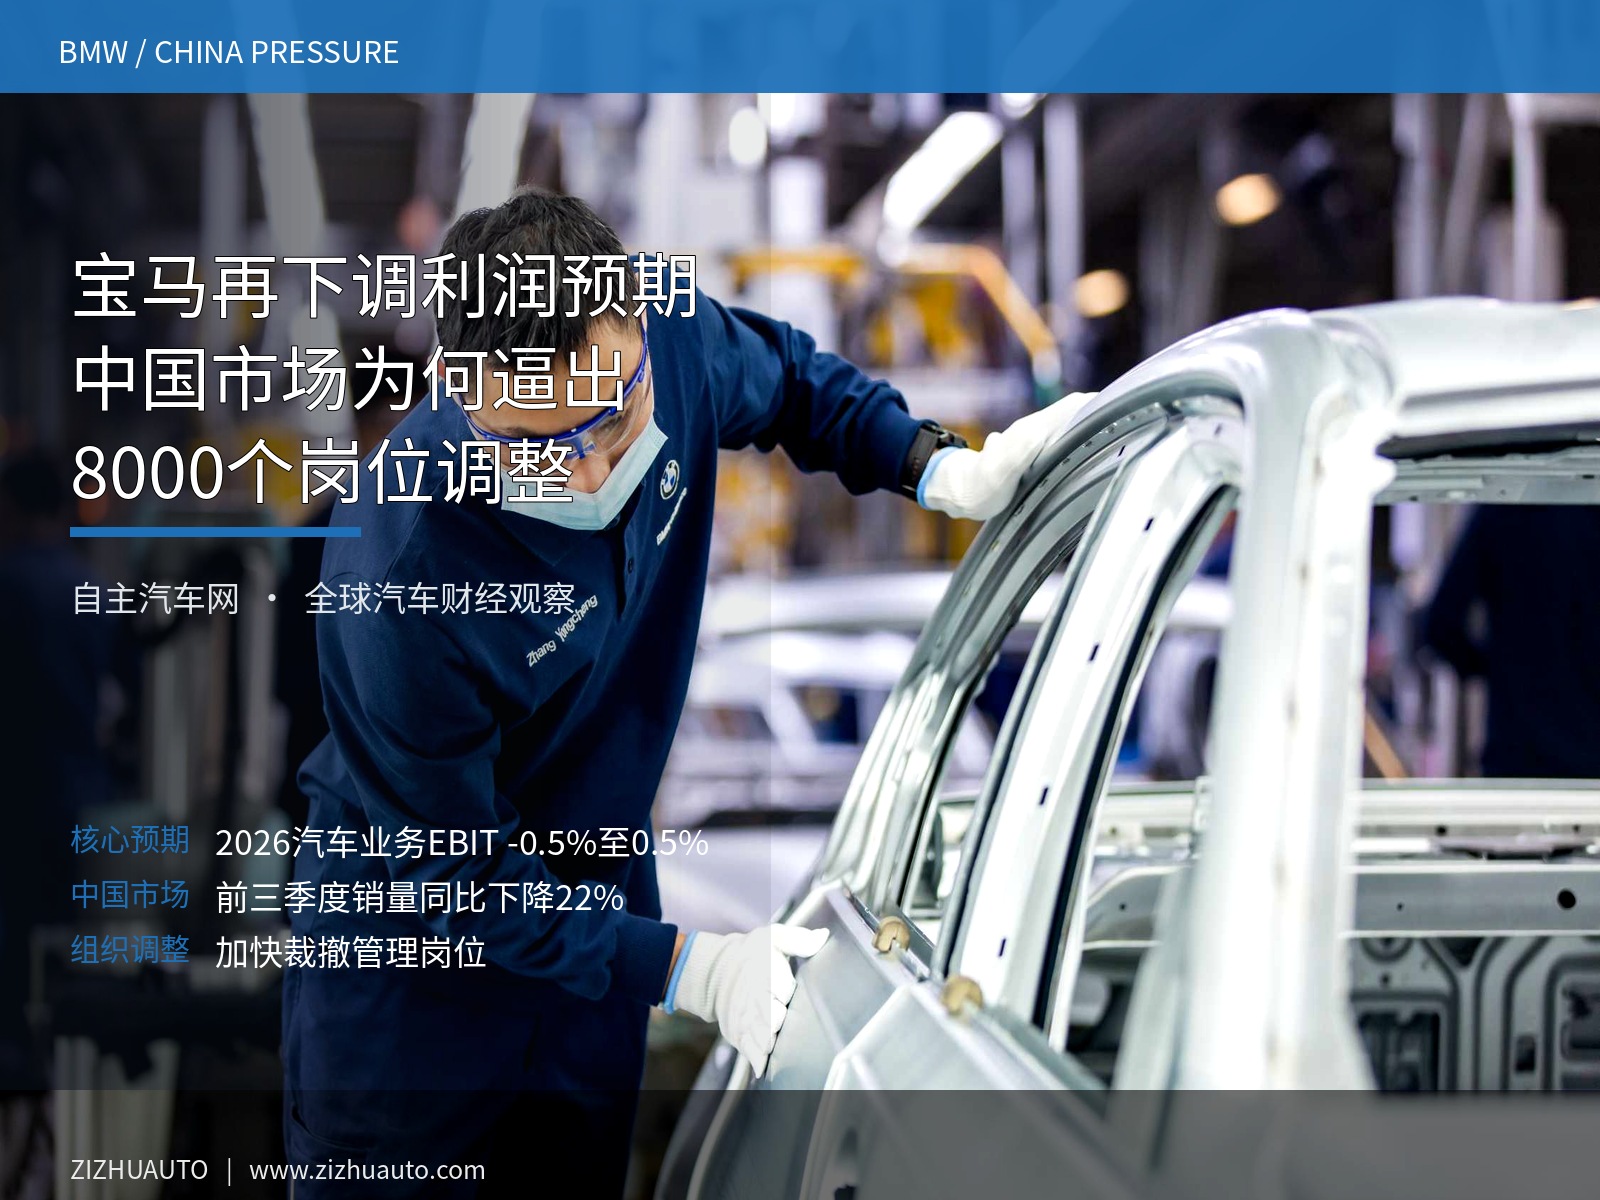
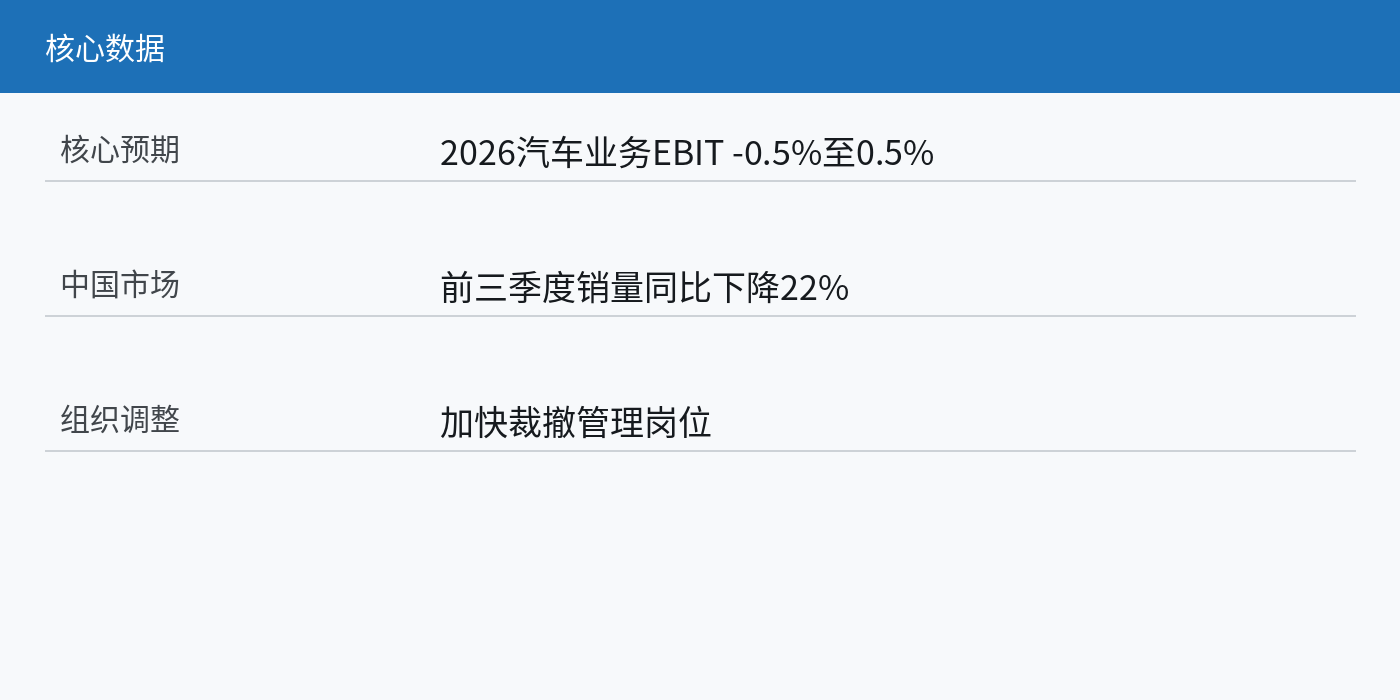
宝马在第三季度业绩发布前再次下调2026年汽车业务利润率预期,将区间从1%至3%降至-0.5%至0.5%,并加快组织调整和管理岗位削减。公司同时面对中国市场销量下滑、转型投入增加和高端品牌价格体系承压,宝马的问题已经从“某个季度利润下降”变成全球业务模型需要重算。
宝马曾经依靠中国市场的高增长、高配置和高单价获得稳定利润,但这套模式正在被新的竞争结构打断。中国消费者对智能座舱、辅助驾驶和快速迭代的要求提高,本土品牌又在价格和软件体验上持续进攻,传统豪华品牌的品牌溢价不再像过去那样容易维持。
公司给出的利润率区间几乎贴近零,意味着四季度一次性重组费用将吞掉相当一部分经营收益。宝马并不是没有产品,也不是没有产能,真正的压力在于产品卖得出去,但未必还能以过去的价格卖出去;工厂能维持运转,但固定成本未必能被新业务快速摊薄。
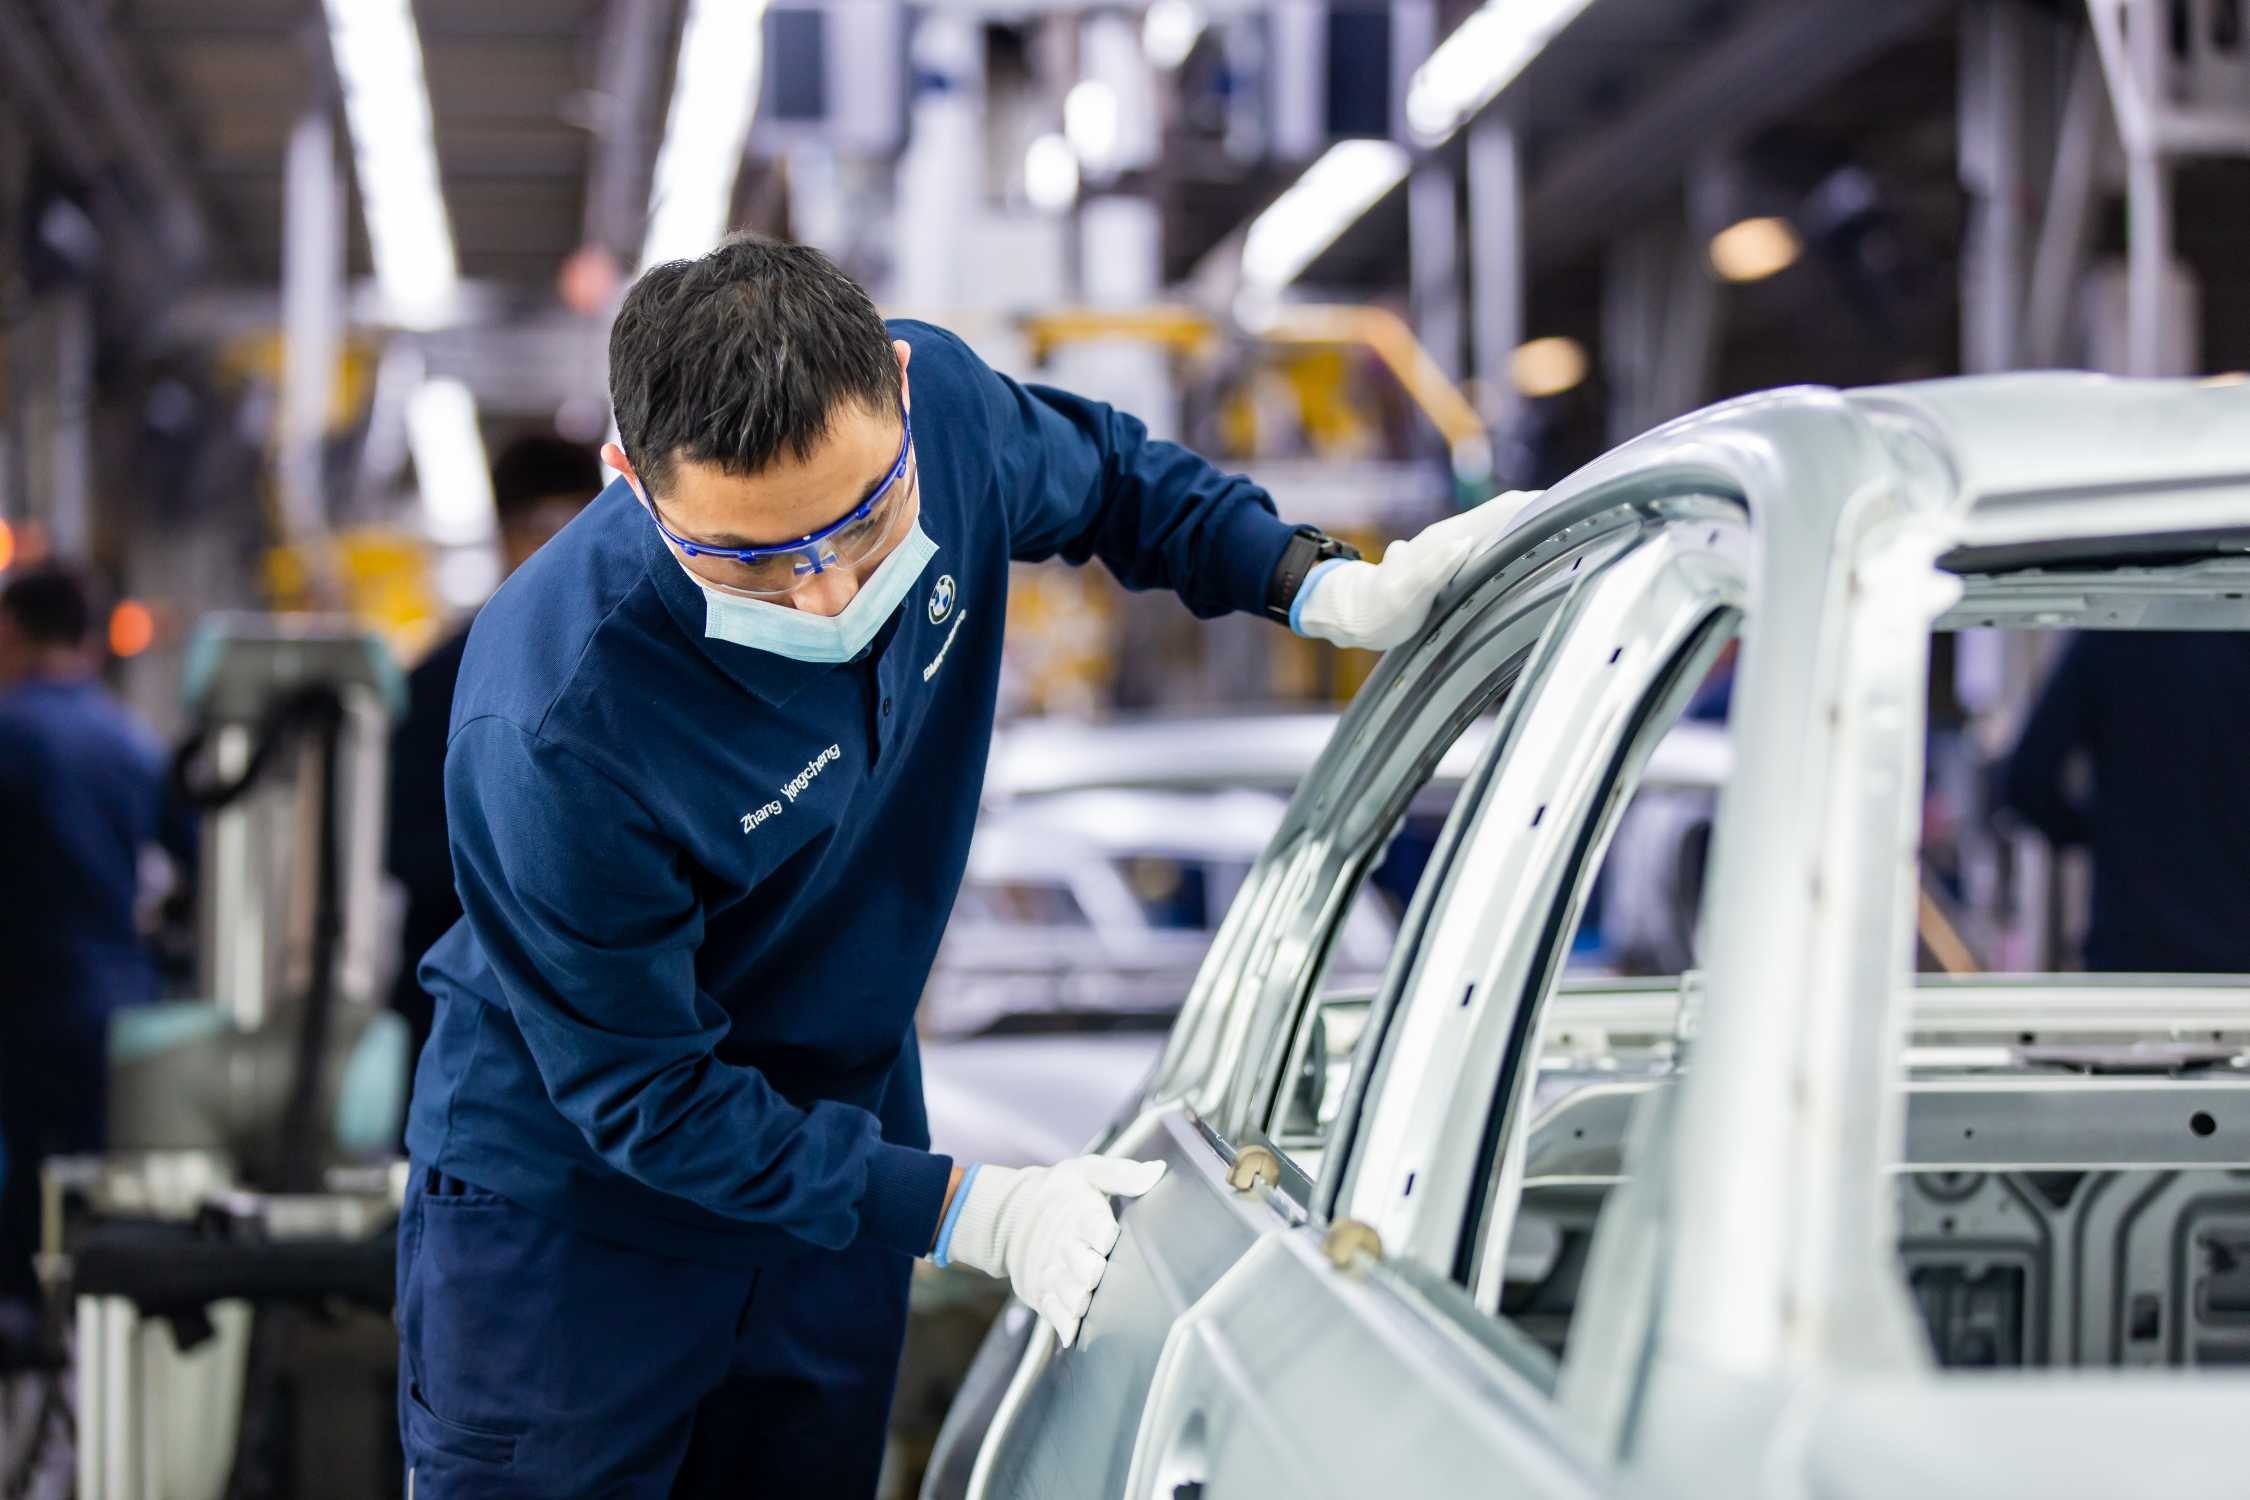
宝马在沈阳的生产线仍然保持着很高的制造标准,技术人员、质量检查和生产节拍都在正常运行。但生产现场的效率,并不能抵消市场端的价格和结构变化。对跨国车企而言,最难的并不是把车造出来,而是把全球研发、制造、软件和渠道成本合理分摊到每一个市场。
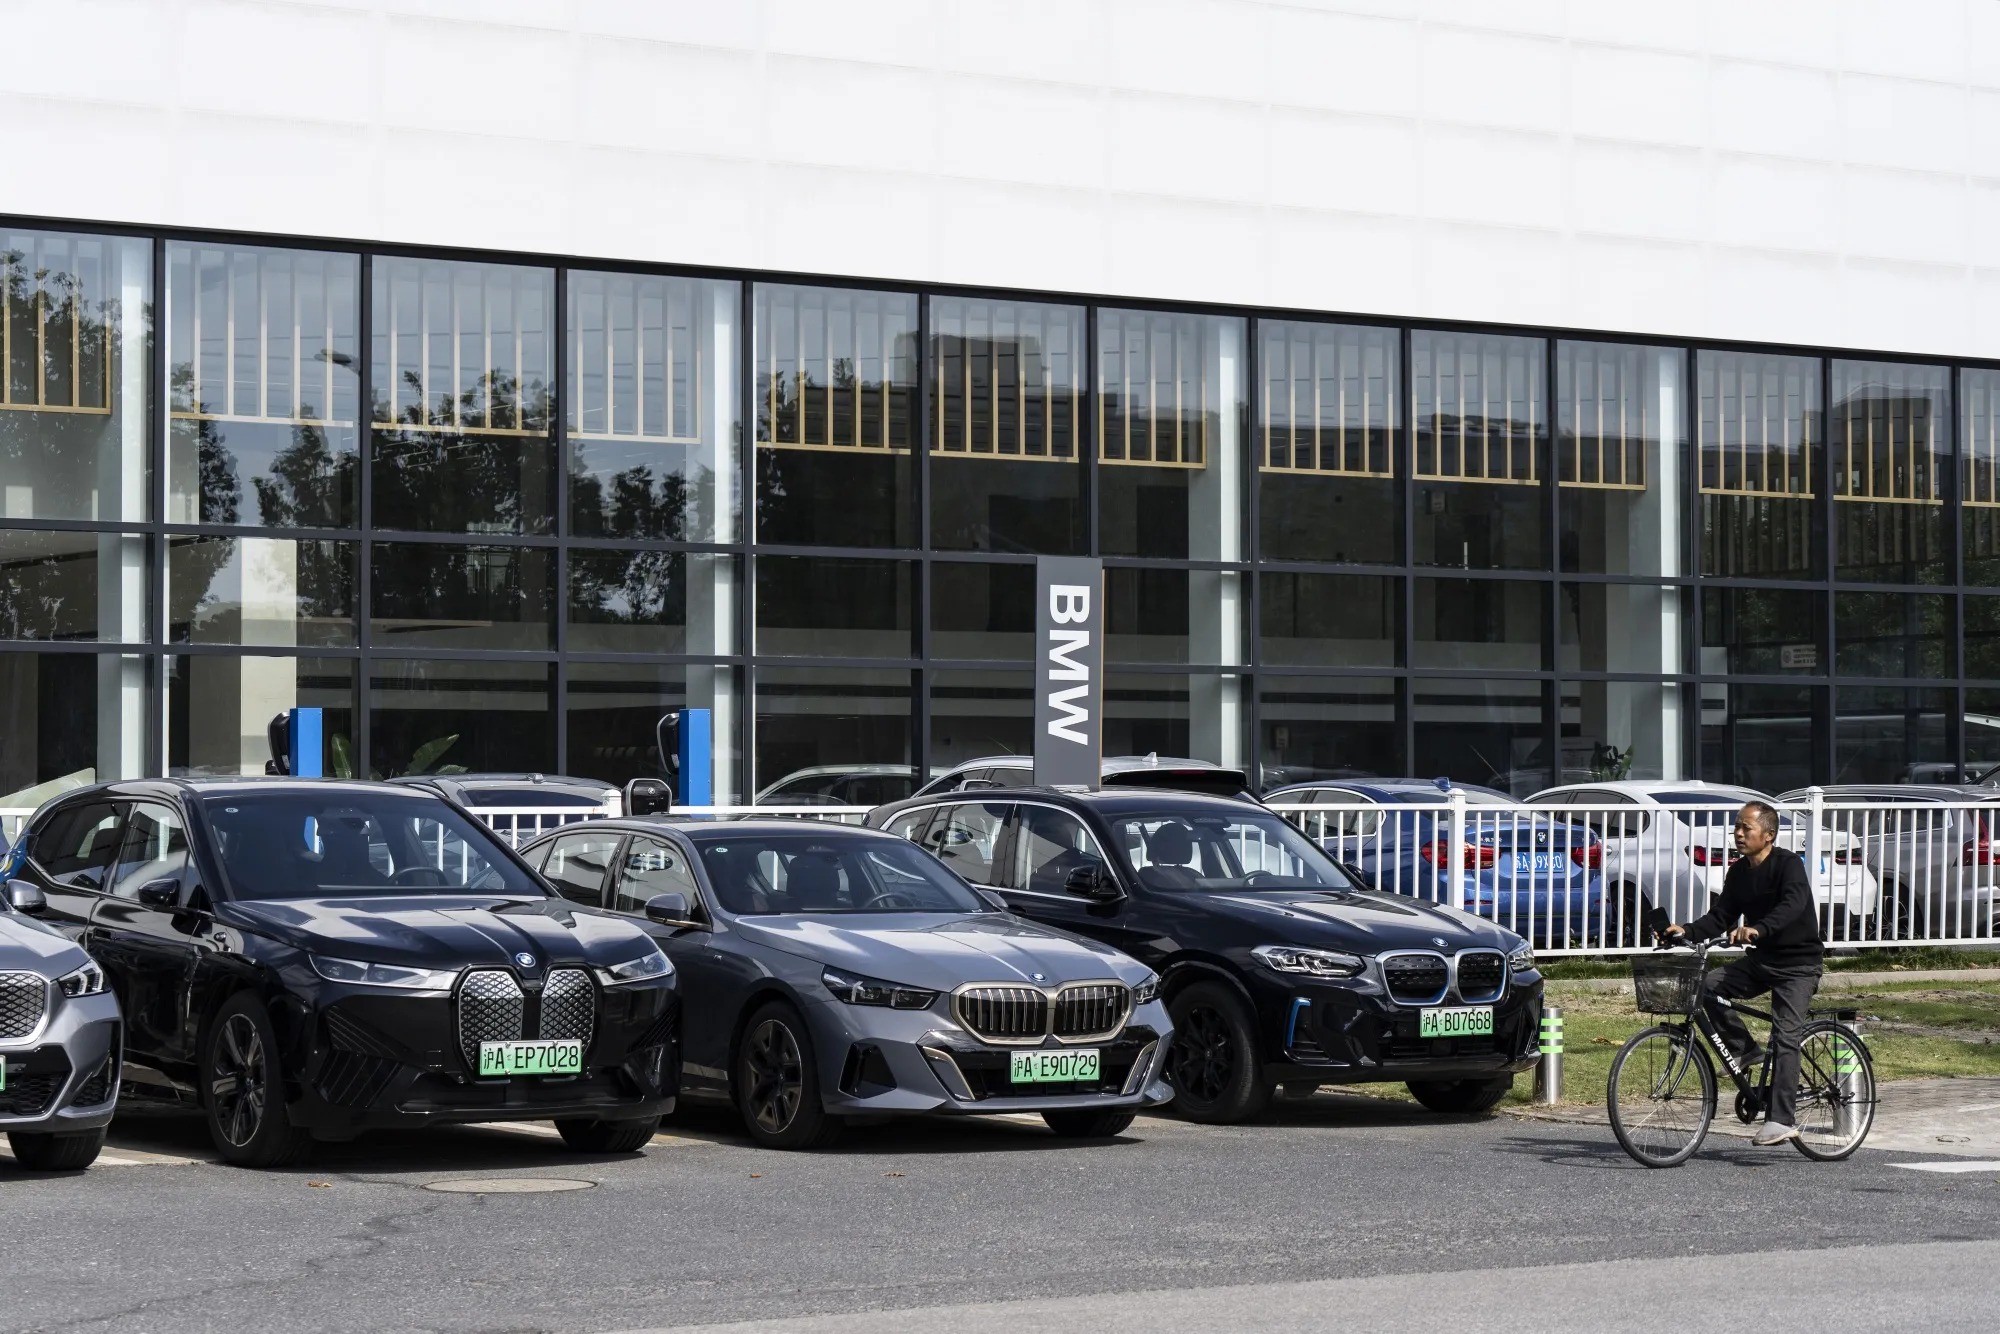
中国业务下滑还会影响宝马的产品节奏。为了保住销量,企业可能需要增加终端优惠和金融政策;为了保住品牌,又不能长期依赖大幅让利。价格体系一旦被打穿,豪华品牌的二手车残值、经销商库存和新车利润会同时受到影响,最终形成销售端越努力、利润端越紧张的循环。
宝马把希望放在Neue Klasse和新一代纯电产品上,这是必要的,但并不意味着转型成本会立刻消失。新平台需要重新建设软件、电子电气架构和供应链,旧平台又不能马上退出,企业会在一段时间内同时承担两套体系的成本。
管理岗位削减可以带来直接费用下降,却也可能影响决策速度和区域市场响应。中国市场变化快,产品、营销和售后都需要更短的反馈链条。如果组织调整只停留在减少职位,而没有同步改变产品开发和本地化机制,节省的费用可能换不来竞争力。
宝马还要面对一个更现实的指标:海外市场的增长能否填补中国市场的缺口。欧洲和北美仍有高价值客户,但这些市场同样受到利率、关税、能源政策和电动车渗透节奏影响,单靠地理分散不能自动消除经营风险。
对宝马经销商和消费者来说,利润预警的影响会逐步传导到终端。经销商会更谨慎地进车,消费者会更关注优惠、残值和售后承诺。企业如果只把问题解释成短期汇率或一次性成本,可能会错过重新建立产品价值的窗口。
宝马在中国市场还要处理经销商和库存的双重压力。终端优惠越大,短期销量可能越好看,但经销商利润、二手车残值和品牌定位会一起承压;如果收缩优惠,订单又可能进一步流失,这正是豪华品牌最难摆脱的两难。
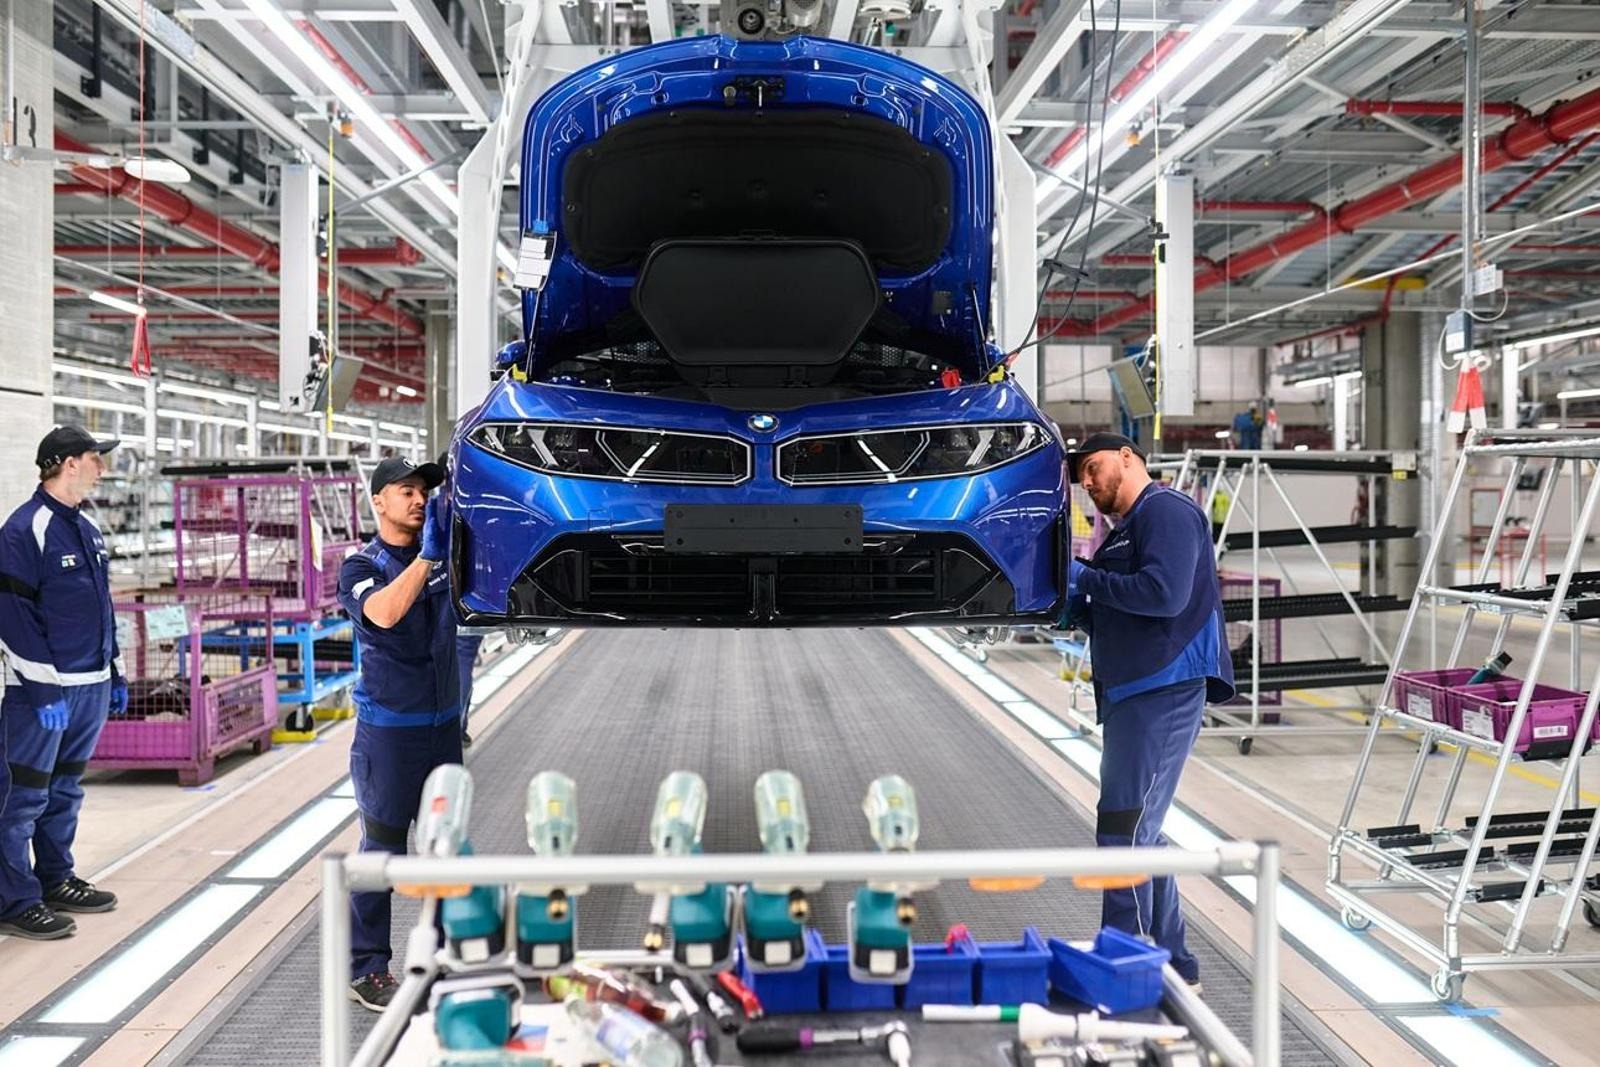
真正的转型还包括本地研发和软件合作。中国用户对车机、辅助驾驶和数字服务的反馈速度,已经超过传统全球研发流程的响应速度。宝马若不能让中国团队拥有更大的产品决策权,Neue Klasse即使硬件先进,也可能在市场体验上慢半拍。
宝马的品牌优势仍然存在,但必须通过更稳定的产品体验重新兑现。接下来市场会观察新车上市后的订单质量、终端优惠和售后满意度,而不是只看发布会上的技术参数。
只要中国市场不能恢复健康的单车利润,宝马在全球其他地区的增长就很难完全填补缺口。企业必须同时解决产品定义、渠道库存和本地化软件能力,单纯依靠削减岗位只能减缓压力。
自主汽车网判断,宝马当前最重要的不是把利润率预测说得更乐观,而是让中国市场的产品、软件和渠道真正恢复竞争力。中国市场已经不是跨国品牌的“利润蓄水池”,而是全球车企必须重新学习的高难度考场。关注自主汽车网。