一场围绕技术、专利与全球市场的汽车动力路线之争
自主汽车网:张国利
11月5日,美国汽车售后市场组织公布了一份新预测:到2035年,混合动力车型可能占美国新车销量的32%,BEV约为25%。这两个数字看上去像是在互相较劲,但它们真正透露的,是美国消费者仍在犹豫什么、日本车企手里还剩下什么,以及中国电池和纯电产业链已经走到了哪一步。
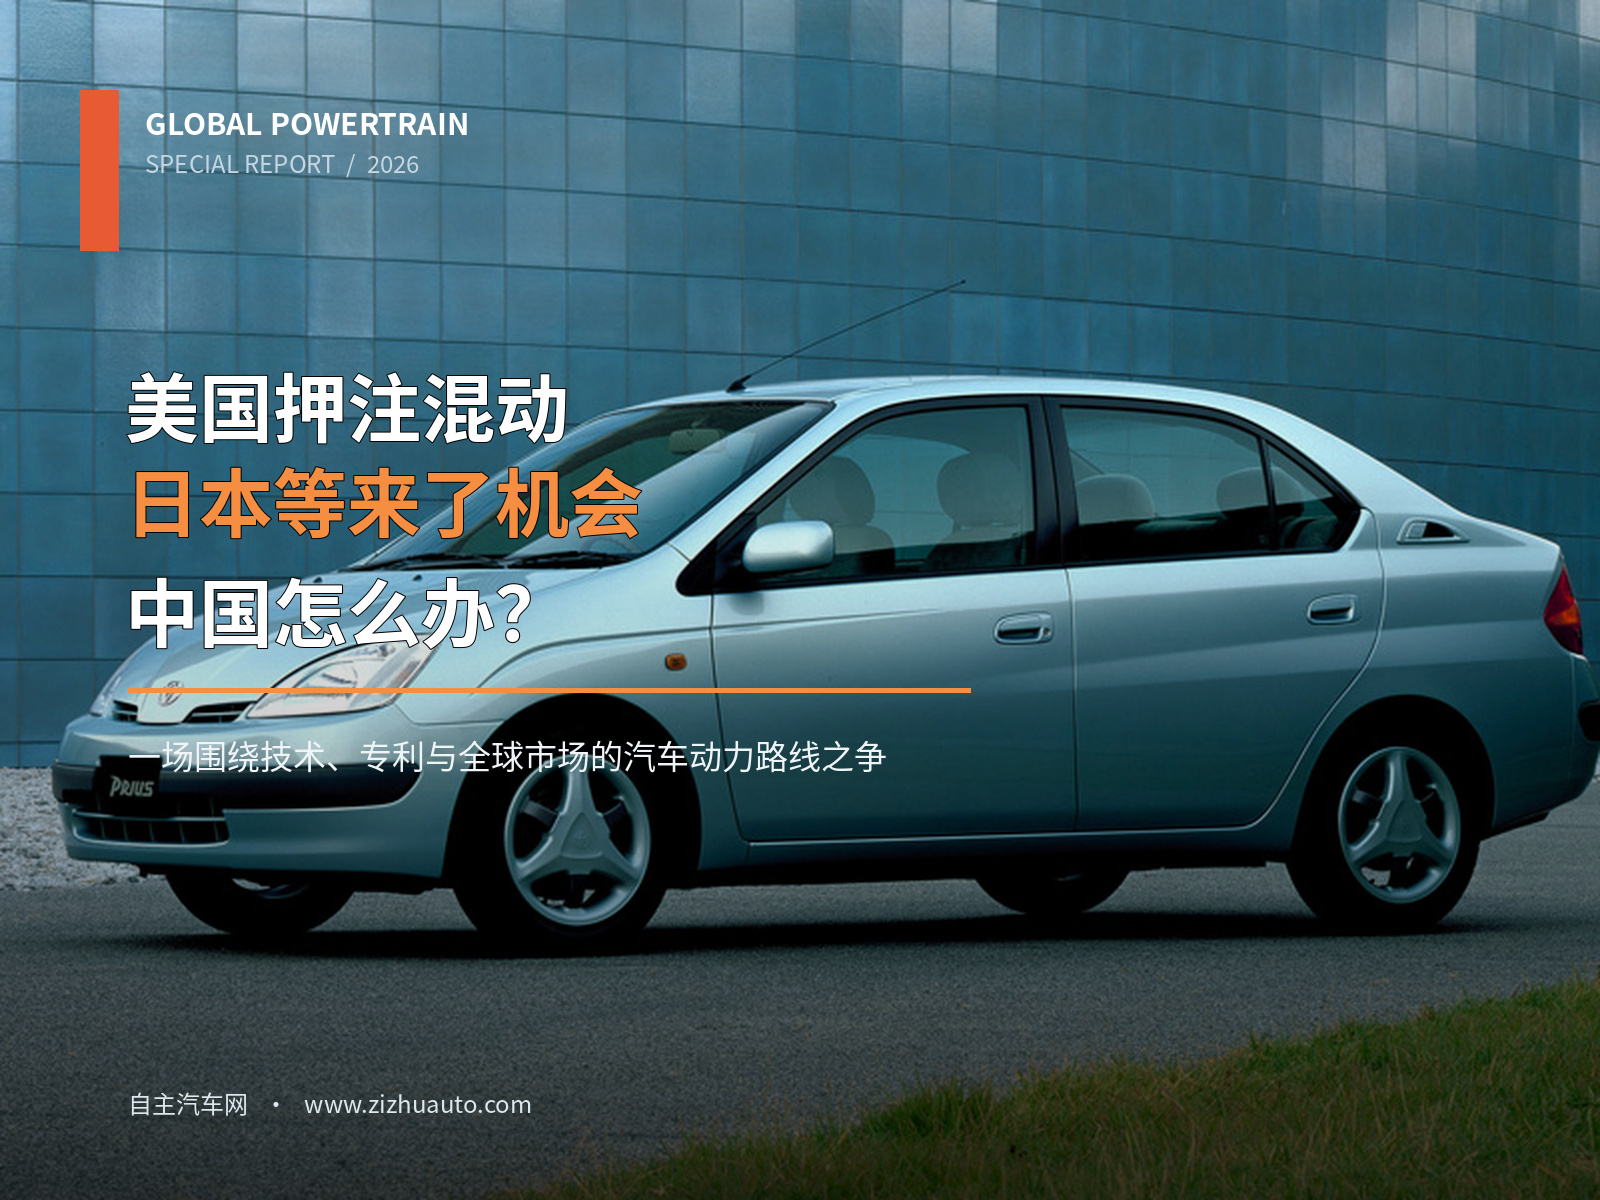
封面照片:1997年第一代丰田普锐斯。资料:Toyota Motor Corporation官方资料。
美国先给出了一张不太一样的牌
11月5日,美国汽车售后市场组织公布了一份预测,里面有两个数字很容易让人先吃一惊:到2035年,混合动力车型可能占美国新车销量的32%,BEV约占25%。如果只看标题,这像是混动突然又赢回了主动权。可把报告正文读下去,会发现它说的其实是另一件事——美国消费者的选择,正在沿着一条和中国、欧洲不完全相同的路走。
这份预测首先只针对美国市场。报告里的“hybrids”还是一个合并口径,包含HEV、PHEV和EREV,公开摘要没有拆出三种技术各自的2035年占比。所以,32%不能直接说成传统混动会占美国新车三分之一,更不能拿来证明混动已经在全球反超纯电。数字没有错,真正容易出错的是把它放到了不属于它的位置上。
报告里还有一些更接近生活的线索。2026年上半年,美国BEV约占新车销量的6%,中国为38%,欧洲市场估计为23%;售价低于4.5万美元的车型,在美国新车市场中的占比从2024年的14%升到2026年的24%。对很多美国消费者来说,家里能不能装充电桩,开长途是否省心,车价会不会把家庭预算压得太紧,往往比“纯电还是混动”这几个字更先决定最后买什么。
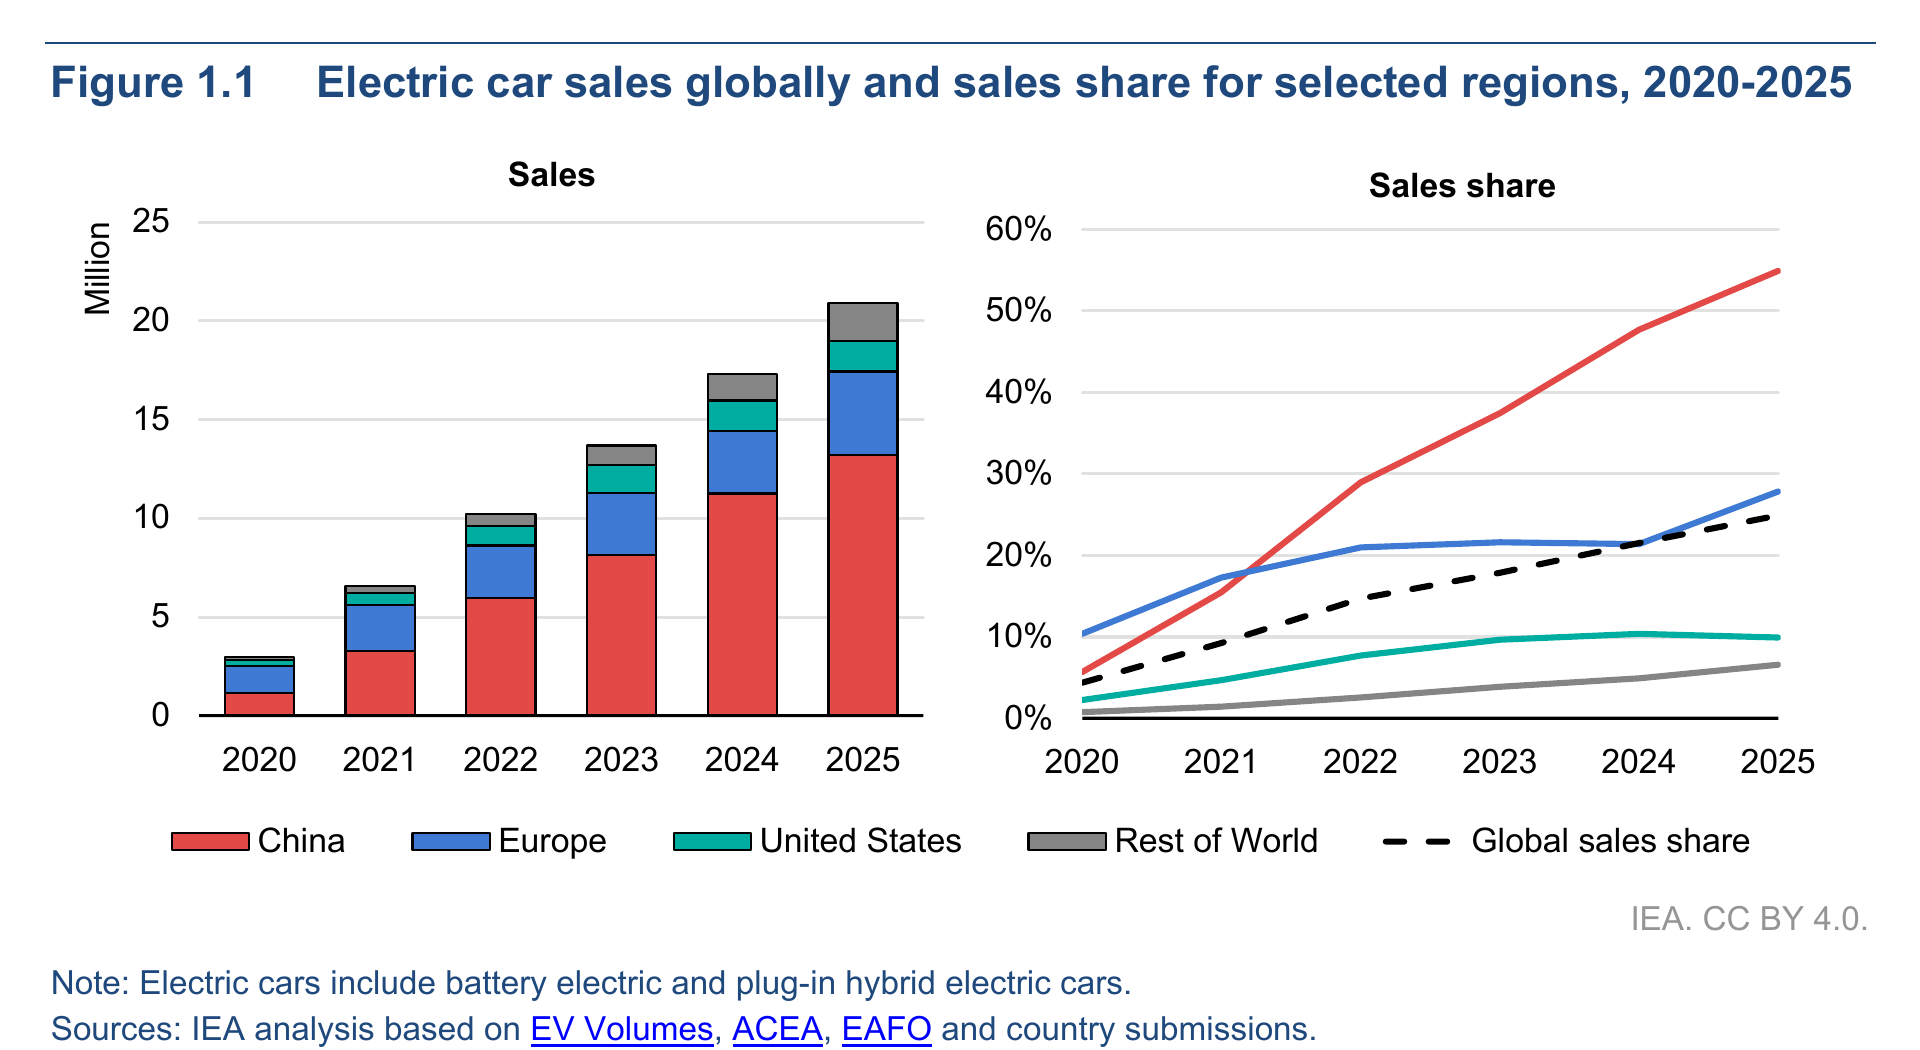
图|IEA《Global EV Outlook 2026》Figure 1.1。电动汽车口径包含BEV和PHEV,资料:IEA。
丰田的底牌,仍然是那套系统
说到混动,就绕不开第一代普锐斯。它在1997年上市时,丰田并没有把这件事包装成一个单独的节油零件,而是把汽油发动机、电机、发电机、镍氢电池和动力分流机构放在同一套系统里,让它们在不同速度、负荷和电量之间不断配合。发动机尽量工作在高效率区间,车辆减速时把动能收回来,电机在需要的时候补上那一下。今天看起来顺理成章,放在当年,却是一个需要整车、变速机构和控制软件一起磨出来的工程。
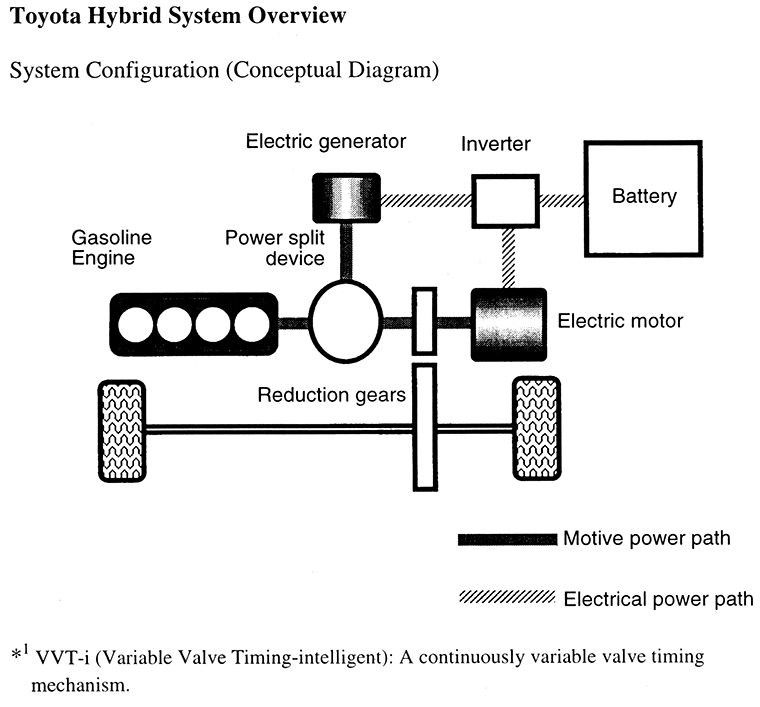
图|丰田1997年Toyota Hybrid System概念图。资料:Toyota Motor Corporation官方资料。
日本车企真正积累下来的,也正是这套工程能力。它包括硬件,也包括标定、耐久、热管理、供应链和售后经验。丰田2019年宣布,向其他制造商提供约23,740项电动化相关专利的免许可费使用机会,许可期到2030年年底。专利涉及电机、功率控制单元、系统控制、发动机变速驱动桥、充电器和燃料电池,覆盖HEV、PHEV和FCEV等多种技术,并不等于一组只为传统HEV准备的专利。
美国市场这次露出的窗口,正好给了这套技术再次被看见的机会。消费者想少烧一点油,却还没有准备好承担纯电动车的充电、续航和折旧不确定性,成熟混动就会显得踏实一些。至于这份踏实能换来多大的市场,最后还得回到价格、排放规则和日常使用成本上。
中国的优势,已经写进供应链
把视线拉回中国,第一件事是别把两个统计口径混在一起。工信部公布的2025年全年汽车数据里,新能源汽车销量为1649万辆,占全部汽车新车销量的47.9%,这里包括乘用车和商用车。IEA按全球可比的“电动汽车”口径统计,中国2025年售出的电动汽车超过1300万辆,占中国新车销量接近55%,其中包括BEV和PHEV。两个数字都成立,只是回答的不是同一个问题。
中国真正让对手感到压力的,也不只是销量。IEA数据显示,2025年全球生产近2200万辆电动汽车,中国生产约1600万辆,占全球近75%;中国电动汽车出口超过250万辆,约占全球电动汽车贸易的40%。在电池环节,中国占全球电芯产量80%以上,正极活性材料约85%,负极活性材料超过90%。从材料、电芯、模组、电驱到整车制造和出口,许多原本分散在不同国家的环节,被压缩进了一个距离更短、反应更快的产业集群。
规模带来的变化,常常比“便宜”两个字更深。产品迭代快了,零部件验证快了,供应商和整车企业之间的沟通也快了。纯电平台还给了中国车企一次重新安排电池、电驱、热管理和电子电气架构的机会,于是价格、配置和更新速度都变得更有竞争力。只是规模不会自动变成高利润、长寿命或全球品牌溢价,这些部分,仍然要靠时间和一款款产品去证明。
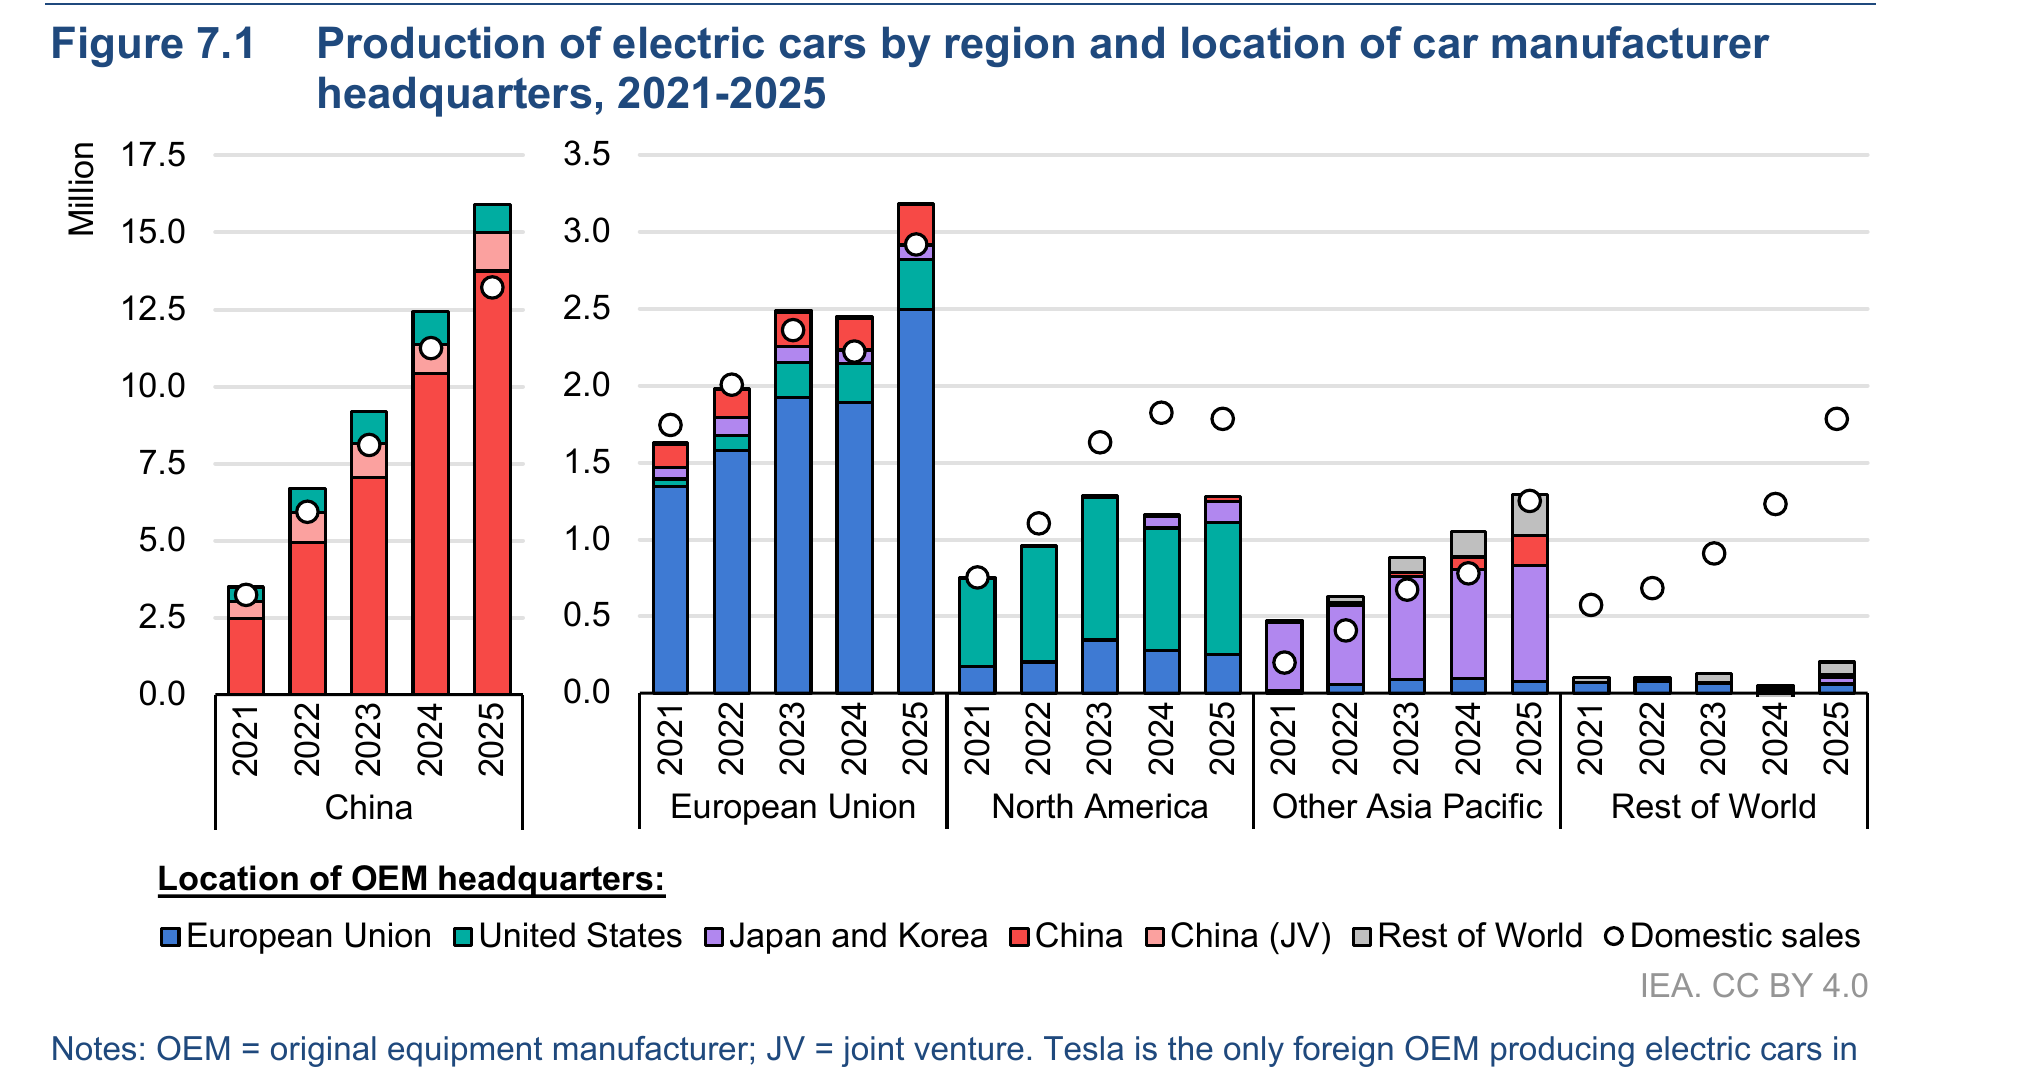
图|IEA《Global EV Outlook 2026》Figure 7.1。资料:IEA。
欧洲靠规则,美国看成本
中国、欧洲和美国的电动化进程,本来就不是同一条时间线。IEA统计,2025年欧洲电动汽车占新车销量约28%,美国略低于10%,中国接近55%。欧洲有更强的排放规则和合规压力,美国更看价格、车型供给、家庭充电条件和政策变化,中国则是在完整供应链和激烈竞争中把价格一步步压下来。三个市场都在电动化,只是推动它们往前走的力量不一样。
生产端的差异也很明显。欧盟2025年电动汽车产量接近320万辆,仍是全球第二大生产地区,但进口正在增加,中国品牌和中国资本参与的产能也越来越难被忽略。欧洲有法规和高端制造的积累,却要面对电池和关键材料成本;美国有强大的品牌、软件和资本市场,但电池供应链与充电网络仍在建设;中国的规模领先,却要面对贸易壁垒、海外售后和品牌信任这些更慢、更难的课题。
所以,美国2035年的32%和25%,更像是一张美国消费者结构变化的草图。它提醒车企,混动车型还得继续准备,纯电产品也必须把价格和补能这两道题答得更好。至于中国、欧洲乃至其他市场会不会照着这张图走,没人能替它们提前下结论。
专利数字很大,答案却没那么简单
WIPO对2000年至2023年的专利族做了统计。在可持续推进技术的电动推进子领域,中国发明人公开的专利族为44,248项,日本为31,126项;在电池子领域,中国为155,256项,日本为107,591项。中国增长得很快,日本的积累很深,这两句话可以同时成立。
问题在于,专利族从来不是一张现成的胜负表。它把同一项发明在不同国家或地区提交的相关申请归到一起,其中可能有申请没有授权,也可能授权后已经失效,或者只在一个市场有实际价值。WIPO还指出,2000年至2023年,陆路交通技术专利族数量最多的企业仍以日本、德国和美国企业为主,丰田汽车的陆路交通专利族超过3.7万项。数字能告诉我们谁在长期投入,却不能替我们判断谁已经把技术变成了最好的产品。
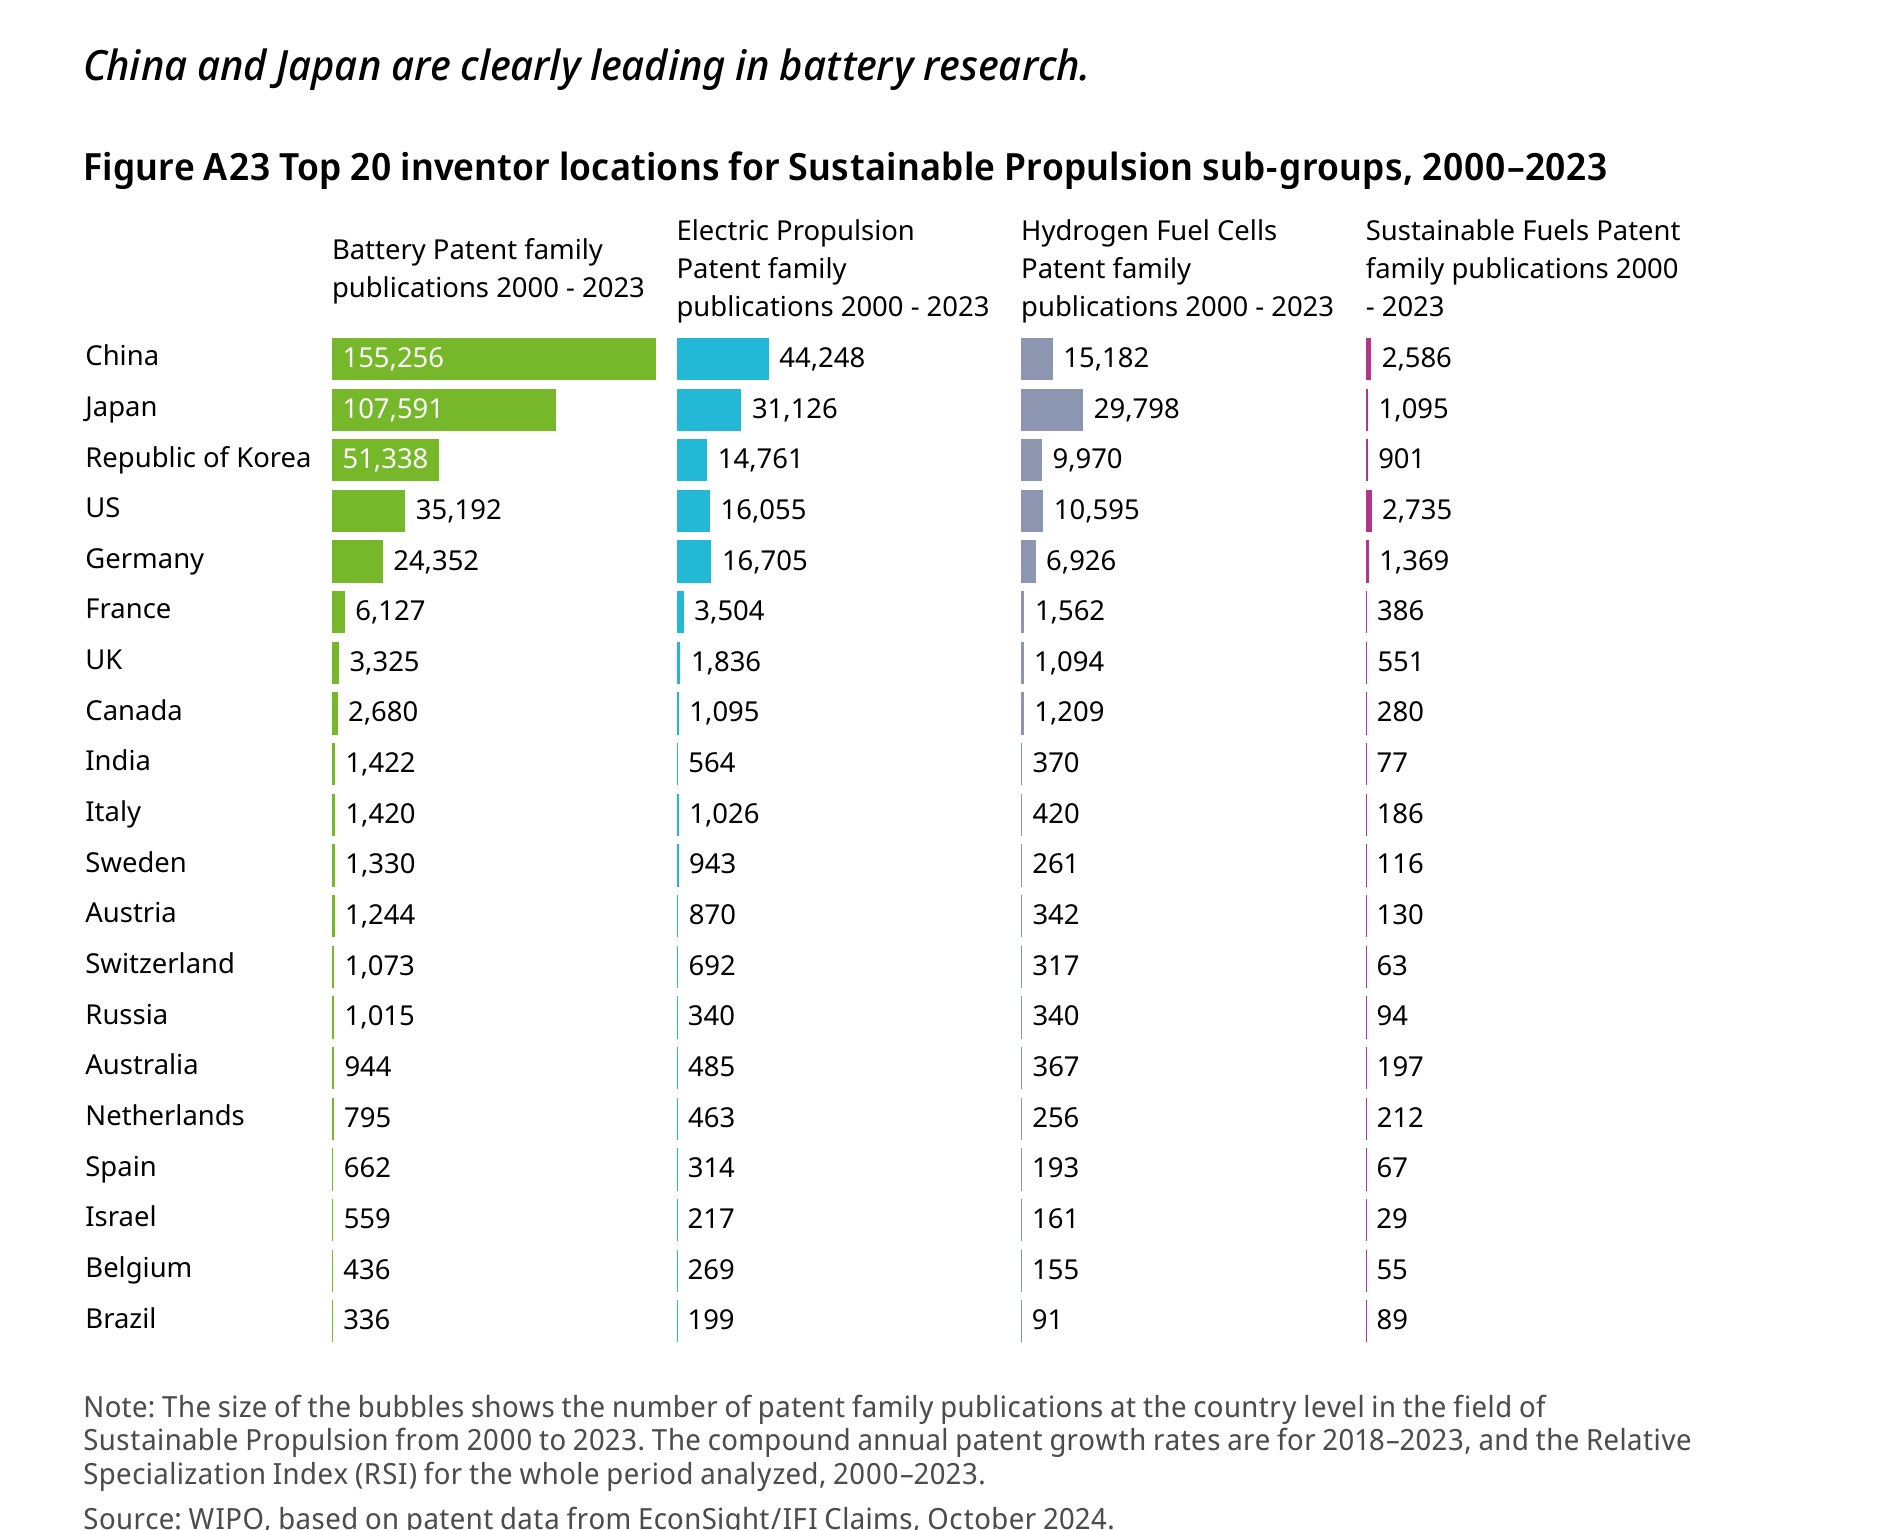
图|WIPO《Future of Transportation on Land》Figure A23。这里统计的是专利族,不等于有效专利。资料:WIPO。
对中国来说,下一步不是简单地把申请数量再往上堆,而是让更多专利变成稳定的产品、全球合规的技术和可持续的利润。对日本来说,真正的问题也不是专利够不够多,而是过去那套积累,能不能在纯电平台、软件和电池制造的新竞争里继续派上用场。
固态电池还在路上
固态电池很容易被写成下一张王牌。WIPO数据显示,全球固态电池专利族发表数量从2010年的290项增加到2023年的2033项;2000年至2023年,日本发明人公开的相关专利族超过7000项,占这一领域近40%,中国为4625项。日本投入得早,也确实积累得多,但这还不能等同于已经拿到了量产答案。
真正的难题仍在材料、界面、循环寿命、加工、堆叠精度、制造良率和成本。实验室里跑出一个漂亮指标,和一辆车在工厂里稳定下线,中间隔着很长一段路。丰田与合作伙伴公布的研发资料显示,全固态电池仍处在产品开发和量产方法开发阶段,目标商业化时间为2027年至2028年。目标值得关注,但它不是交付承诺,样车、产线和成本还要一道道过关。
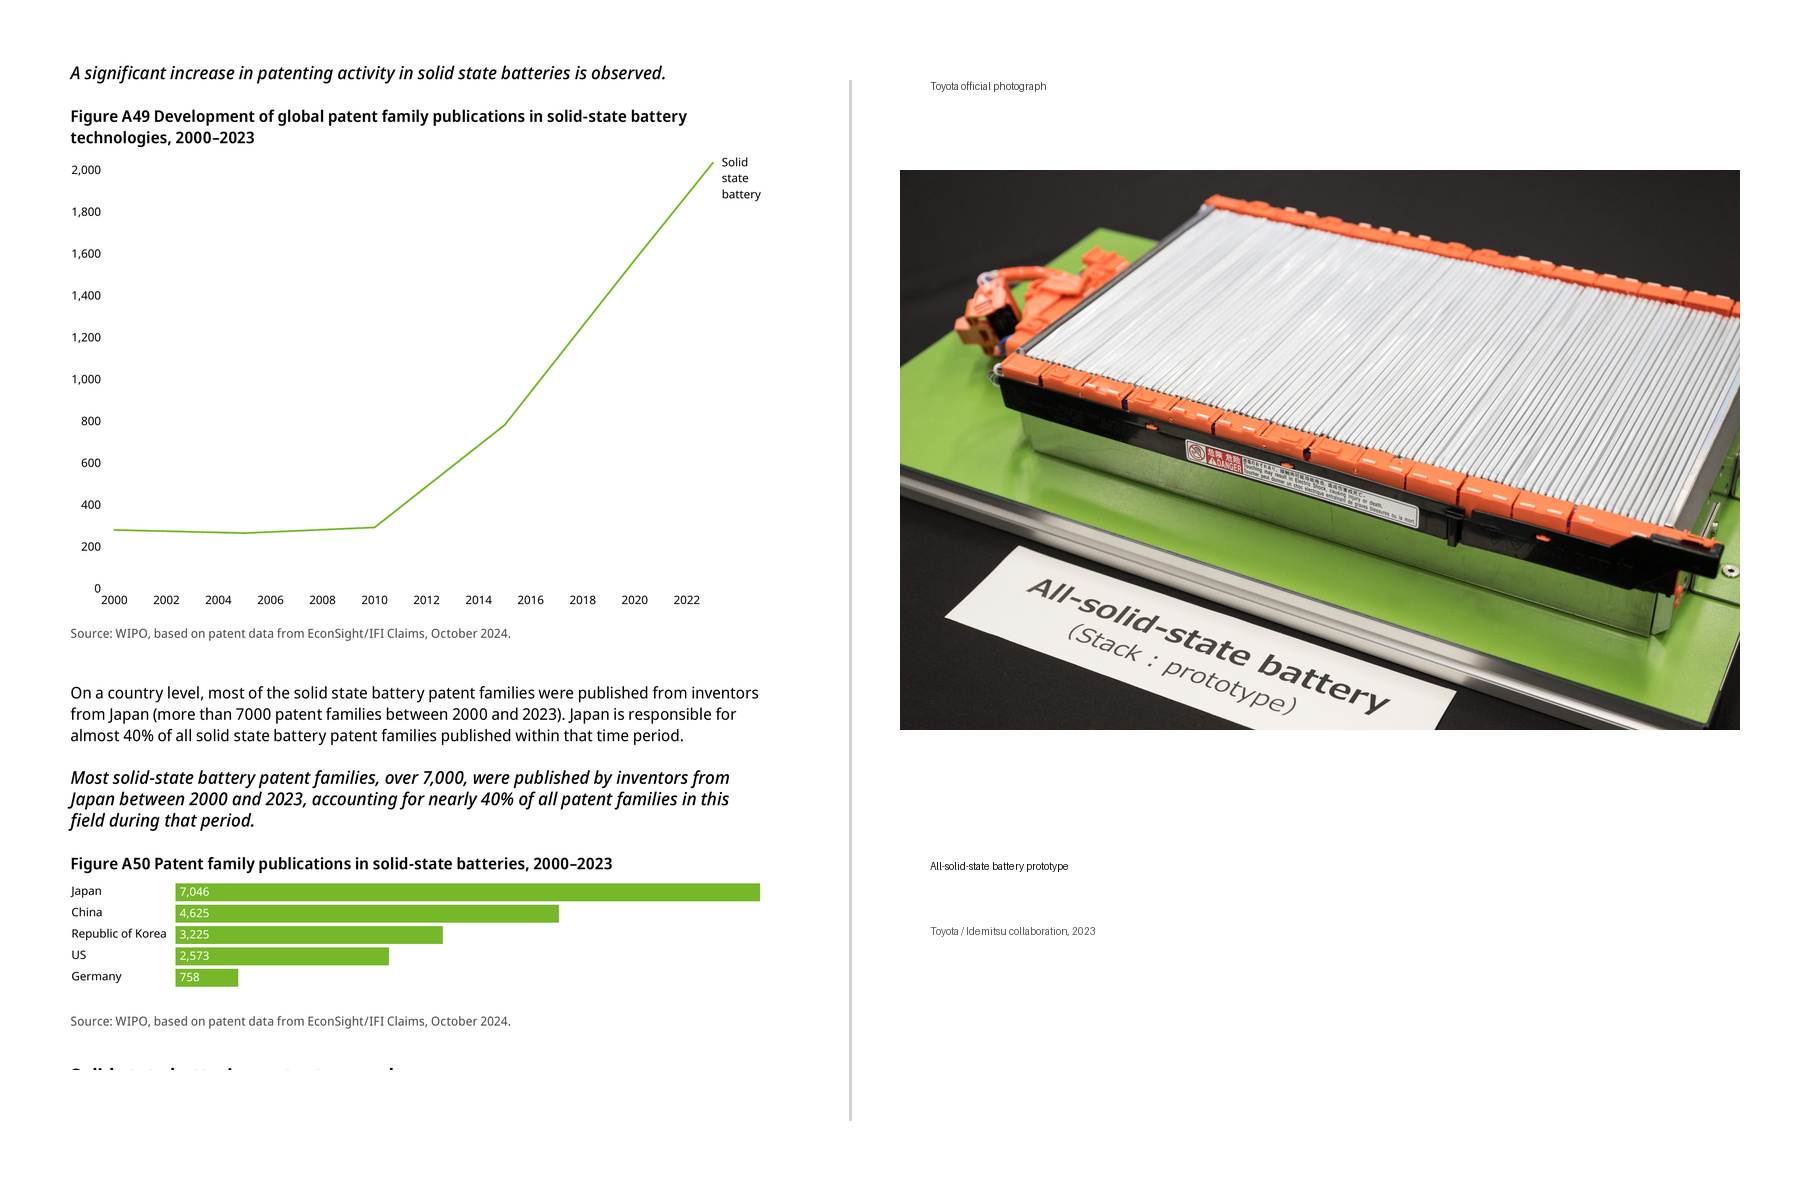
图|左为WIPO固态电池专利族图表,右为Toyota/Idemitsu全固态电池原型照片。资料:WIPO、Toyota。
中国企业也在推进固态和半固态电池。中国有材料、电芯和整车验证的规模,日本有长期材料研究、车企系统工程和专利积累。下一轮较量未必是谁在发布会上先喊出最高指标,更可能是谁能把实验室成果耐心地做成大批量、可维修、普通消费者买得起的产品。
先把四个词说清楚
HEV不需要外接充电,电池主要靠发动机和制动能量回收维持电量,适合充电条件有限、又想少烧油的人。PHEV可以外接充电,短途更多用电,长途保留燃油补能,但它到底省不省,和车主愿不愿意充电关系很大。EREV通常由电机驱动车轮,发动机主要负责发电,驾驶感受更接近纯电,却还留着燃油补能这条退路。BEV完全依靠电池供电,结构和效率是优势,补能网络、低温表现和电池成本决定体验。
把这四种技术放在一张表里,事情很快就会被说得过于简单。美国这份预测把HEV、PHEV和EREV合并成“hybrids”,没有公开四种路线各自的2035年占比。因此,能够确认的只是美国市场可能会经历更长的混动阶段,不能把它写成某一种混动形式已经确定胜出。
接下来真正会被消费者反复比较的,还是那些很具体的事情:全生命周期成本、可靠性、能源效率、补能便利性、维修体系、残值和当地法规。技术路线会并存,市场也会继续分化。日本的混动系统、中国的电池与电驱规模、欧洲的规则、美国的消费习惯,都会在这场变化里留下自己的痕迹。
美国预测中的32%与25%,讲的是美国2035年的新车市场结构,不是全球动力路线的最终答案。日本确实等来了一个窗口,但这个窗口来自美国市场的实际条件;中国已经把纯电汽车、电池和电动推进做出了规模,接下来要证明的,是这些规模能不能沉淀成可靠性、品牌和全球经营能力。
汽车产业最有意思的地方,也许就在这里:它很少按照一张路线图整齐地向前走。有人需要一辆不必找充电桩的混动车,有人已经习惯每天插枪,也有人只在意下一次长途能不能少排队。最后决定动力路线的,不是哪个国家替消费者站队,而是哪种技术能在具体生活里给出更低的总成本、更可靠的产品和更从容的补能。