68.3%的纯电份额背后,是三条动力路线的不同速度
新能源乘用车批发增长,并不意味着每一条技术路线都在同向扩张。乘联分会8月月报显示,纯电动批发同比增长25.9%,狭义插混增长3.1%,增程式却下降10.9%。同一时期的三个方向,说明“新能源”这个大标签之下,竞争已经出现了清晰的分化。[1]
封面为AI场景示意,不对应具体车型或真实新闻现场。
纯电接近七成,但不能只看份额
2026年8月,纯电动乘用车批发103.2万辆,占新能源批发的68.3%;狭义插混38.6万辆,占25.6%;增程式9.3万辆,占6.1%。月报将狭义插混与增程单列,本文保持这一划分,不把两者重复统计。[1]
纯电的体量与同比增速同时较高,意味着它正在承担更多新增批发规模。但份额领先只是市场结构,不是对某一种动力路线适合所有人的证明。不同用户面对的补能条件和使用环境不同,企业也需要针对具体需求做产品,而不是只追随一条总量曲线。
增程承压,环比信号也指向同一边
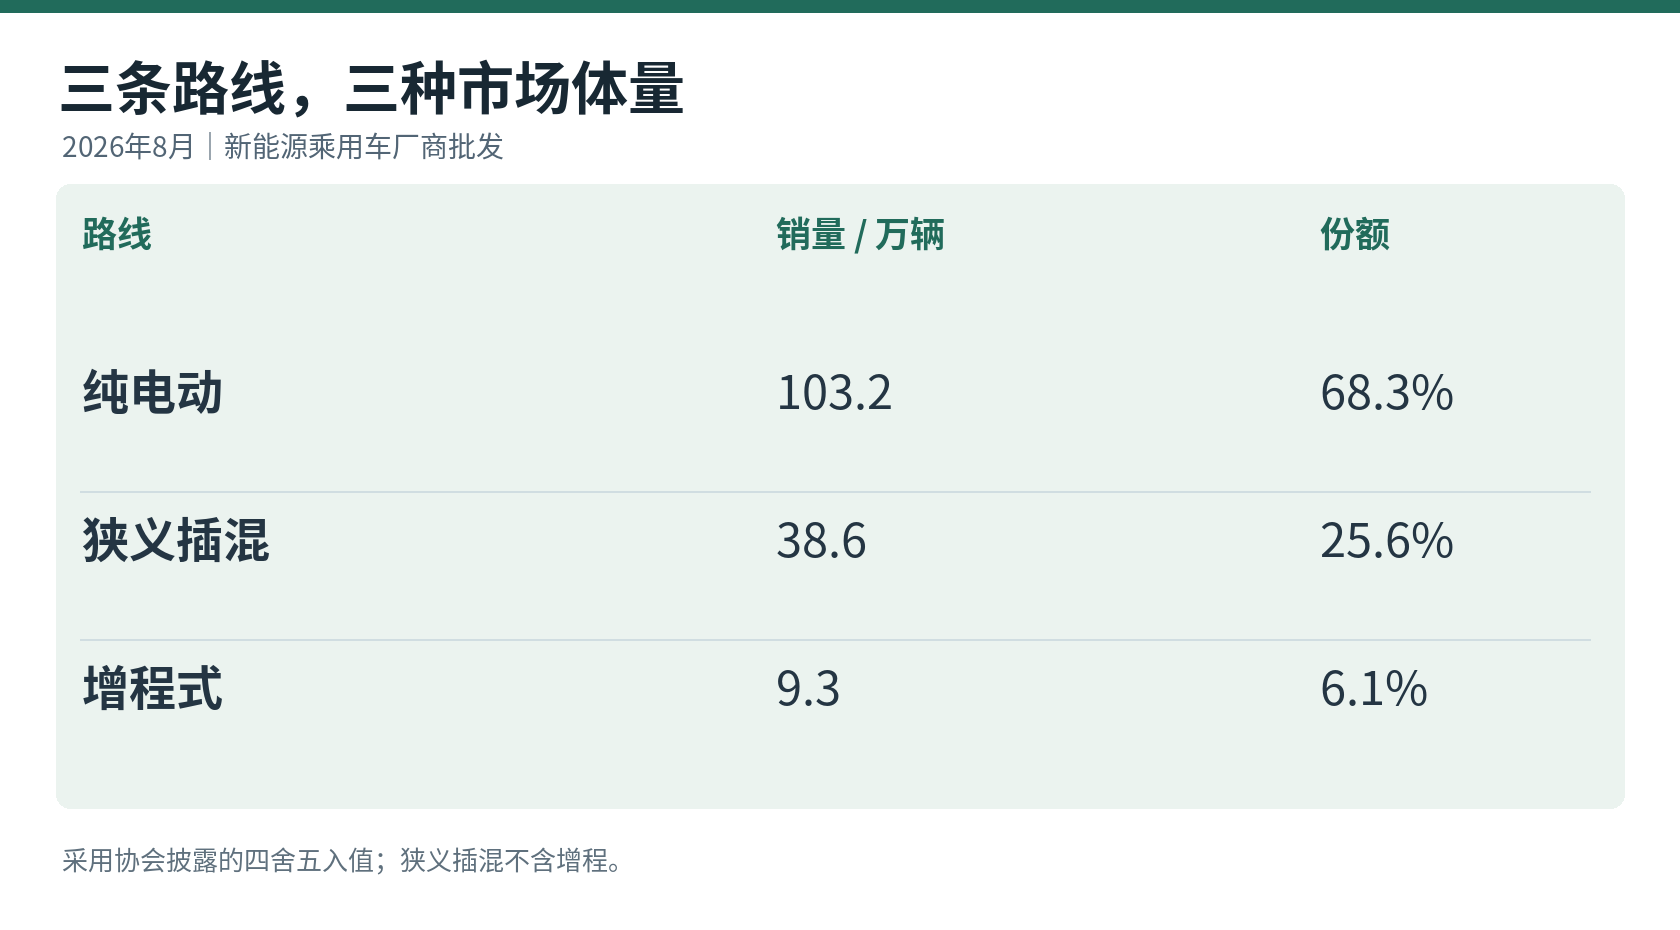
2026年8月新能源乘用车厂商批发结构。销量和占比均采用月报披露值;分项约数相加与总量可能存在四舍五入差异。[1]
把同比之外的环比也放进来,差异更加直观:纯电环比增长6.8%,狭义插混下降0.3%,增程下降8.0%。增程当月不仅低于去年同期,也低于7月;狭义插混同比仍为正,环比则接近持平。[1]
但月报没有给出能将销量变化完整归因到技术、价格、车型换代或交付节奏的证据。直接宣布“增程没有前途”过于仓促,把纯电增长全部归功于某一项新技术,也超出了这份数据能够证明的范围。真正需要做的,是继续拆到车型和具体市场。
路线选择,最终要落到补能这件事
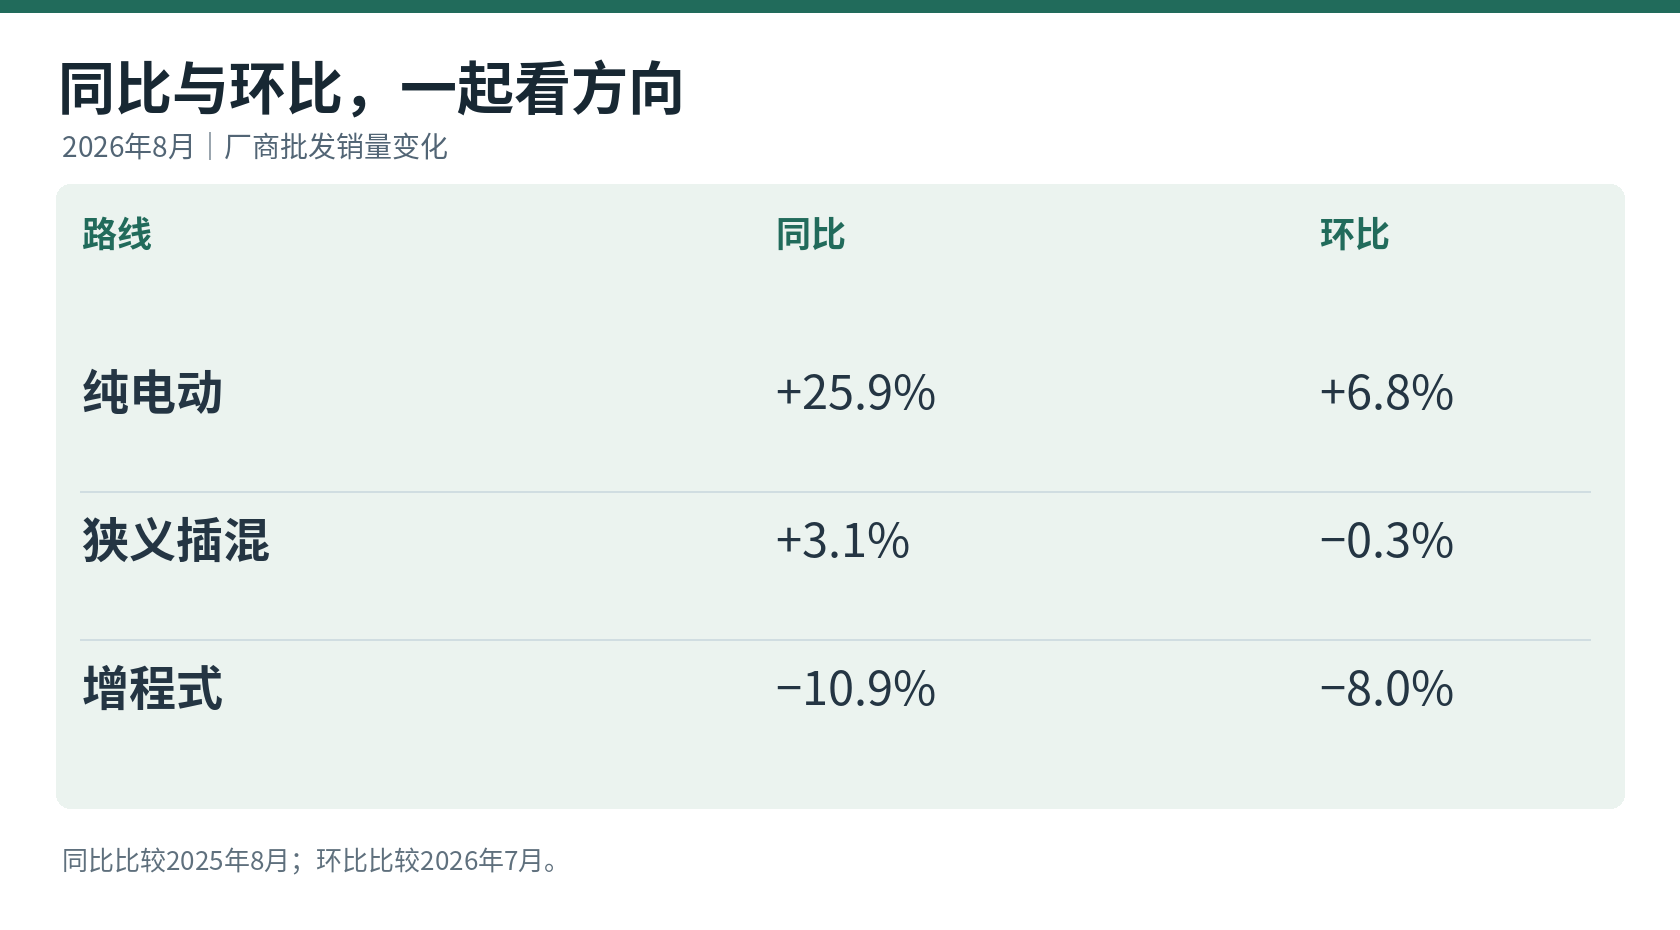
三条路线的8月同比与环比变化,均为协会月报原始披露值;两种增速不相加。[1]
对于消费者,比市场份额更实际的问题,是自己的日常补能是否方便。固定车位能否安装充电设施、常走路线沿途服务是否可用、长途出行集中在什么季节,这些信息应当在选车前核实,不能由销量排名代答。
企业同样不能只提供动力系统。理想在8月公告中披露,截至当月末已运营4,162座超充站、配备22,939个充电桩。这个案例说明,观察产品竞争时,补能网络也是需要单独记录的投入;但站点数量本身仍不能证明每一位用户的路线都被覆盖。[2]
8月的结论应当停在数据能够抵达的地方:纯电扩张更快,狭义插混相对平稳,增程当月承压。趋势值得跟踪,产品需要实测,个人的使用条件更不能被一张占比图替代。
说明:厂商批发含境内外流向,不等同于国内零售。
参考资料