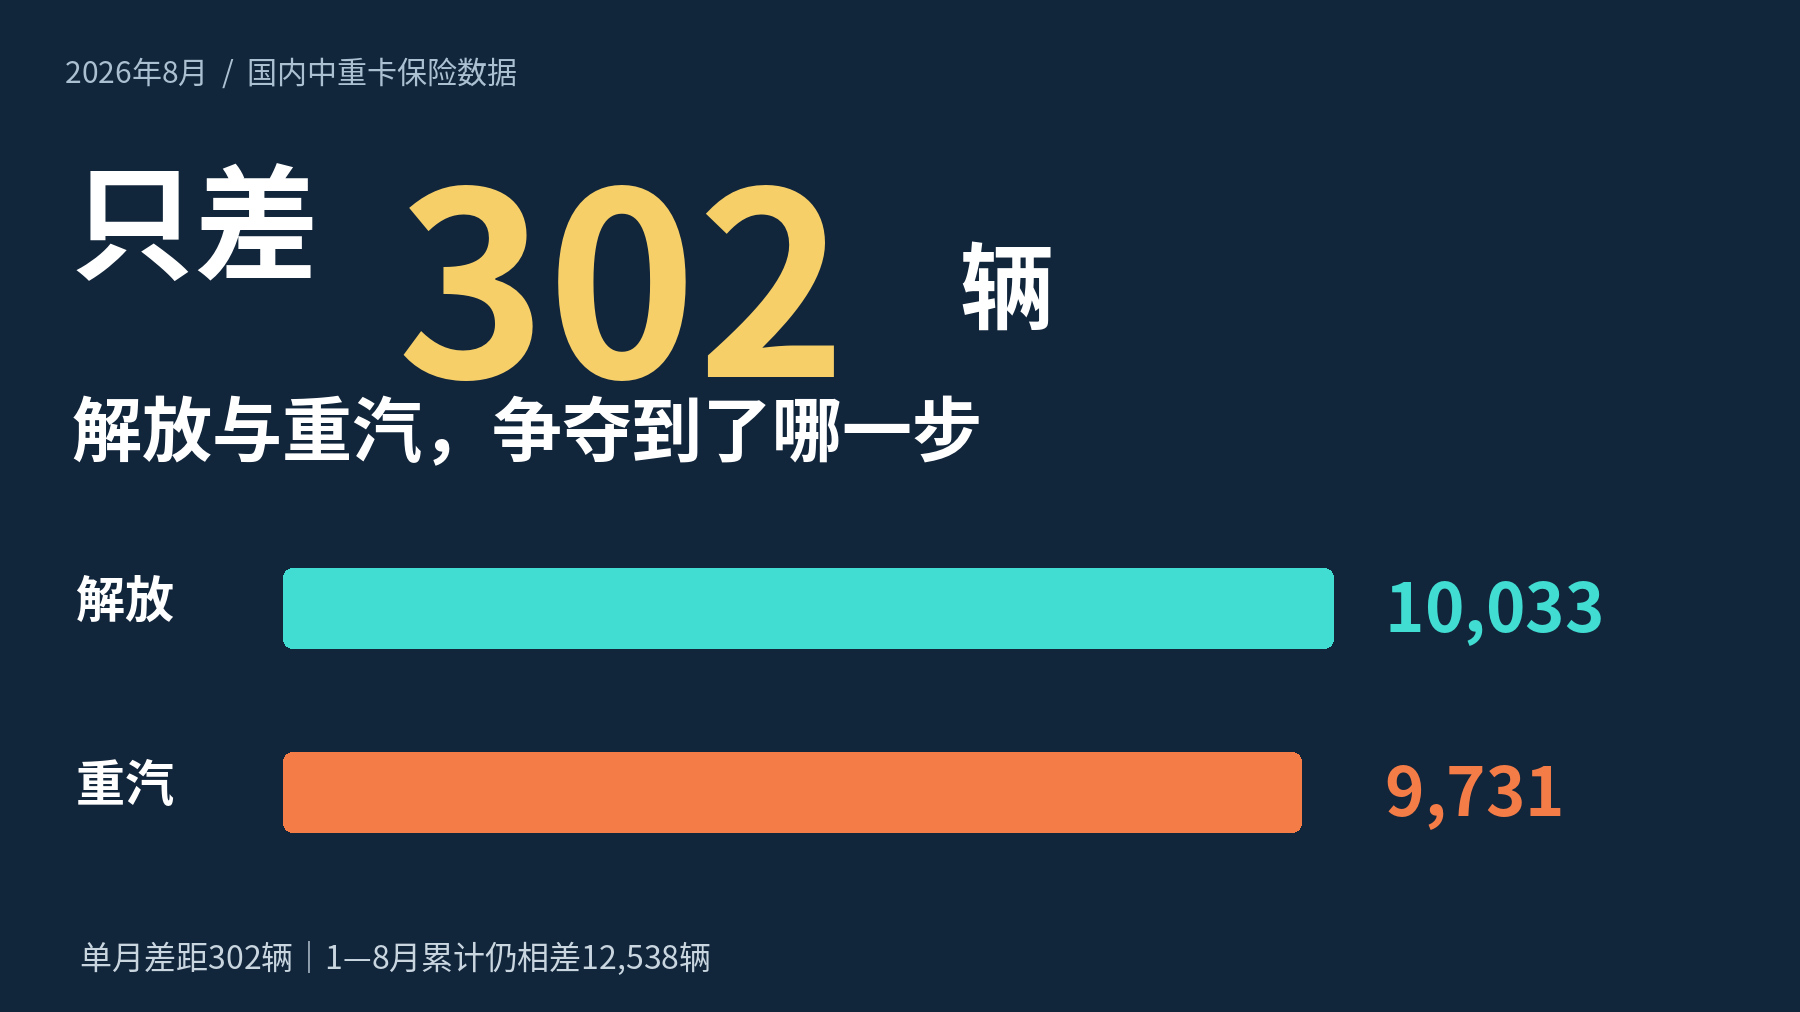
8月国内中重卡的榜首距离,被压缩到302辆。卡车之家公布的2026年8月国内保险数据显示,解放10,033辆、重汽9,731辆,两者在当月57,209辆的市场中相差约0.53个百分点。差距很小,但它描述的是当月位置,还不是全年胜负。[1]
领先者没有后退,追赶者只是跑得更快
这次靠近并不是一升一降。解放8月环比增长8.0%,重汽环比增长23.3%,两家销量都高于7月。也就是说,领先者仍在增加销量,只是追赶者增加得更多。[1]
从市场分布看,解放与重汽合计19,764辆,约占当月国内中重卡保险数据总量的34.5%;再加上第三位欧曼的6,353辆,前三合计占比约45.7%。榜首争夺接近,但前三之外仍有超过一半的市场。仅盯住302辆差距,也会漏掉其他品牌的竞争空间。[1]
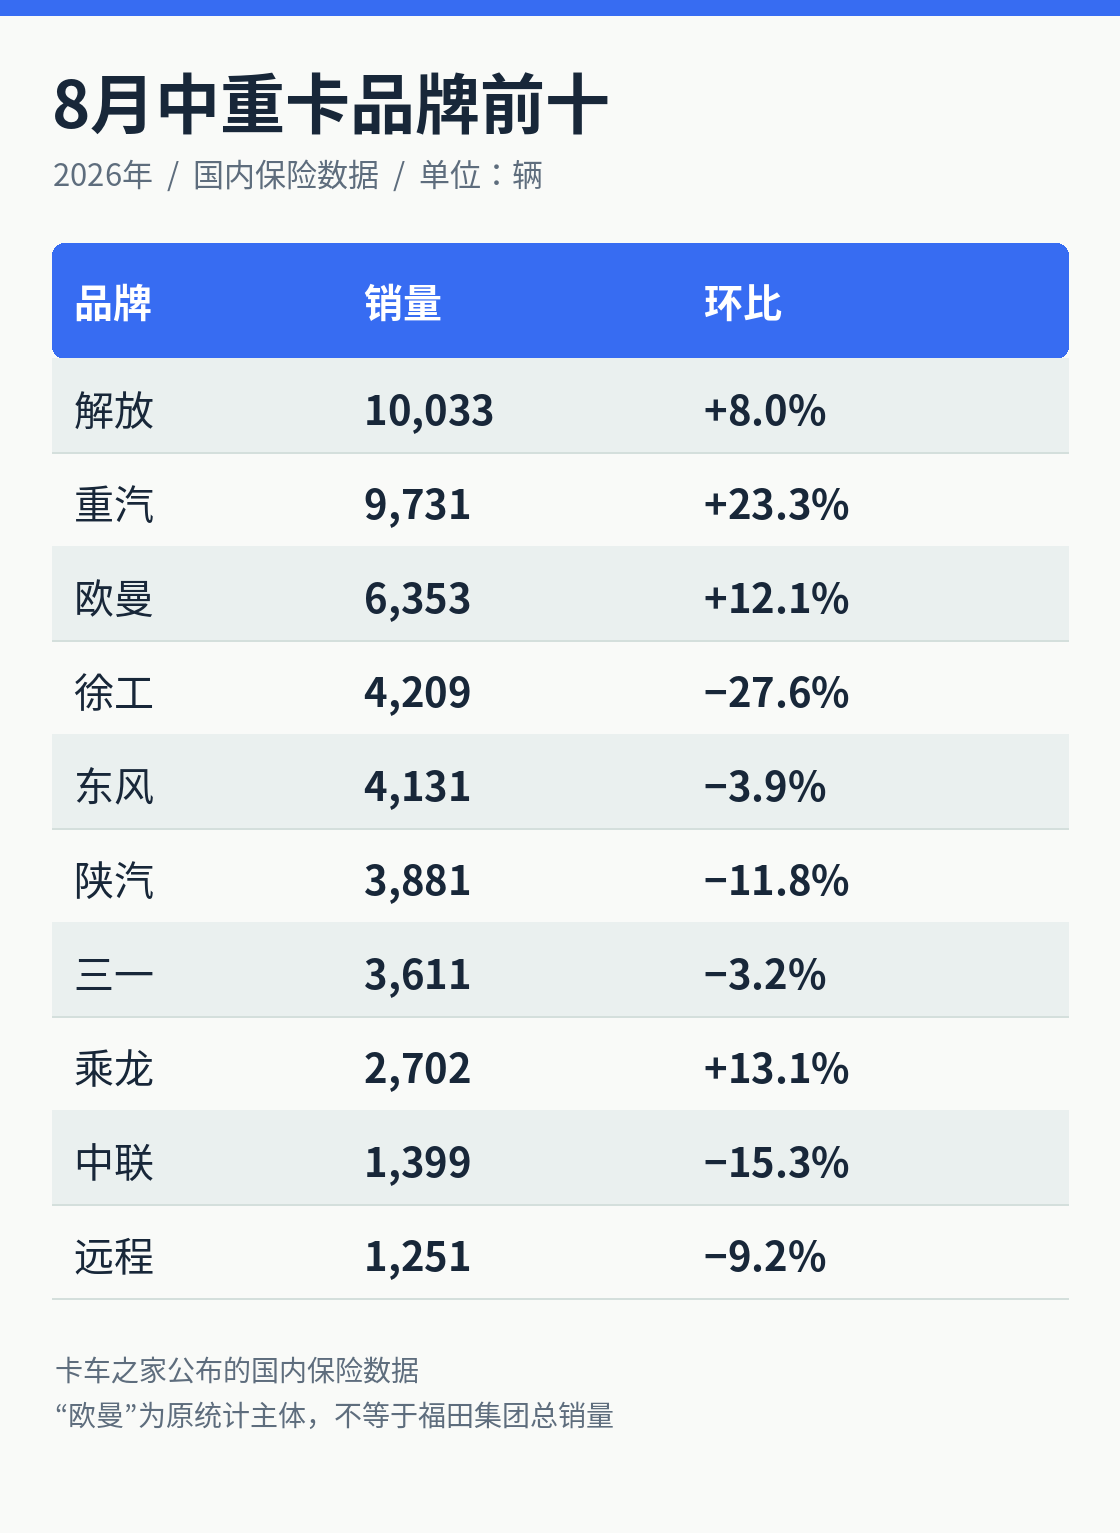
2026年8月国内中重卡保险数据品牌前十;销量单位:辆。保留原统计名称,“欧曼”不替换成福田全集团销量。[1]
从1401辆到302辆,是差距收窄,不是销量降了
7月两家相差1401辆,8月相差302辆,少了1099辆,差距收窄约78.4%。这个比例的分母是7月两家之间的销量差,不是两家各自的销量,也不是全市场。[1]
同一件事,用不同分母描述,含义会相差很远。“差距缩小近八成”并不意味着领先者少卖了八成,更不意味着追赶者已经实现反超。到8月结束,月榜顺序并未颠倒,只是两者之间的距离变得更近了。
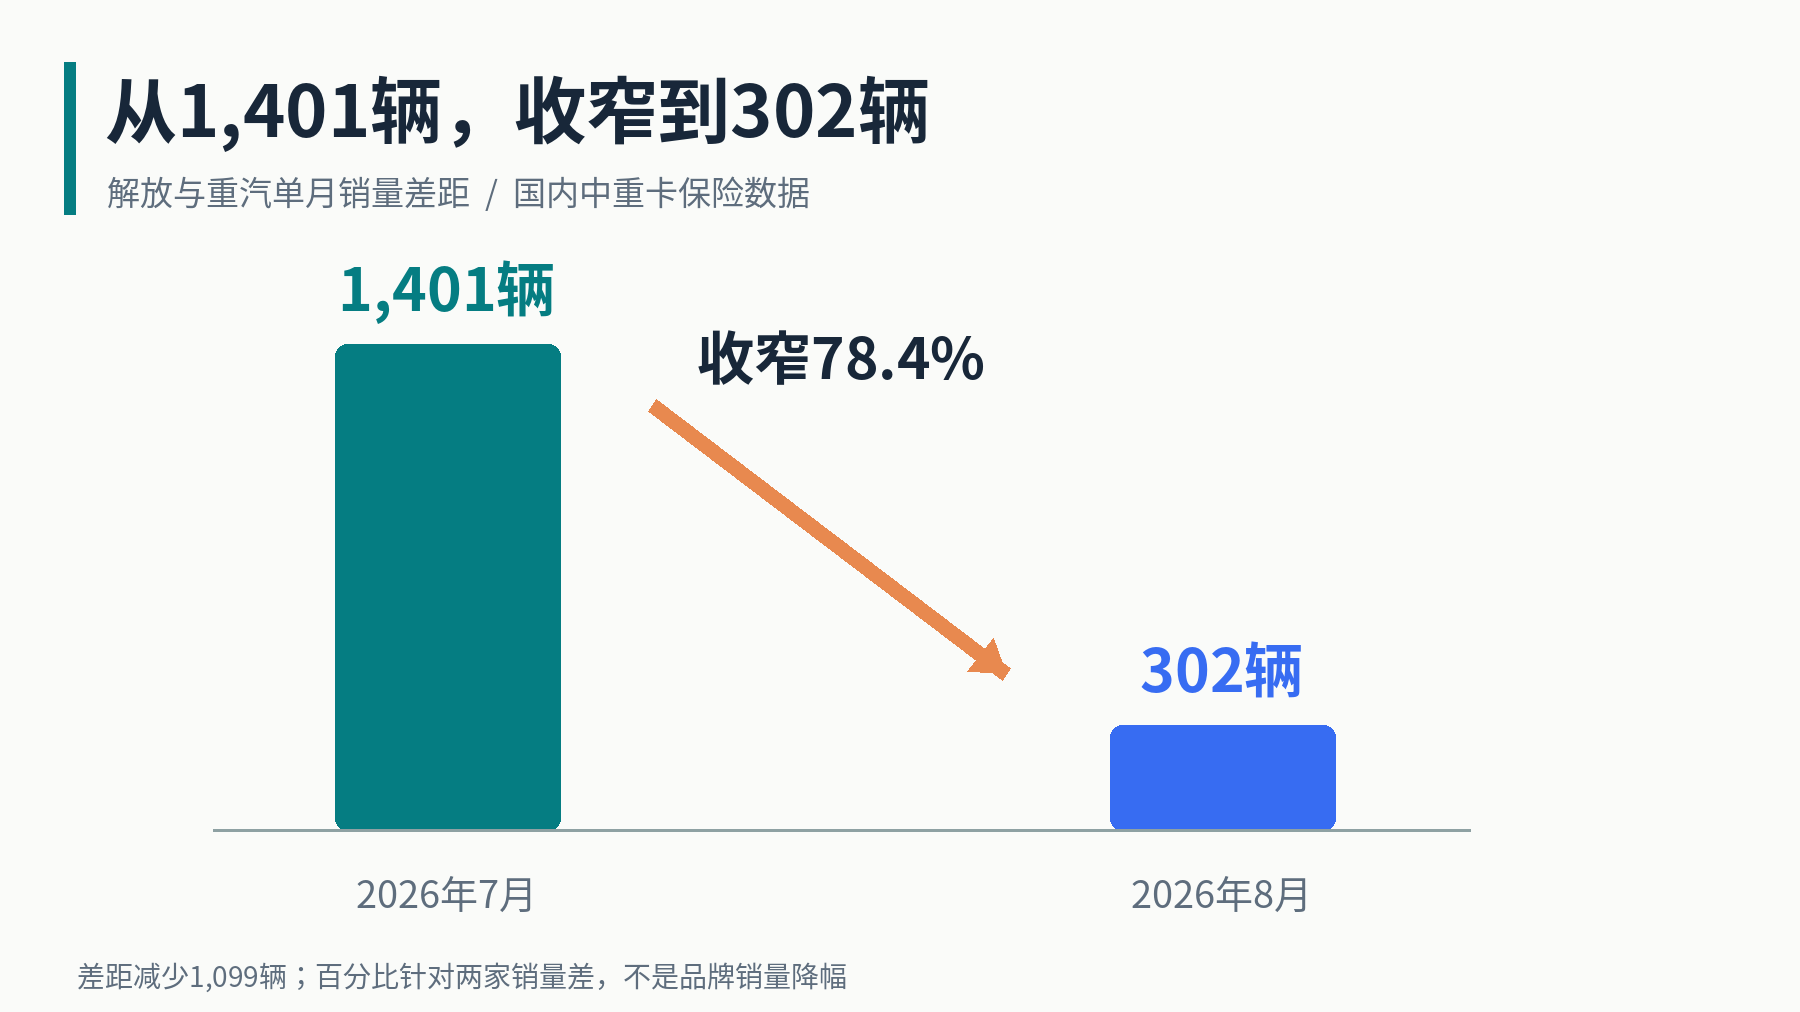
7月与8月两家单月销量之差;差距减少1099辆,收窄比例为1099÷1401≈78.4%。不代表任一品牌销量下降78.4%。[1]
月榜接近,累计账本仍有距离
把账本拉长到1—8月,解放累计99,759辆,重汽87,221辆,相差12,538辆。两者累计同比分别增长1.2%和19.7%。因此,当月的接近与累计的差距是同时存在的,不能互相替代。[1]
后续要观察的也不是给302辆简单乘上几个月,而是新增订单能否形成连续交付、增长是否来自稳定客户、不同车型的需求是否能够持续。单月差距会变化,不能把一个月的速度直接外推为全年结果。
对市场读者来说,这场竞争最有价值的地方,是提醒我们把三个问题分开:谁当月卖得更多,谁当月增加得更快,谁累计规模更大。8月的答案并不完全相同。理解这种不同,比急着宣布谁已经赢下全年更重要。关注自主汽车网,持续观察中重卡市场。
参考资料
[1] 卡车之家:2026年8月中重卡国内保险数据及品牌榜(2026-09-18)