一增一减,先看实际多卖和少卖了多少
同一个品牌,两款轿车在8月走出了不同方向。盖世汽车据乘联会整理的批发数据中,零跑A05由7月的2252辆增至8340辆,B01则由6930辆降至5009辆。一边放量,一边回落。但这还不能直接写成“新车抢走老车用户”:销量给出了变化,没有交代每一位买家的去向。[1]
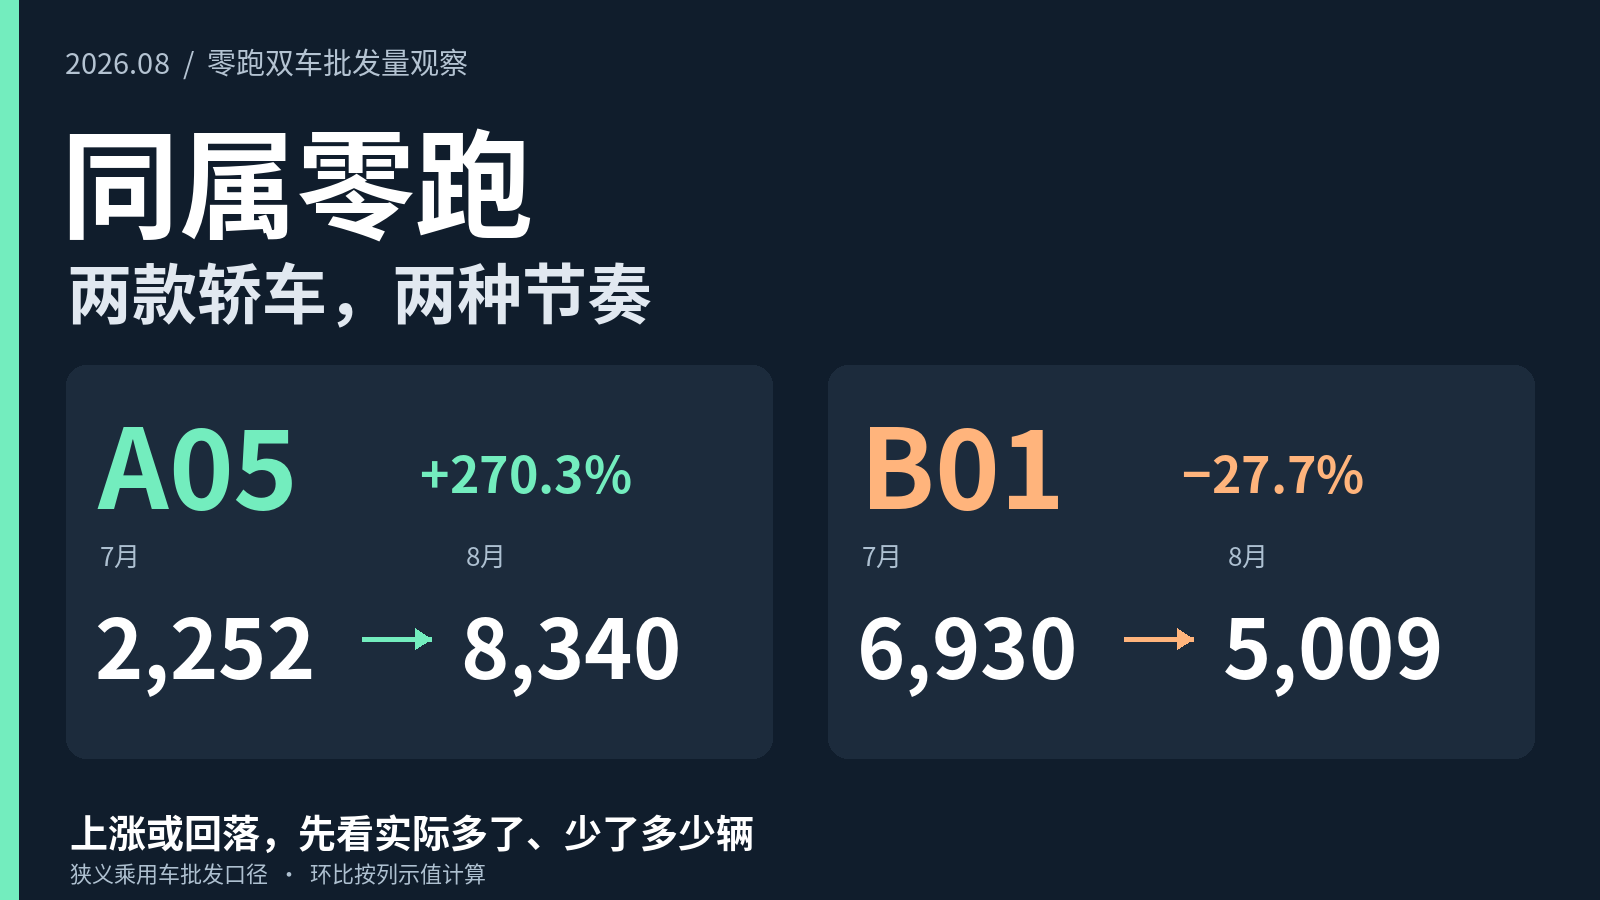
一增一减,合起来并不是原地踏步
把百分比暂时放到一边,变化会更清楚:A05比7月增加6088辆,B01减少1921辆。只看这两款车,合计批发量由9182辆变为13349辆,净增加4167辆,约增长45.4%。新增部分大于减少部分,不能把它们描述为等量的内部替代。
这道加减法的边界也很明确:两车合计不是零跑全品牌销量,批发也不是国内用户提车量。它能说明两款产品的出货结构正在变化,却不能代替企业全盘成绩单,更不能直接推导哪款车的口碑变好了。
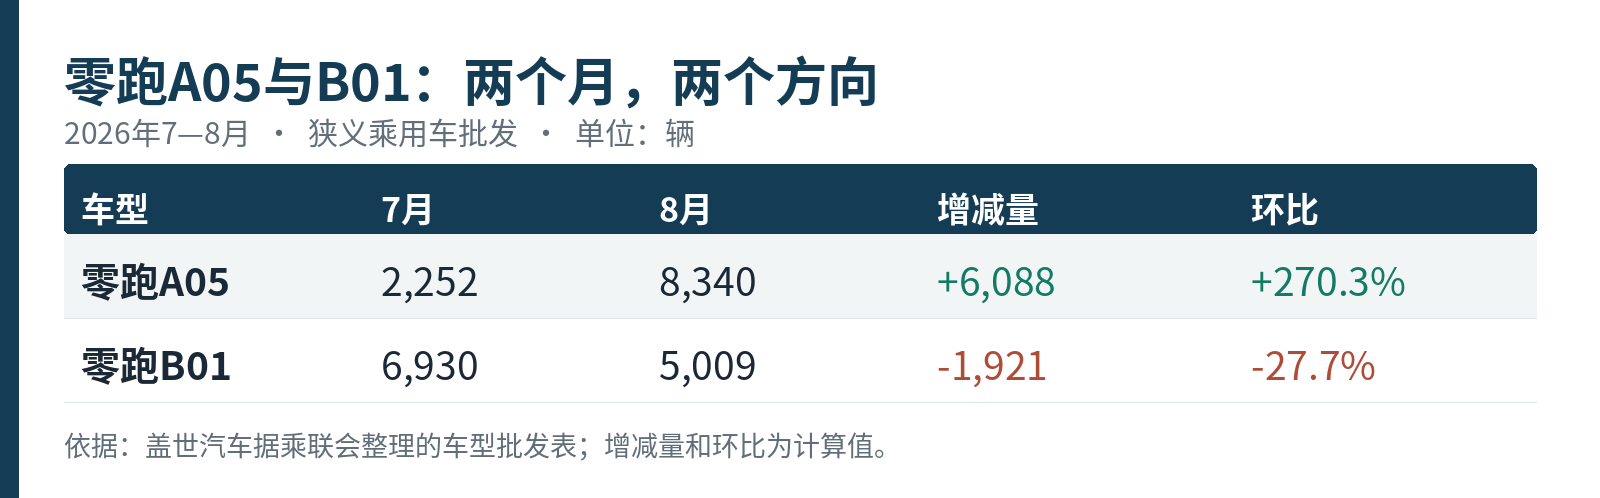
2026年7—8月两车批发量对照。环比按来源列示值计算,非AVCI名次变化。[1]
270%的增幅,要连着基数一起读
A05的环比增幅约270.3%,B01约下降27.7%。前者看起来更醒目,但增幅同时受起点影响:7月2252辆的基数,与6930辆并不相同。两款车应该分别与自己的历史记录对照,再比较其绝对增减量。
这里采用同一张来源表中的7月和8月批发记录,不把预售订单、终端零售或其他动力版本拼进来。太平洋汽车7月B01销量页也列出6930辆;该页虽然8月发布,描述的仍是7月,而不是8月销量。[2]
对一款正在放量的产品,下一步要看较高的月度规模能否保持;对一款当月回落的产品,则要看后续是否企稳。仅凭相邻两个月,尚不足以认定前者已经跑出长期优势,或后者已经失去市场。
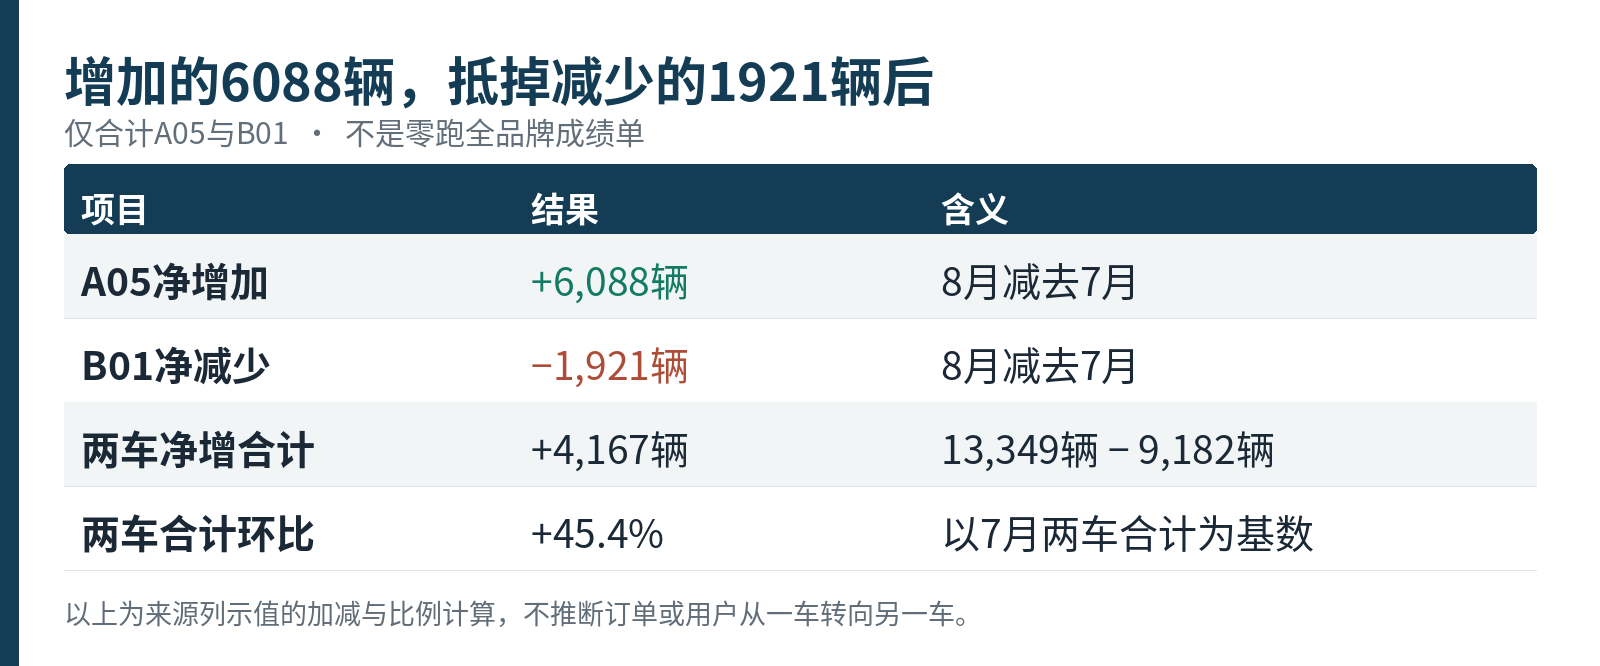
仅合计A05与B01:新增6088辆、减少1921辆,净增加4167辆;不代表零跑全品牌。
同一品牌的两条曲线,不等于一条用户流向
若要进一步判断是否存在内部替代,至少还要知道两车的用户预算、实际比较车型、订单转移与终端成交情况。供应节奏、渠道备货也可能影响单月批发量;现有表格并没有把这些因素逐项拆开,因此不能从一升一降倒推出唯一原因。
更有价值的观察,是继续对照同口径的后续月份:A05的新增规模能否留下来,B01能否恢复,两款车共同覆盖的需求是否扩大。把“上涨”“下滑”拆成数量、基数和持续性,比给两款车贴上赢家、输家标签更接近市场。
8月这两条曲线值得关注,但真正的答案不在一个名次里。能扩大有效需求,又能让增长延续,才是产品组合的价值。关注自主汽车网,继续看懂新车背后的市场变化。
参考资料