自主汽车网|汽车财经深度
9月全国乘用车市场零售170.2万辆,环比增长10%,但同比下降24%;今年前9个月累计零售1341.8万辆,同比下降21%。厂商批发252.8万辆,环比增长7%,同比下降10%。新能源乘用车零售114.1万辆,环比增长14%,同比仍下降12%,渗透率升至67.1%。把这组数字放在一起看,9月的确比8月热闹,却还不能被叫作需求反转。
9月零售略高于季节性基线,但仍处在正常旺季波动范围内
判断这10%的含金量,不能只拿9月和8月相减。我们先把今年的销量曲线重新拉了一遍:一季度累计零售约422.6万辆,上半年累计870.1万辆,由此推算二季度约447.5万辆,月均约149.2万辆;4月、5月、6月、7月、8月分别为138.4万辆、151万辆、160.2万辆、146.1万辆和154.1万辆。二季度以后,市场大多数时间就在150万辆上下运行,9月必须先放回这条基线里观察。
再看季节性。过去三年,9月相对8月的环比增幅约为5%、10.6%和约12%,但去年部分地区补贴临近结束,集中购车抬高了基数。今年燃油车仍在收缩,消费信心也没有明显修复,所以我们采用更保守的5%至10%季节性增幅。以8月154.1万辆为基数,9月正常零售应在161.8万至169.5万辆之间。流通协会此前预计约165万辆,最终170.2万辆只比基线区间上沿高出约0.7万辆。这个结果说明9月有额外回升,但没有高到足以证明市场发生结构性反转。
还有一个容易被忽略的细节:乘联分会指出,季度末最后一周只有3个交易日,零售日均达到14.8万辆,环比增加103%;批发日均35.1万辆,环比增加110%。厂家在季度末集中发车、完成目标,直接订单被转化为销量口径,都会让月度数字显得更漂亮。厂家完成的是出货任务,经销商接下的却是库存、资金和下一轮降价风险。
因此,9月批发252.8万辆比零售多出82.6万辆,不能简单全部算作库存,因为批发还包括出口和工厂到渠道的时间差,但这个差额足以提醒我们:厂家发出去的车,和消费者真正买走的车,已经不是同一个数字。市场的热度有一部分停留在出货端,尚未完整传导到终端需求。
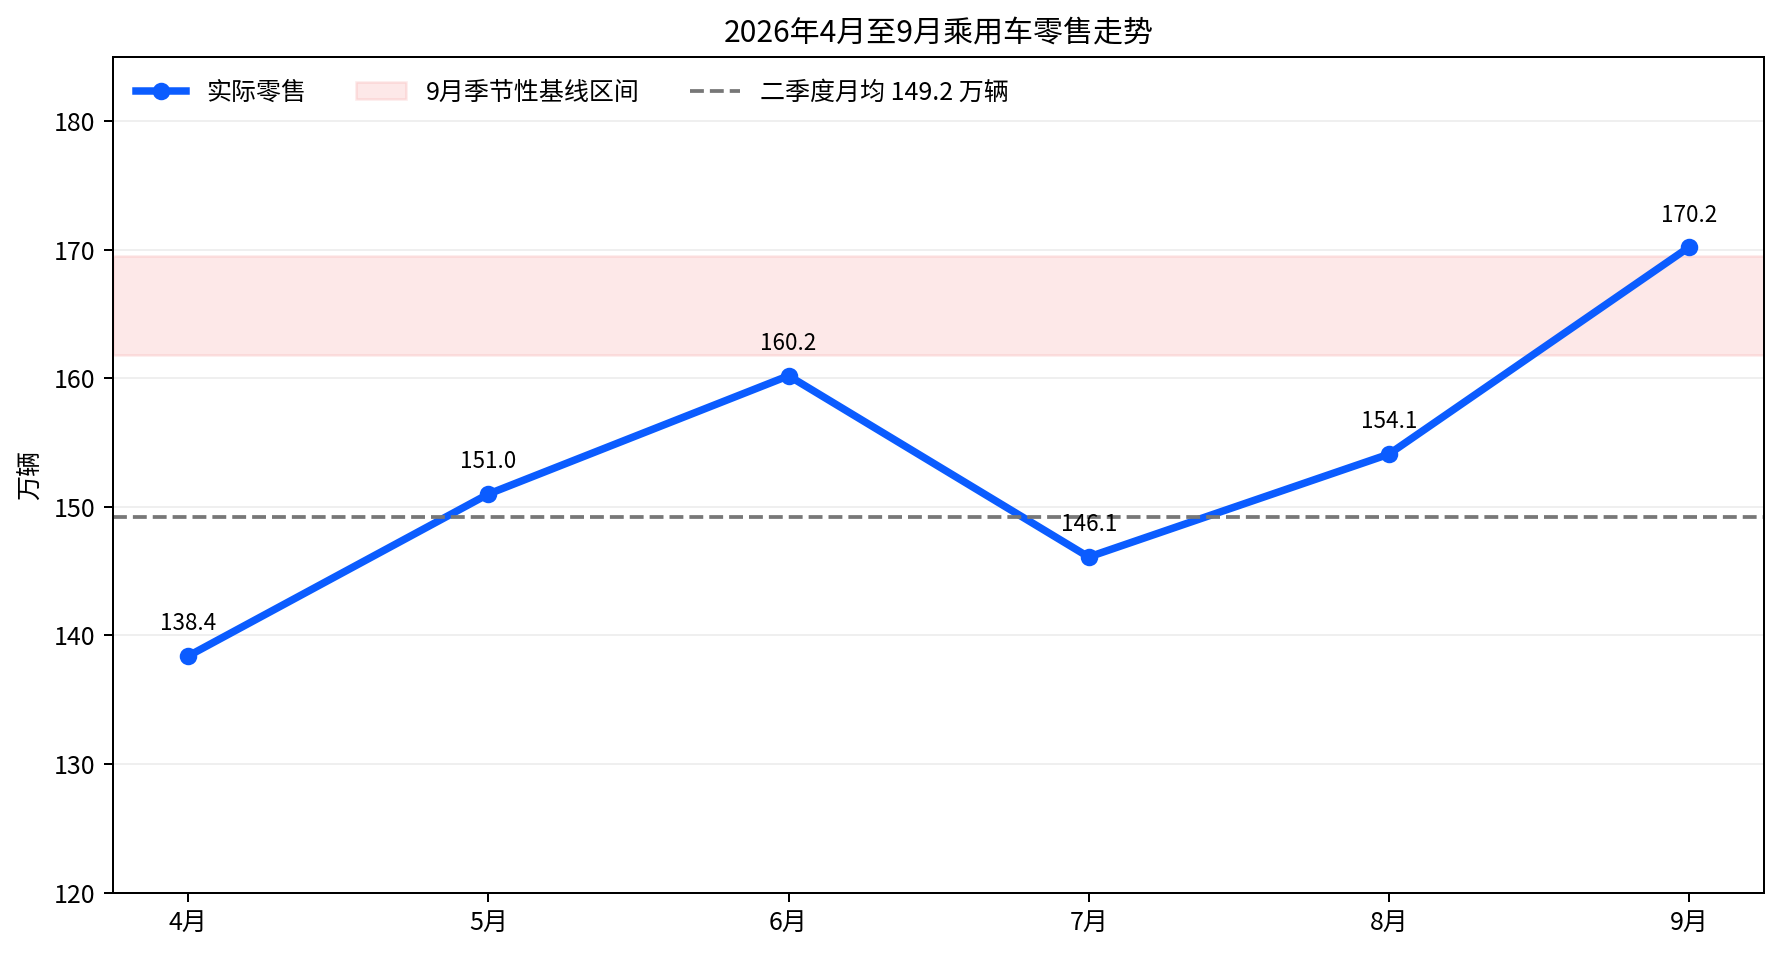
数据图:2026年4月至9月乘用车零售走势与测算基线
燃油车的表现把这轮上涨的性质说得更清楚。9月前三周,纯燃油乘用车生产同比下降52%,批发下降约41%;新能源零售虽然占到67.1%,同比却仍下降12%。总量没有重新扩大,有限的购车预算正在从燃油车转向新能源车,从尾部品牌转向头部品牌。所谓车市回暖,更像一次消费结构迁移,而不是所有品牌一起变好。
利润表也没有配合销量表一起变好。国家统计局数据显示,2026年1月至8月,汽车制造业营业收入70061.6亿元,同比增长2.9%;成本62370.3亿元,同比增长4.0%;利润2533.8亿元,同比下降16.0%,销售利润率降至3.6%。收入增速跑不过成本增速,车企只能用更多返利、金融贴息、渠道补贴和促销费用去换订单,销量被推高了,单车留下来的钱却变少了。
经销商的压力更直接。9月库存预警指数为63.2%,同比上升8.7个百分点,环比上升0.9个百分点,已经连续处于警戒线以上。调查中,54.2%的经销商认为今年“金九银十”明显弱于往年,33.7%认为旺季效应基本消失,认为表现优于往年的只有3.6%。上市经销商中,中升集团上半年归母净利润约1.11亿元,同比下降89.1%,新车销售仍然承受毛利压力。车卖出去以后,利润没有完整留在经销商体系里,库存和现金流风险却留下来了。
那么,谁真正赚到了钱?第一类是有海外市场的企业。奇瑞上半年营收1432.8亿元,归母净利润85.67亿元,海外收入989.68亿元,同比增长51%。出口对奇瑞已经不是销量补充,而是利润的重要来源。第二类是产品结构和品牌溢价更好的企业。吉利上半年营收1736亿元,核心归母净利润96.8亿元,同比增长46%,更高价值车型、混动产品和海外业务共同改善了单车收益。
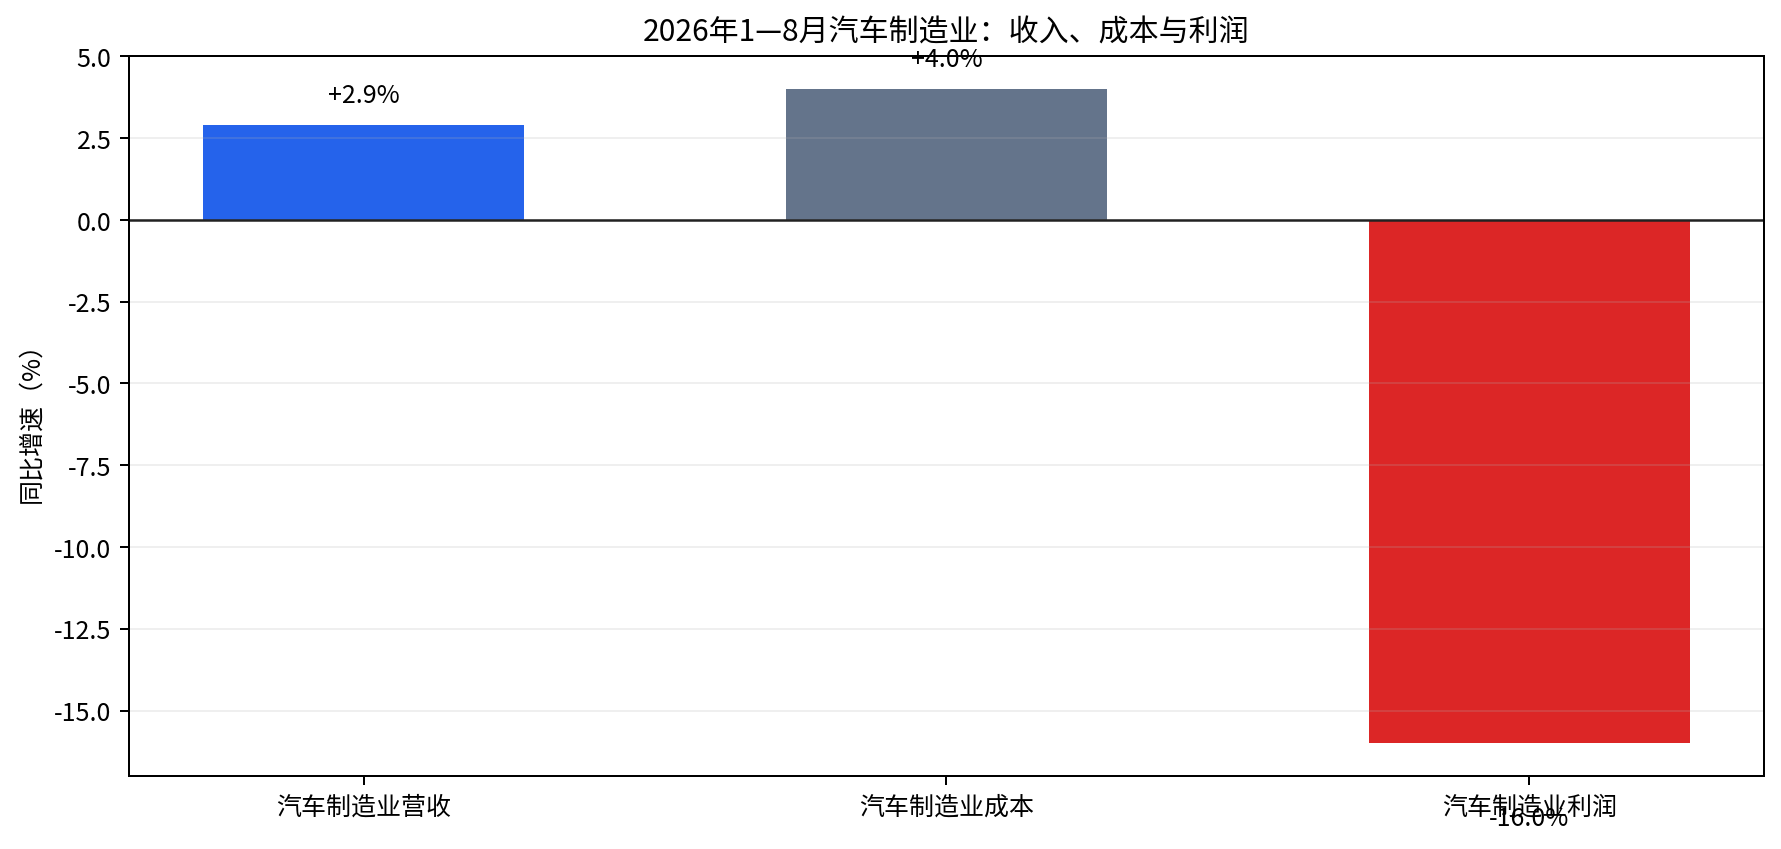
数据图:收入增速跑不过成本增速,利润同比下降
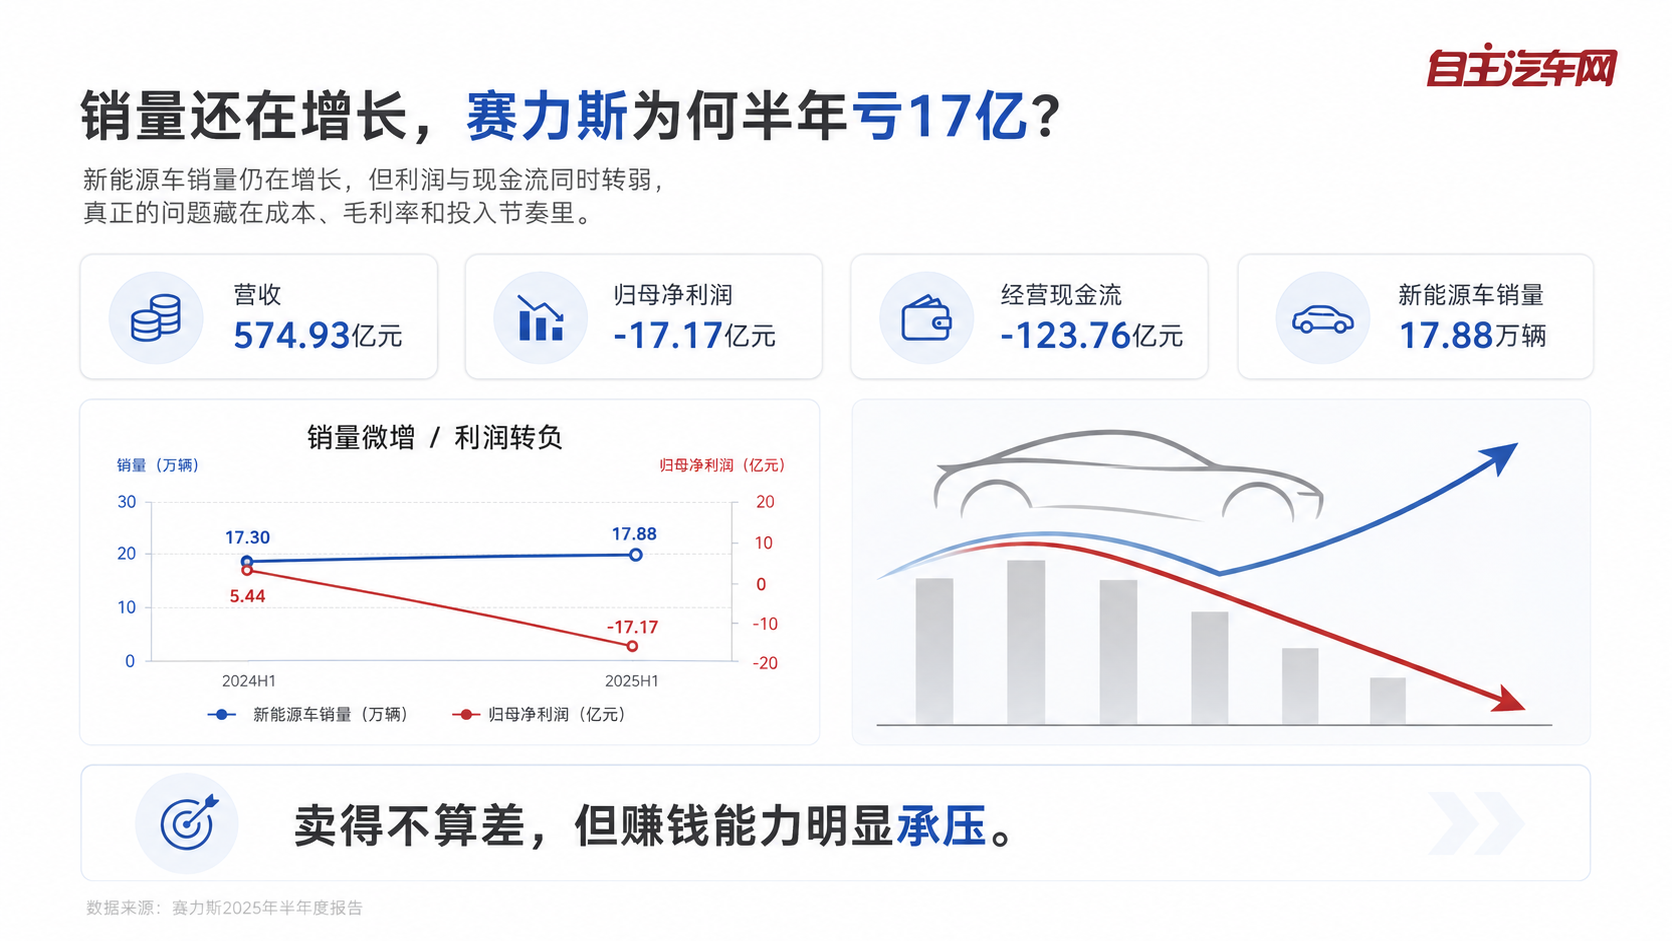
零跑上半年实现归母净利润约2.08亿元,毛利率11.7%,说明平台化和规模制造已经可以带来利润,但这并不等于新势力整体脱离压力:它的毛利率较上年同期仍有下降,利润质量还要继续看现金流和产品结构。比亚迪则说明,销量第一不等于利润第一。公司9月全球销量46.36万辆,同比增长约17%,海外乘用车增长很快,但上半年归母净利润仍下降20.54%。销量规模带来影响力,却不能自动抵消国内价格压力、海外投入和结构变化。
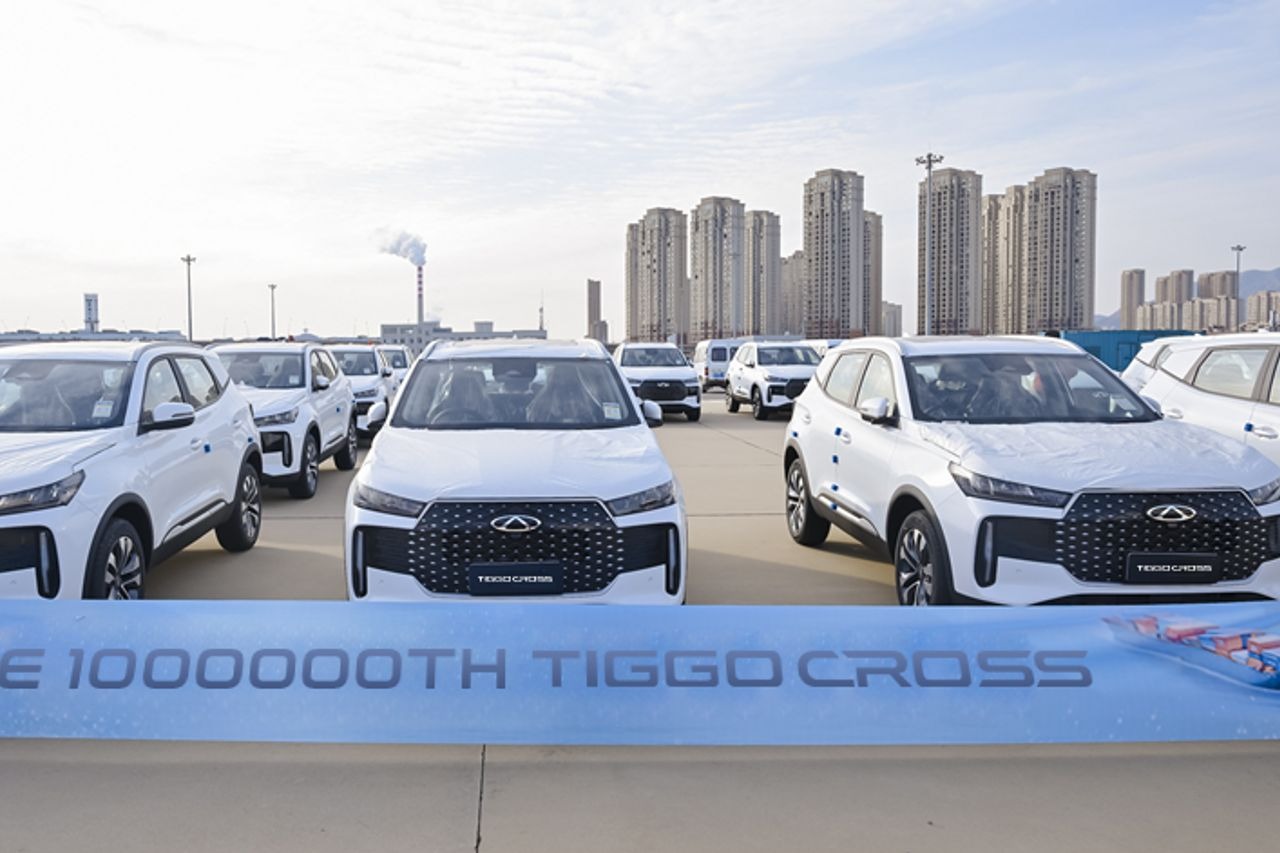
奇瑞海外市场已成为利润来源的重要组成部分
产业链另一端,宁德时代上半年营收2769.17亿元,同比增长54.8%;归母净利润432.84亿元,同比增长42.0%。这并不意味着所有电池利润都来自乘用车,但它至少说明,在整车企业仍然为终端价格和渠道库存承压时,拥有技术、规模和议价能力的核心供应商,可能比整车品牌更早获得盈利修复。
所以,9月车市最准确的结论不是“车市全面复苏”,而是销量回升发生了,需求反转还没有发生;厂家完成出货发生了,所有车企都赚到钱没有发生。真正赚到钱的,是能把出口、技术、产品结构、供应链和现金流连成一条线的企业。真正承担压力的,是被迫接车的经销商,以及只能用更低价格换订单的车企。
170.2万辆值得记录,但更值得追问的是:这170.2万辆里,有多少是消费者主动买走的,有多少是季度目标推动的,有多少利润留在了企业和渠道里?答案决定了9月究竟是旺季回升,还是库存风险换了一种更好看的写法。关注自主汽车网,我们不只看谁的销量最高,也看销量背后的钱最后流向了哪里。
数据说明:文中销量数据主要据乘联分会、中国汽车流通协会月报;行业利润数据据国家统计局;企业经营数据据相关上市公司2026年半年报及公告。季度累计与月度终稿存在小幅修订可能,本文季度测算采用累计口径,月度比较采用各月终稿数据。