2026年8月新能源厂商AVCI价值传播指数正式榜
从销量体量到体系能力,谁在拉开差距?
自主汽车网编辑部 | 2026年8月
文|自主汽车网编辑部
8月新能源乘用车零售达到100.5万辆,渗透率升至65.2%。当新能源成为主流,厂商之间比拼的已经不只是交付量,而是能否把产品矩阵、技术动作、历史口碑和增长势能组合成一套稳定的市场解释。自主汽车网将8月15家月零售2万辆以上的新能源乘用车厂商放在同一专项池,发布AVCI 3.0正式榜。
比亚迪仍然拥有绝对规模优势,零跑则把增长与产品活跃度转成第二名,鸿蒙智行依靠历史位置和产品技术标签守住前三。8月这张榜的看点,是规模最大的企业没有自动包揽高分,厂商的“价值传播效率”正在成为新的竞争变量。
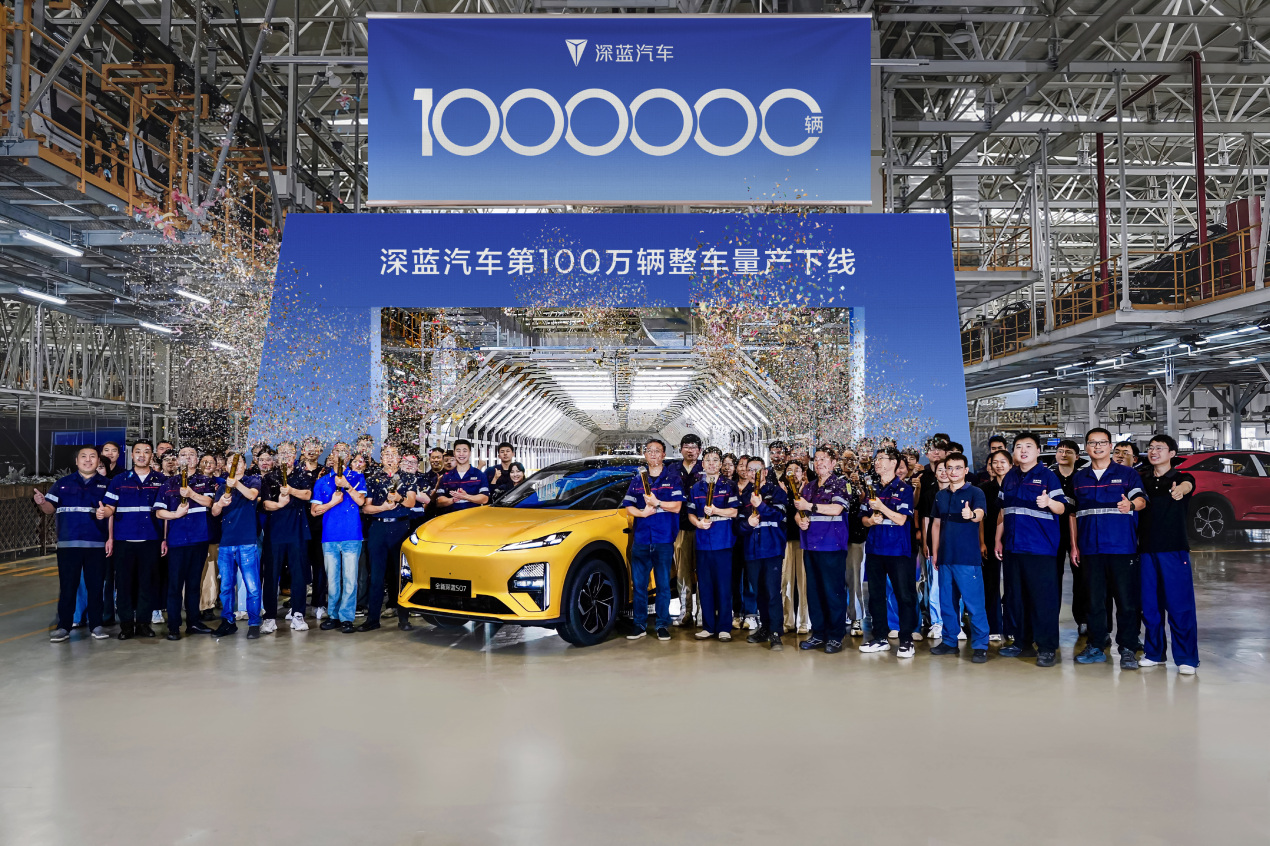
正文配图|新能源整车制造现场
AVCI正式榜单
本榜延续8月新能源厂商专项底表,样本池为国内新能源乘用车零售2万辆以上的15家厂商。M按专项池市场位置计算,H取最近10个月同层级历史位置,E采用8月已核验的正式产品事件库,F按环比变化与样本内位次变化计算。E分值本期已冻结,作为正式发布依据。
排名 | 厂商 | 8月新能源零售 | 销量位次 | M | H | E | F | AVCI |
|---|---|---|---|---|---|---|---|---|
1 | 比亚迪汽车 | 233,943 | 1 | 100.0 | 86.0 | 91.8 | 57.0 | 723.5 |
2 | 零跑汽车 | 84,874 | 3 | 91.4 | 78.3 | 93.5 | 55.5 | 701.0 |
3 | 鸿蒙智行 | 42,101 | 8 | 70.0 | 86.1 | 80.8 | 48.5 | 663.8 |
4 | 长安汽车 | 57,874 | 4 | 87.1 | 52.7 | 85.5 | 54.5 | 662.3 |
5 | 吉利汽车 | 110,560 | 2 | 95.7 | 72.6 | 0.0 | 58.5 | 654.0 |
6 | 奇瑞汽车 | 46,391 | 7 | 74.3 | 56.5 | 91.1 | 52.5 | 646.3 |
7 | 蔚来汽车 | 35,655 | 10 | 61.4 | 68.8 | 80.4 | 45.5 | 629.9 |
8 | 理想汽车 | 37,679 | 9 | 65.7 | 60.5 | 72.3 | 72.0 | 629.1 |
9 | 上汽通用五菱 | 53,087 | 5 | 82.9 | 58.9 | 0.0 | 55.5 | 616.5 |
10 | 长城汽车 | 33,531 | 11 | 57.1 | 51.6 | 93.2 | 67.5 | 614.9 |
11 | 特斯拉中国 | 50,047 | 6 | 78.6 | 54.5 | 0.0 | 82.0 | 609.1 |
12 | 上汽乘用车 | 27,663 | 14 | 44.3 | 52.0 | 91.5 | 35.5 | 586.4 |
13 | 广汽埃安 | 24,510 | 15 | 40.0 | 48.4 | 83.9 | 57.0 | 574.9 |
14 | 小米汽车 | 30,153 | 13 | 48.6 | 74.3 | 0.0 | 45.5 | 571.0 |
15 | 小鹏汽车 | 30,982 | 12 | 52.9 | 50.1 | 0.0 | 61.5 | 555.9 |
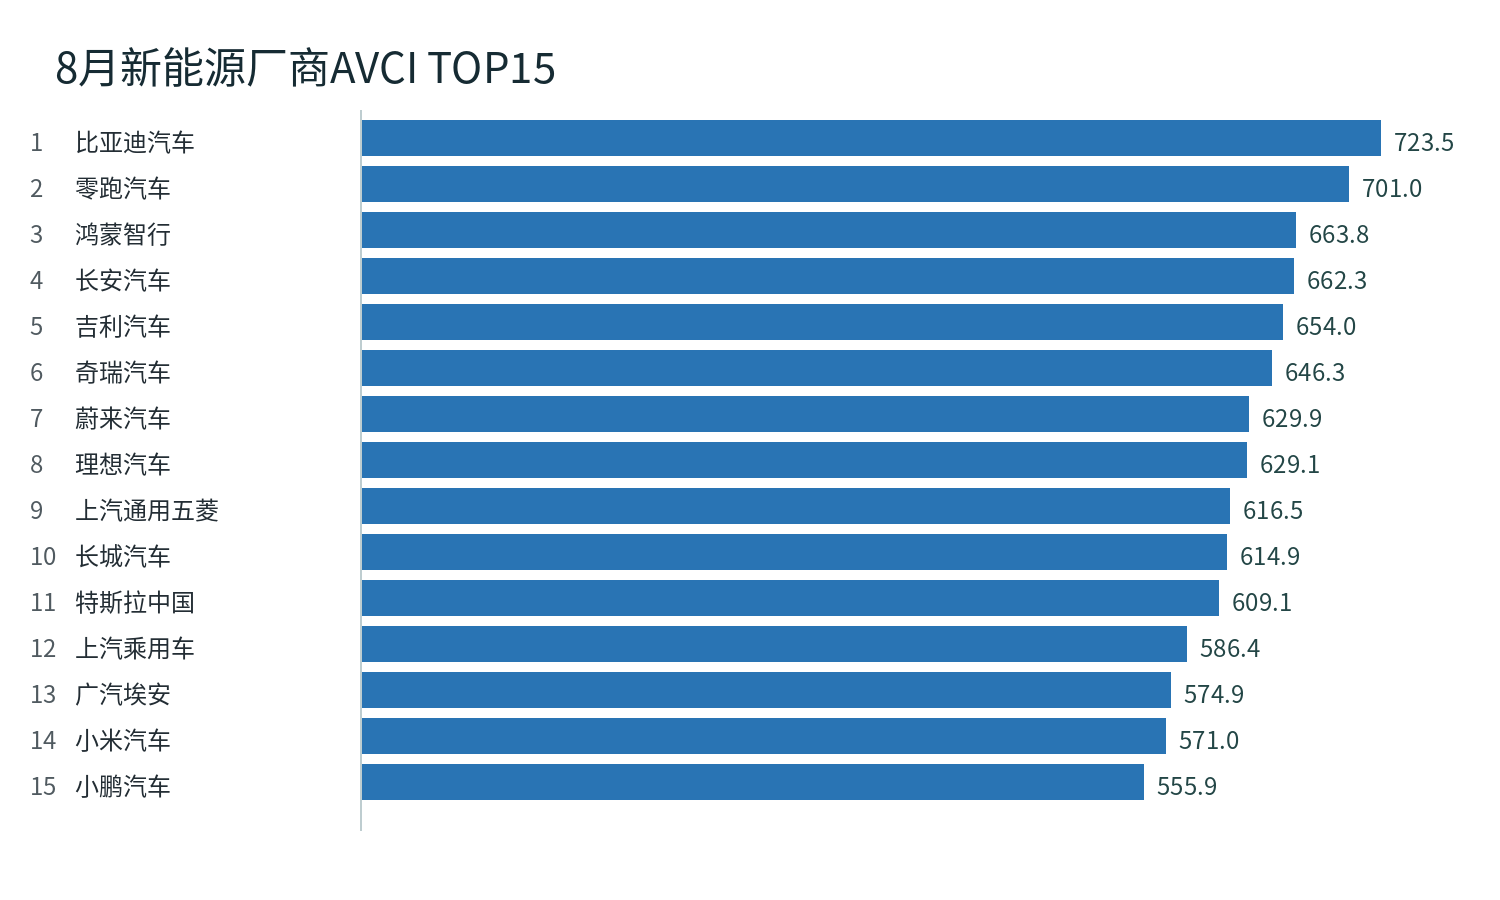
图1|8月新能源厂商 AVCI TOP15
TOP厂商深度分析
比亚迪汽车以723.5分排在第一,优势来自三个层面。首先是233,943辆的专项零售规模,M项形成绝对领先;其次是覆盖纯电与插混的产品矩阵,让历史表现保持稳定;最后是8月产品技术动作仍然密集,E没有因规模大而停滞。它的第一名更像体系结果,而不是单月销量结果。
零跑汽车以701.0分排在第二,是“销量高不一定传播价值最高”的反向例证。吉利汽车8月专项零售达到110,560辆,销量位次高于零跑,但在本期事件口径下E项为0,最终只排第五。零跑的销量规模并非最大,却用A系列产品承接、技术日预热和海外网络扩张,把市场增长与传播动作接在一起。
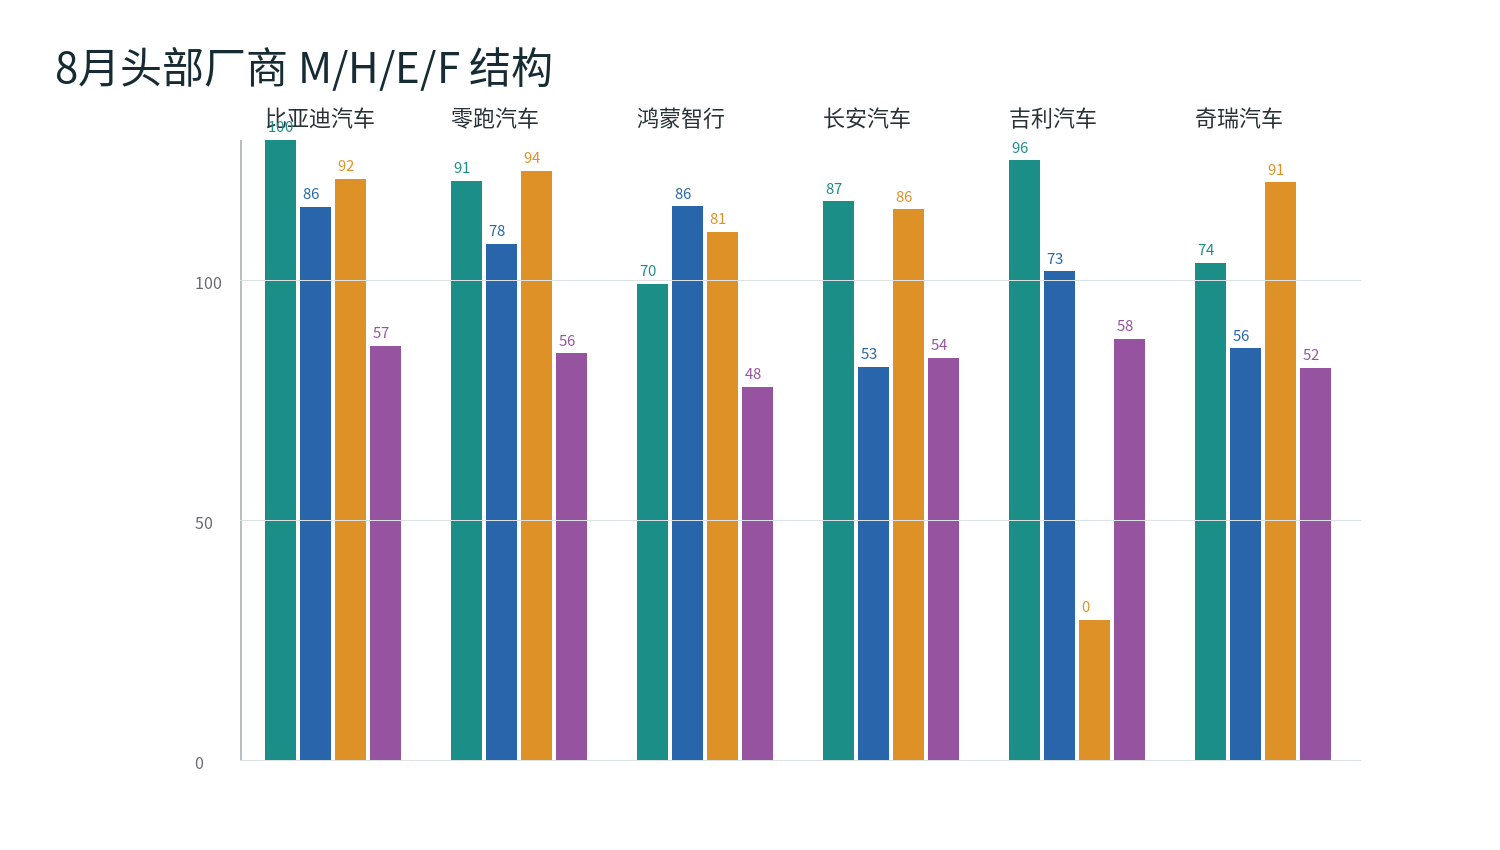
图2|头部厂商 M/H/E/F 结构差异
鸿蒙智行的第三名则来自另一种能力。它的新能源专项零售只有42,101辆,销量位次为第8,但H达到86.1,且问界、智界、享界在8月持续制造产品事件,E保持高位。新品牌能够突破传统格局,关键不是把自己包装得更“新”,而是拥有一个可以跨车型、跨月份复用的产品与技术系统。
排名变化原因
8月厂商榜的分化有三条清晰线索。第一,头部规模仍然决定上限,比亚迪、吉利和长安在M项拥有更厚的缓冲垫。第二,事件质量决定中段位置,奇瑞、零跑、长城等厂商通过新品和技术动作把E抬高,得以越过部分销量更大的企业。第三,历史连续性正在放大或削弱当月动作,蔚来和理想仍有较高H,但如果产品事件与增长方向不连续,综合分就会被压低。
行业趋势判断
新能源竞争已经从销量竞争进入体系竞争。一个厂商必须同时管理产品节奏、供应链效率、智能化体验、补能网络和用户运营,才能把单月销量转化为可持续的传播价值。接下来,真正有优势的厂商不会只是“卖得多”,而是能在每个月都给市场一个新的、可信的产品理由。
正文配图|新能源车型与用户场景
自主汽车网观点
8月新能源厂商AVCI榜显示,比亚迪的规模优势仍然牢固,零跑的效率优势正在放大,鸿蒙智行则把技术与多品牌协同转成品牌势能。新能源行业进入下半场后,传播价值不再是销量的附属品,而是决定销量能否继续增长的前置能力。
数据说明:厂商专项样本采用中国汽车流通协会8月新能源乘用车零售公开口径及自主汽车网AVCI 3.0历史、事件底表;厂商主体按企业主键归并,同一集团不同品牌不重复计入。