10月9日早盘,江淮汽车再次一字跌停,报22.25元。按上午10时行情计算,公司总市值约501.55亿元,与9月30日收盘相比减少约117.67亿元。尊界V800制动踏板支架测试争议仍待进一步调查,股价却已经连续两天作出剧烈反应。一个产品问题,为什么会牵动一家上市公司的转型预期?
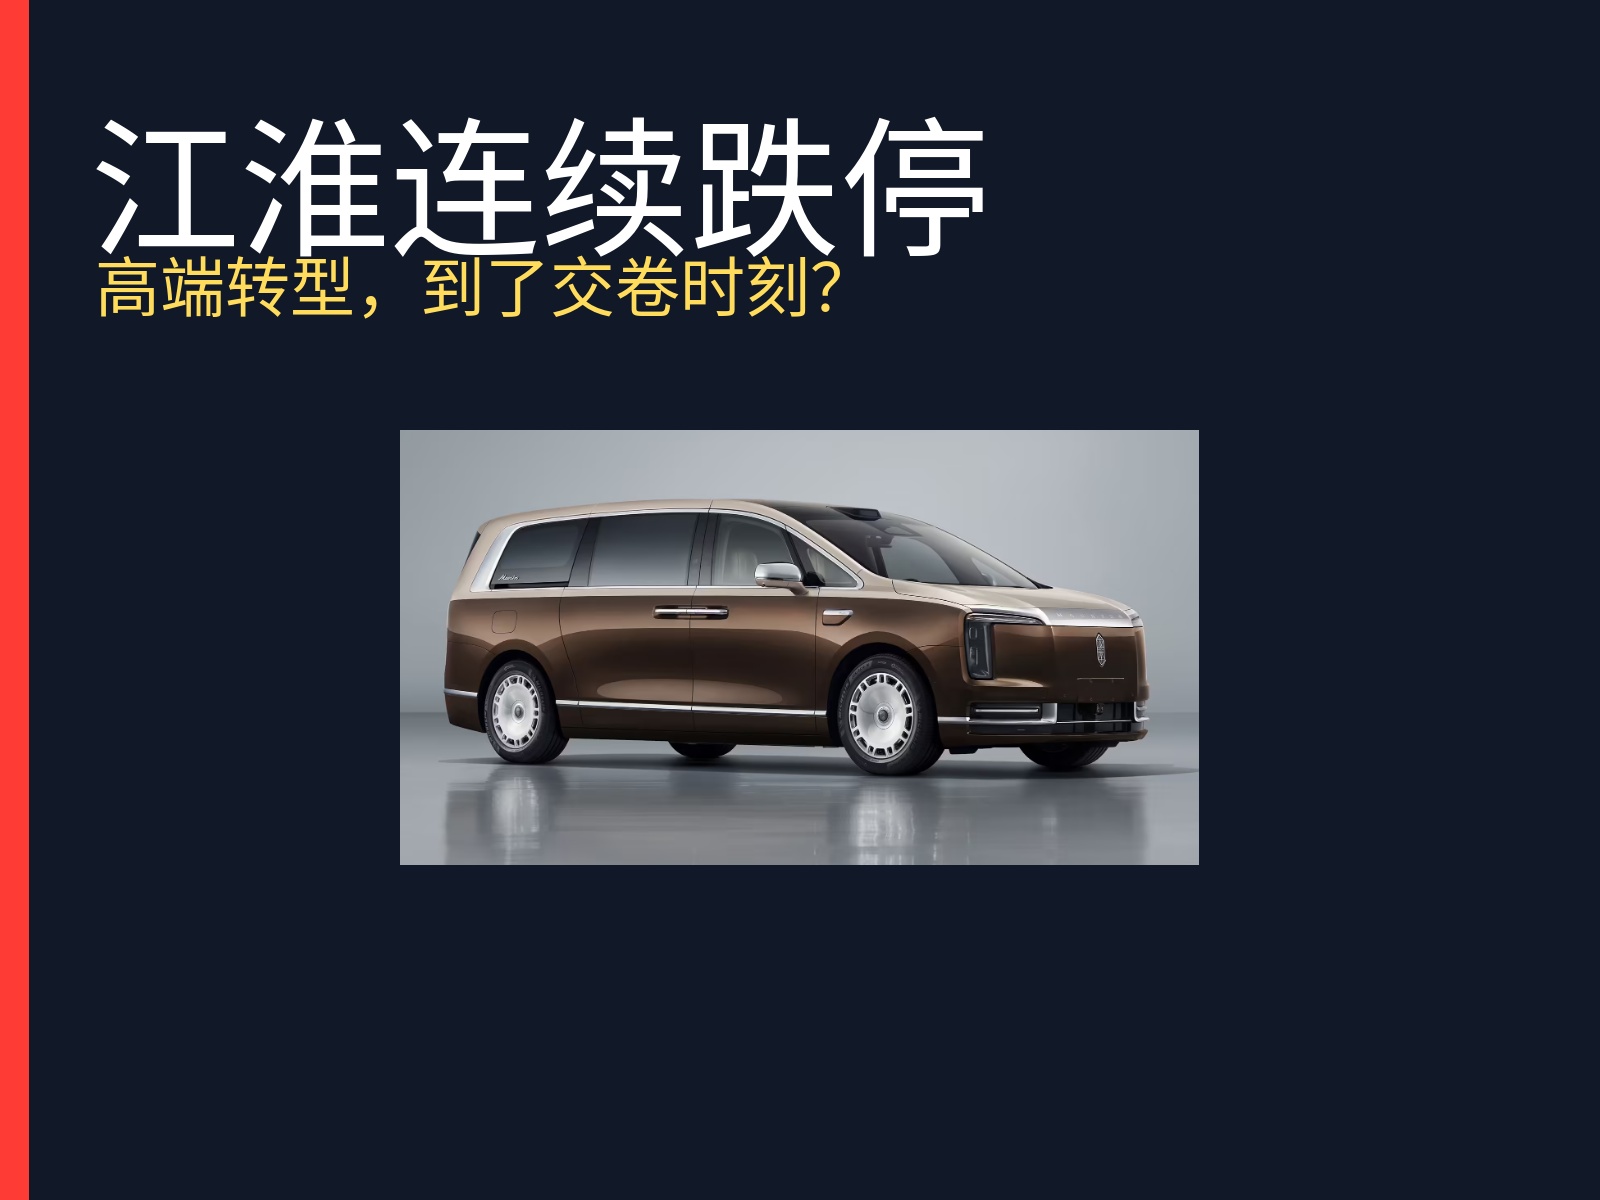
这次最值得追问的,是江淮能否把高端品牌的关注度,变成经得起检验的产品和持续可见的利润。
尊界给江淮打开了一扇过去很难进入的门。百万级产品意味着更高的价格空间,也意味着消费者更苛刻的要求。合作伙伴能够带来技术和市场关注,但制造质量、交付能力和经营结果,最终都需要用实际表现证明。
股价的变化,让这道题突然变得紧迫。
据公开报道,9月22日至30日,江淮汽车股价累计上涨超过40%。9月30日晚披露的异动公告则对市场关注的新增合作意向作了说明:江淮与华为、Stellantis三方确有沟洽合作意向,但内容、形式尚未确定,也未签署具有约束力的正式协议。
这里必须分清:这项提示针对报道所涉三方合作意向,不能理解为江淮与华为现有尊界合作没有协议。已经开展的业务与尚待落地的新事项,是两回事。
不过,对投资者而言,这个边界同样重要。合作意向可以带来想象空间,具体协议、项目实施与利润兑现之间,却还有距离。股价如果先走了一大段,企业就需要更多经营证据来跟上。
此时,V800测试争议出现了。
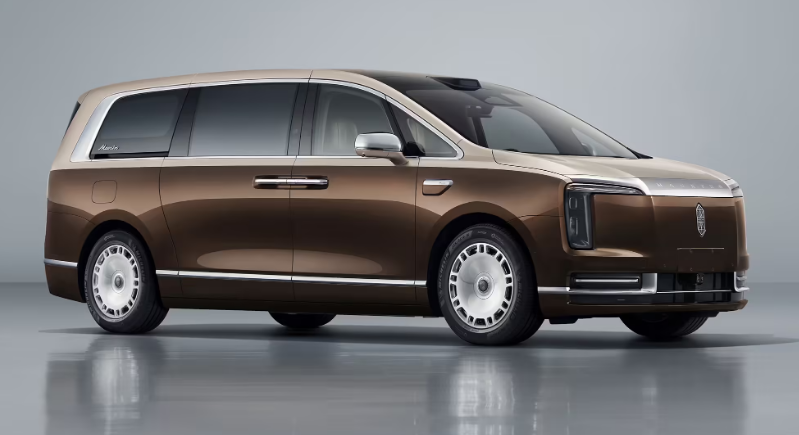
据懂车帝公布的测试信息及媒体报道,3辆全新尊界V800在封闭场地进行100公里/小时至0的连续紧急制动测试时,出现制动踏板支架断裂,断裂位置较为接近。测试方称,网上流传的4589N属于拍摄刷新造成的数字残影,实际记录的峰值为1612N。这是测试方的解释,并非独立检测结论。
尊界10月8日回应称,制动系统按照相关国家和行业标准完成开发与验证,首批交付以来,用户实际使用场景中尚未发生同类支架底座断裂故障;同时将优化部件设计,为已交付用户提供免费升级选择,并复核设计验证、试验边界和生产质量管理。
测试结果需要认真面对,企业回应也应完整呈现。三辆测试车出现相似现象,足以提出值得调查的问题;但样本数量、测试条件和车辆状态,都限制了它能够支持的结论。目前不能据此推算全部车辆的故障概率,更不能直接宣布车辆不符合法规。
真正有价值的下一步,是公开可复核的数据:加载方式、测量设备、车辆批次、断口分析、复现结果,以及改进件与原件的差别。继续争论一个数字,很难替用户回答“我的车是否需要检查”。
对于售价76.6万至101.6万元的V800,这种解释尤其重要。高端品牌的溢价,需要消费者相信产品背后有稳定的质量体系。争议发生后,回应的速度、证据的完整程度和解决方案的清晰度,也会成为品牌的一部分。
但把江淮整体写清楚,还得翻开财报。
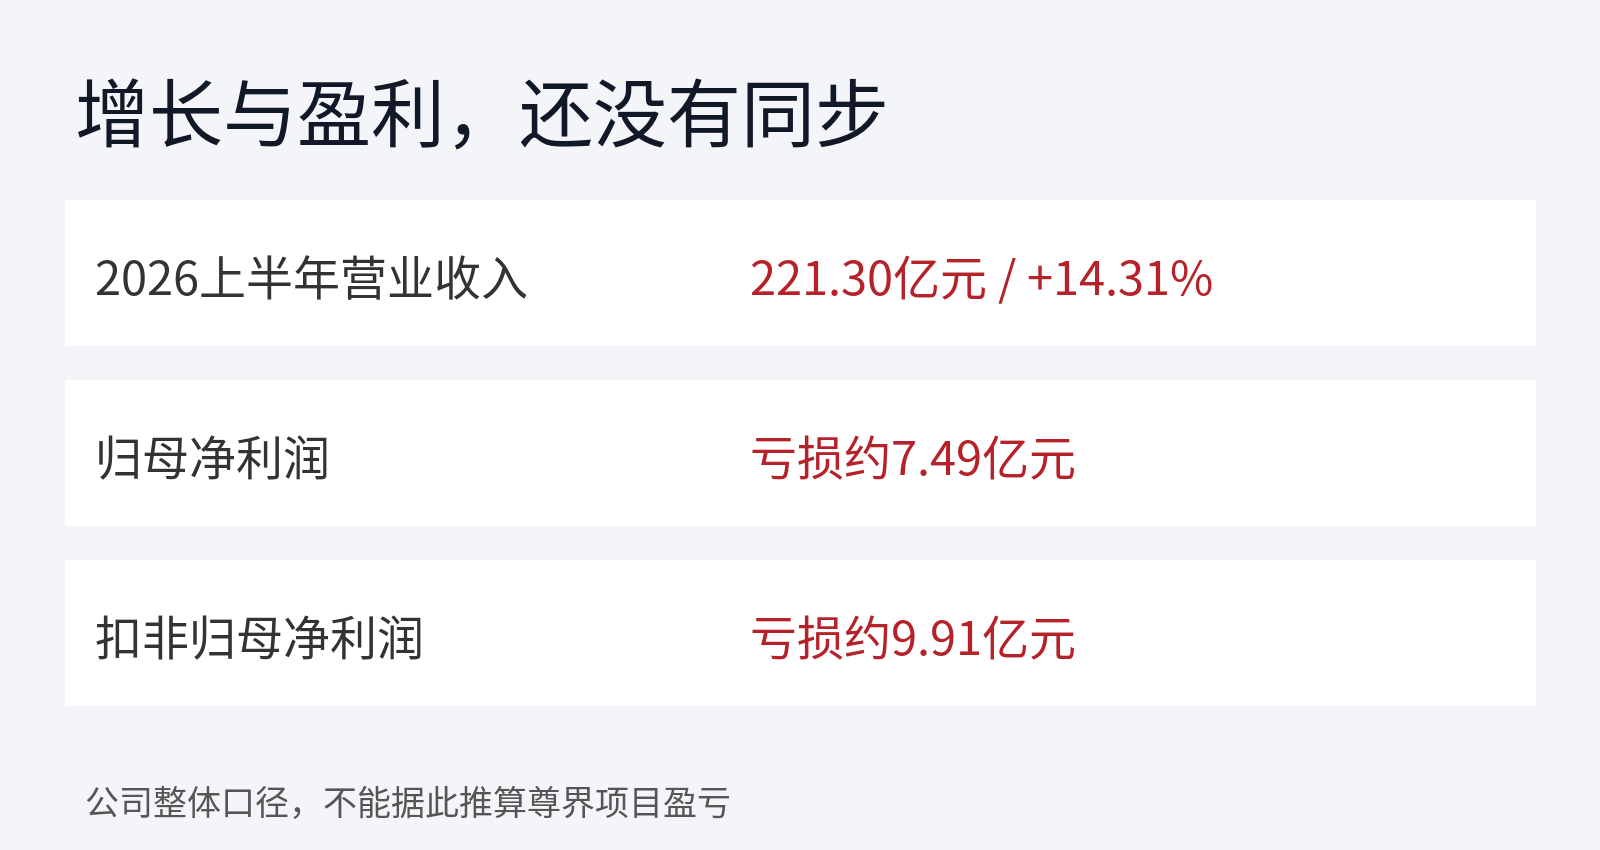
2026年上半年,江淮营业收入221.30亿元,同比增长14.31%;归母净利润亏损约7.49亿元,较上年同期小幅减亏;扣非归母净利润亏损约9.91亿元,同比表现走弱。收入增长、归母减亏与扣非亏损扩大同时存在,说明经营改善还不能只看一个指标。
这些都是公司整体数据。不能把亏损直接归到尊界头上,也不能因为公司亏损,就断言尊界项目不赚钱。公开资料没有提供足够拆分,项目贡献仍需更多披露。
同样,账面亏损不等于现金流断裂。研发、资本开支、营运资金和现金回款各有不同口径。判断江淮承受转型投入的能力,必须继续看经营现金流、债务期限和资金安排,不能用一项净利润替代全部分析。
这恰恰是江淮今天面临的现实:新品牌已经带来了高度关注,公司整体盈利能力仍在接受检验。一款高端车可以提高产品售价,却不会自动改善整个集团的费用、业务结构和资金效率。
江淮也并非只有尊界。公开报道援引半年报显示,公司上半年累计销售整车及底盘约17.24万辆,其中商用车约12.33万辆、乘用车约4.91万辆。商用车仍是销量主体。因此,既不能把尊界的表现当成江淮全部业务,也不能忽略它对公司转型预期的重要性。
这次下跌发生在质量争议与前期快速上涨之后。二者为观察股价提供了背景,但无法证明每一笔卖出的动机,更不能把全部市值变化精确归因于一个零部件。
自主汽车网认为,更值得讨论的是:高端业务受到关注后,江淮需要同时交付两份答案。给消费者的是技术调查和明确服务方案,给投资者的是销量、毛利和现金流。两份答案都不能由合作伙伴的知名度代替。
接下来,免费升级的覆盖范围、实施时间和具体内容应进一步明确。免费升级本身不能被写成“承认法定缺陷”,也不等同于监管意义上的召回。是否需要召回,应依据缺陷调查及适用程序判断。
后续财报则需要说明,高端业务的增长怎样传导到公司整体经营:卖车收入增加了多少,成本和费用如何变化,回款是否改善。如果缺少这些信息,“百万级”就只是价格定位,还不是盈利能力的证明。
江淮这次“蒸发”的百亿元市值,也不能简单理解为公司账面真的少了117.67亿元现金。市值是股价乘以总股本,反映的是市场愿意给企业的定价。9月30日收盘时,江淮总市值约619.22亿元;10月9日早盘跌至22.25元时,市值约501.55亿元,两个交易日减少约117.67亿元。这个数字首先说明市场预期在快速重估,其次才是对企业经营和产品风险的判断。两次跌停不能判定江淮转型失败,一次企业说明也不足以结束所有技术疑问。股价有自己的波动,产品和经营却需要一项一项验证。
江淮借助合作进入了高端市场,接下来要证明的是,它能长期站在那里。卖出百万级汽车是起点,让用户放心使用、让经营成果进入财报,才是这场转型真正的分量。